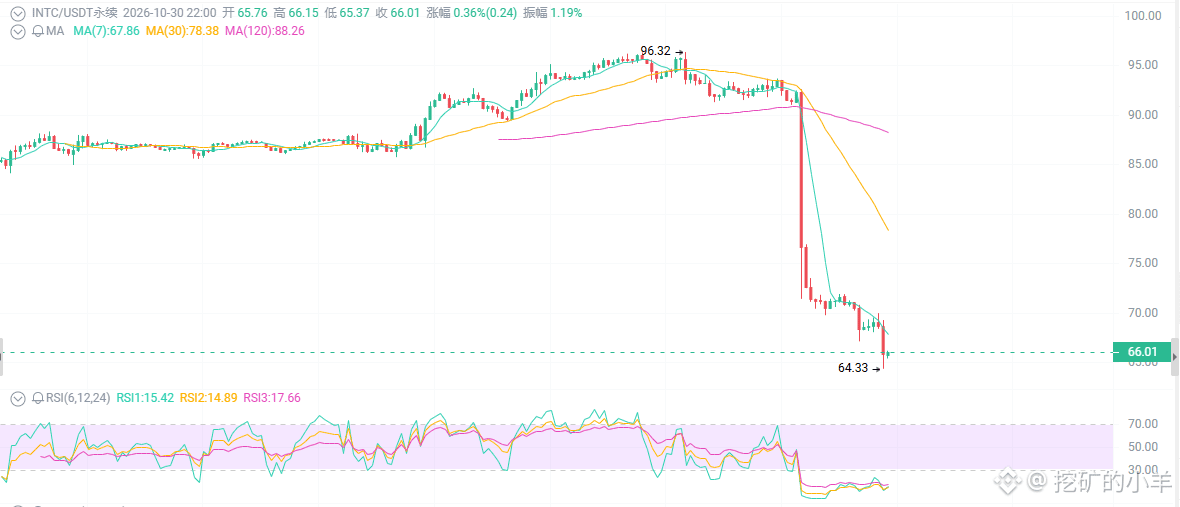
Intel по 66 долларов — покупать на дне или ловить падающий нож?
Выручка выше ожиданий, бизнес в сфере ИИ вырос на 78%, самый сильный рост за 15 лет — но после публикации отчётности акции рухнули с 92 до 66 долларов, обвалившись за день на 30%. Это почти худший результат с 1974 года. Так это золотая возможность купить на просадке или бездонная яма на фоне зимы на рынке ПК?
Для начала посмотрим на цифры: результаты явно превзошли ожидания. Почему же акции так сильно упали?
Выручка в третьем квартале составила 16,5 млрд, что на 21% больше, чем годом ранее, и выше ожиданий. EPS — 0,52 доллара, значительно выше ожидавшихся 0,40. Выручка бизнеса центров обработки данных и ИИ — 7,3 млрд, рост на 78% год к году.
Но рынок смотрит не на третий квартал, а на прогноз на четвёртый. Руководство заявило: выручка в четвёртом квартале составит 15–16 млрд — намного ниже ожиданий аналитиков в 17,1–17,3 млрд; EPS — около 0,25 при прогнозе 0,43. Слабость рынка ПК продлится как минимум до первой половины 2027 года.
Первое: вы не покупаете на дне — вы ловите падающий нож.
«Акции уже упали на 30%, а бизнес в сфере ИИ так хорош. Неужели не купить по 66 долларов?»
Это худшее дневное падение с 1974 года. Распродажа такого масштаба означает, что институциональные инвесторы заново оценивают компанию. JPMorgan понизил целевую цену до 80, Truist — до 72, Morgan Stanley — до 75. Аналитики выходят из позиции — зачем же вам бросаться покупать?
Второе: ИИ — это реальная история роста, но ПК по-прежнему тянут компанию вниз.
Многие увидели «рост бизнеса в сфере ИИ на 78%» и сразу загорелись. Но важно понимать структуру:
Центры обработки данных и ИИ: 7,3 млрд, рост на 78% год к году — действительно двигатель роста.
Традиционный бизнес ПК: 8,1 млрд, снижение на 5% год к году — спад продолжается.
Прогноз по валовой марже на четвёртый квартал снижен до 38%; авария на заводе в Израиле привела к дополнительному снижению на 200 б.п.
Сейчас Intel одной ногой жмёт на газ, а другой — на тормоз. Как бы ни был высок спрос на серверы для ИИ, он не компенсирует потери в базовом бизнесе ПК.
Руководство само заявило: поставки ПК в этом году сократятся на 12%, а в следующем — ещё на 10%. Это не проблема одного квартала, а как минимум двухлетняя зима.
Третье: техническая картина уже сломалась — не идите против тренда.
На дневном графике появилась огромная красная свеча: цена пробила все скользящие средние — 20-, 50- и 100-дневную. Предыдущее закрытие — 92, открытие — 68, минимум — 64,5. Это не коррекция, а пробой вниз.
RSI вошёл в зону перепроданности? Да. Возможен ли краткосрочный технический отскок? Возможно.
Но перепроданность может стать ещё сильнее, а отскок не означает разворота.
Поддержка: 60–65 (сегодняшний минимум и круглый уровень) → 50–55 (предыдущий диапазон консолидации).
Сопротивление: 70–75 (гэп) → 80–85 → 90 (предыдущее закрытие).
Только закрепившись выше 70, акции получат основания для разворота. Если не удержатся — ниже 60.