$NVDAB
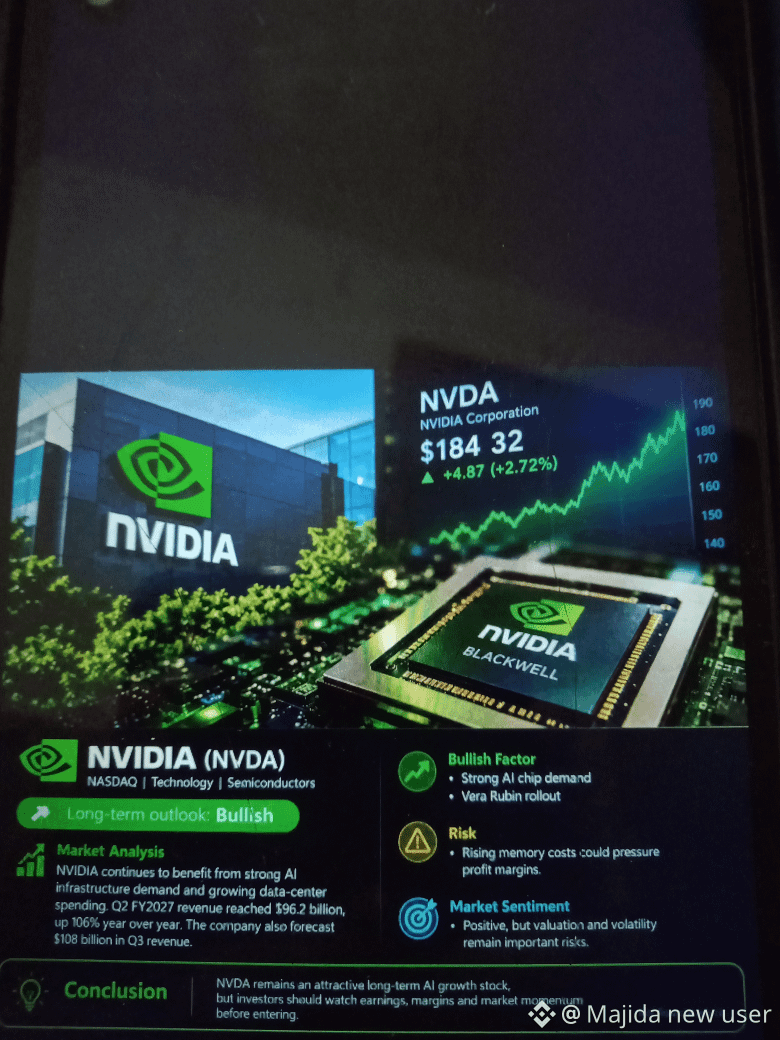
Анализ рынка: NVIDIA продолжает получать выгоду от высокого спроса на инфраструктуру ИИ и роста расходов на центры обработки данных. Выручка за второй квартал 2027 финансового года достигла 96,2 млрд долларов, увеличившись на 106% в годовом исчислении. Компания также спрогнозировала выручку в размере 108 млрд долларов в третьем квартале.
Фактор роста: Высокий спрос на чипы для ИИ и запуск Vera Rubin.
Риск: Рост стоимости памяти может оказать давление на рентабельность.
Настроения рынка: Позитивные, однако оценка стоимости и волатильность остаются существенными рисками.
Вывод: NVDA остается привлекательной долгосрочной акцией роста в сфере ИИ, но перед покупкой инвесторам следует следить за отчетностью, рентабельностью и динамикой рынка.
Не является финансовой рекомендацией.
#NVDA #NVIDIA #ФондовыйРынок #АкцииИИ #Инвестиции #NASDAQ #AmazonSharesFallAbout7%InPremarketTrading #USMidtermElections #TwoAddressesHoldingAbout1.28BUSDTFrozen #TwoAddressesHoldingAbout1.28BUSDTFrozen
Анализ рынка: NVIDIA продолжает получать выгоду от высокого спроса на инфраструктуру ИИ и роста расходов на центры обработки данных. Выручка за второй квартал 2027 финансового года достигла 96,2 млрд долларов, увеличившись на 106% в годовом исчислении. Компания также спрогнозировала выручку в размере 108 млрд долларов в третьем квартале.
Фактор роста: Высокий спрос на чипы для ИИ и запуск Vera Rubin.
Риск: Рост стоимости памяти может оказать давление на рентабельность.
Настроения рынка: Позитивные, однако оценка стоимости и волатильность остаются существенными рисками.
Вывод: NVDA остается привлекательной долгосрочной акцией роста в сфере ИИ, но перед покупкой инвесторам следует следить за отчетностью, рентабельностью и динамикой рынка.
Не является финансовой рекомендацией.
#NVDA #NVIDIA #ФондовыйРынок #АкцииИИ #Инвестиции #NASDAQ #AmazonSharesFallAbout7%InPremarketTrading #USMidtermElections #TwoAddressesHoldingAbout1.28BUSDTFrozen #TwoAddressesHoldingAbout1.28BUSDTFrozen