


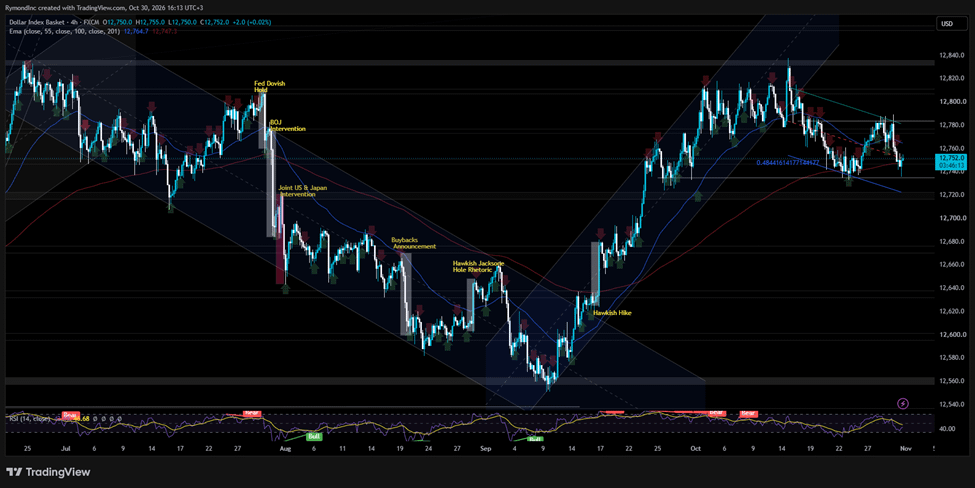
В пятницу индекс доллара США снизился примерно до 101,8, показав падение третий день подряд. Тем не менее валюта движется к росту второй месяц подряд после подъёма почти на 2% в сентябре.
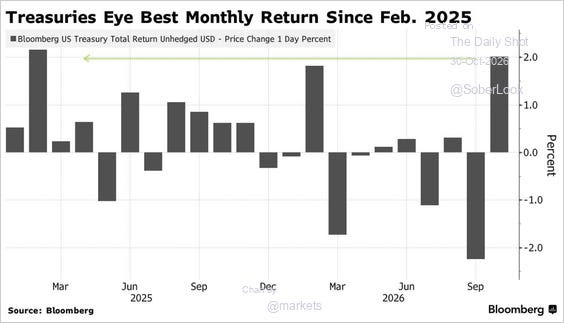
Основную работу проделали облигации. Массовая распродажа акций технологических компаний и компаний в сфере ИИ по всему миру заставила инвесторов искать надёжное убежище, и они нашли его в казначейских облигациях США: доходность снизилась на фоне активных покупок. На этот раз спрос на защитные активы обошёл доллар стороной. Казначейские облигации подорожали, поскольку вызванная развитием ИИ распродажа акций технологических компаний повысила спрос на защитные активы, что вывело базовый индекс на траекторию самого значительного месячного роста с февраля 2025 года.
Прибыли на этой неделе подожгли фитиль. В четверг акции Alphabet упали примерно на 12% после того, как компания не оправдала ожиданий ни по прибыли, ни по выручке. Затем отчитались Intel и Amazon, и на предрыночных торгах в пятницу акции Intel потеряли более 25%, а Amazon — около 7%. Три разные компании, но тревога у инвесторов одна: как долго они будут финансировать расходы на ИИ такого масштаба, не видя более ясной отдачи.
Однако многие аналитики по-прежнему считают, что доллар может укрепиться. Главный импульс может исходить от самой ФРС. Ожидается, что чиновники вновь начнут повышать ставки после промежуточных выборов. Председатель ФРС Кевин Уорш подогрел эти ожидания на пресс-конференции, заявив, что комитет ясно дал понять о своей «готовности действовать», хотя и не подал четкого сигнала насчет декабря.
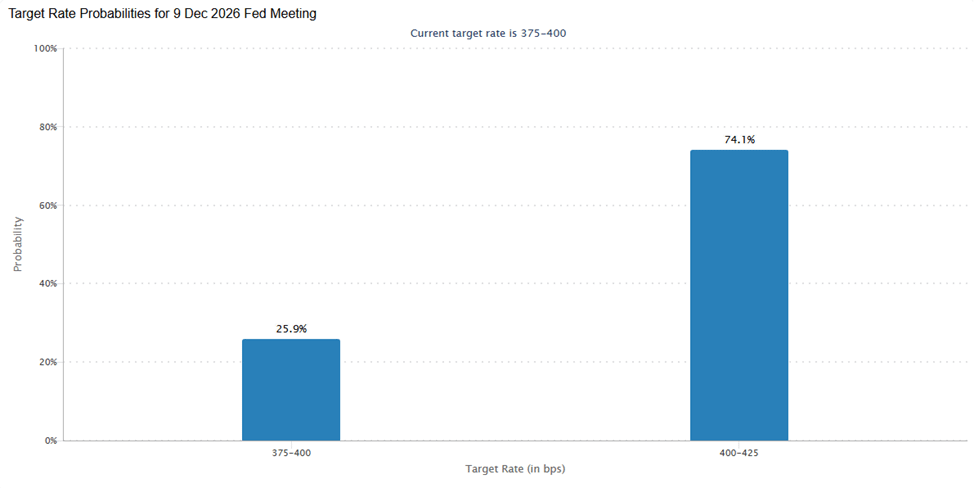
В среду ФРС оставила ключевую ставку на уровне 3,75–4%, хотя управляющая Лиза Кук и президент Федерального резервного банка Кливленда Бет Хэммак проголосовали за повышение на четверть процентного пункта. По данным инструмента FedWatch биржи CME, теперь трейдеры фьючерсного рынка оценивают вероятность повышения ставки в декабре примерно в 75%.
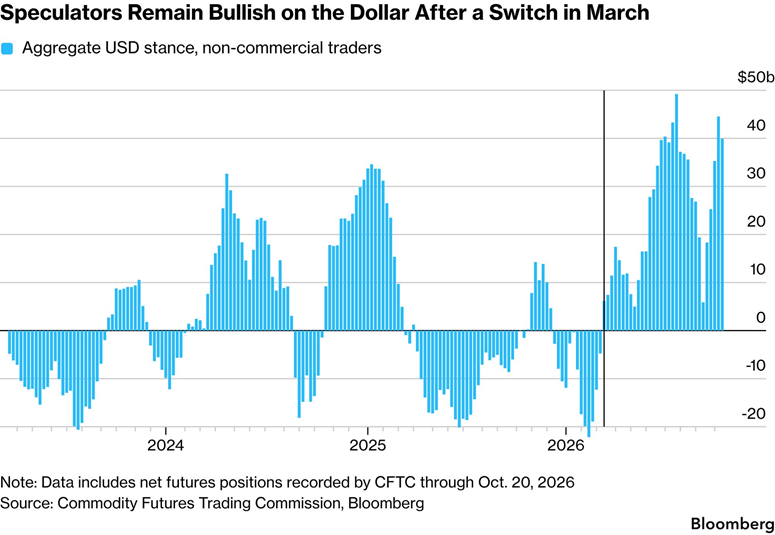
Повышение ставки в сентябре — первое за три года — обеспечило доллару лучший месяц с марта, согласно подсчетам Bloomberg. Крупные инвесторы не отступили. По данным CFTC за неделю до 20 октября, управляющие активами и другие некоммерческие участники рынка держали ставки на укрепление доллара на сумму чуть менее 40 миллиардов долларов.
В публикации Bloomberg есть и дополнительный нюанс: доллар может набрать достаточно импульса, чтобы не обращать внимания на итоги голосования. Логика такова: высокие ставки и всплеск расходов, связанных с ИИ, продолжают притягивать деньги в США, даже если выборы приведут к тому, что Конгресс окажется разделенным между партиями.
Андреас Кёниг, руководитель подразделения валютных рынков Amundi, указывает на США как на центр роста ИИ: капитальные расходы, рентабельность и корпоративные прибыли здесь выглядят устойчиво, а разница в процентных ставках дополнительно поддерживает доллар. Стратег Bank of America Алекс Коэн считает, что риски смещены в сторону сохранения силы доллара до конца года.
Экономический рост дает быкам еще один аргумент
Экономические данные тоже не ослабили этот аргумент. По предварительной оценке Бюро экономического анализа США, в третьем квартале экономика выросла на 3,4% в годовом исчислении — после 2,2% во втором квартале. Потребительские расходы добавили 2,52 процентного пункта, инвестиции в основной капитал — 1,66, запасы — 1,61, а государственные расходы — 0,90. Чистый экспорт отнял 3,32 пункта на фоне резкого роста импорта.
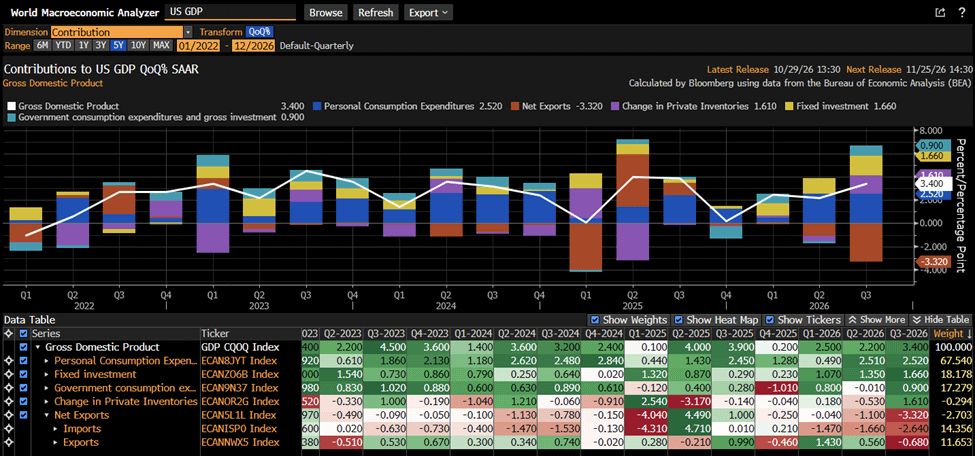
Запасы часто компенсируют то, что добавляют к росту, поэтому к их вкладу стоит относиться скептически. Тем не менее отчет показывает, что экономика вступила в четвертый квартал с большим импульсом, чем во втором.
Другие центробанки повышают ставки, но разрыв остается значительным
Другие центробанки тоже повышают ставки. Например, в четверг Европейский центральный банк сохранил ставку по депозитам на уровне 2,5% после сентябрьского повышения, а рынки склоняются к еще одному повышению в декабре. Тем не менее целевой диапазон ставки ФРС значительно выше, и валютные трейдеры постоянно возвращаются к этой разнице.
Стратег Citigroup Дэниел Тобон считает, что ЕЦБ в конечном счете может столкнуться с «негативными побочными эффектами», которые вынудят его изменить курс. Такой сценарий укрепил бы позиции доллара по отношению к евро. Тобон, который с января рекомендует короткую позицию по евро против доллара, считает, что новые данные все больше склоняют чашу весов в пользу доллара.
Политический тупик неизбежен, но доллар может не дрогнуть
В начале этого месяца индекс Bloomberg Dollar Spot достиг максимума с мая 2025 года: его подтолкнули данные об инфляции, оказавшейся выше прогнозов. Управляющие фондами и валютные стратеги не ожидают, что факторы, стоящие за этим ростом, изменятся — каким бы ни был исход голосования 3 ноября.
Медведи с Уолл-стрит отступают
Morgan Stanley уже сменил позицию. Несколько месяцев его стратеги утверждали, что во второй половине года доллар ослабнет. Затем в опубликованной в прошлом месяце записке под руководством Дэвида Адамса они отказались от этого прогноза, признав: «Мы ошибались». Их переубедили расширение разницы в процентных ставках и устойчивый рост экономики США. Теперь банк ожидает, что доллар будет укрепляться до конца года и в 2027 году.
По словам Дарага Махера из HSBC, еще один фактор поддержки — спрос на защитные активы. Когда кажется, что мир разваливается, деньги устремляются в доллар, а разговоры о потере им стоимости отходят на второй план. Он назвал это одной из рыночных истин, которая остается неизменной: «Доллар — ваша тихая гавань». Торги в пятницу.
Когда в прошлом месяце Bloomberg проверил цены на опционы, они указывали на то же направление. Показатель risk reversal, сопоставляющий спрос на ставки на рост и падение, свидетельствовал в пользу доллара для разных сроков погашения.
Этот разворот противоречит общепринятому мнению последних двух лет. Введение пошлин вызвало громкие призывы к отказу от доллара, а государственный долг, превысивший теперь 40 триллионов долларов, подпитал так называемую ставку на обесценивание: предположение о том, что мягкая бюджетная дисциплина подрывает стоимость денег и государственных облигаций, а выигрывают от этого золото и похожие активы.
А еще есть Иран и 3 ноября
Геополитическая обстановка становится все напряженнее. The Wall Street Journal сообщил, что адмирал Брэд Купер, глава Центрального командования США, в четверг представил президенту Дональду Трампу варианты военных действий в отношении Ирана. Купер приехал лично — для него это необычный шаг. Как пишет Journal со ссылкой на американских чиновников и других осведомленных лиц, на встрече также присутствовали министр обороны Пит Хегсет и председатель Объединенного комитета начальников штабов генерал Дэн Кейн. Вашингтон рассматривает возможность возобновления масштабных боевых операций.
Одного лишь этого события хватило, чтобы породить предположения о том, что администрация приближается к решению возобновить военные действия. Страны Персидского залива тоже получили свой сигнал. Как сообщает Journal, представители администрации Трампа предупредили арабские государства Персидского залива, что после промежуточных выборов им следует быть готовыми к краткой, но интенсивной кампании.
Трамп не стал отвергать эту идею. На митинге во Флориде в прошлую пятницу он вспомнил о масштабной американо-израильской кампании, проведенной ранее в этом году и названной Вашингтоном «Эпическая ярость», и заявил, что США могут провести «еще одну небольшую „Эпическую ярость“», если Иран не пойдет на соглашение.
По словам стратега CIBC Capital Markets Ноа Баффама, для валютного рынка важнее всего может оказаться то, как Трамп поступит с Ираном после подсчета голосов. Рынок в целом ожидает существенного усиления агрессивных действий США после промежуточных выборов, отметил он, но CIBC не так уверен в этом сценарии. Если военные действия окажутся ограниченными, банк полагает, что доллар может упасть вместе с ценами на нефть.
Ответа не будет до вторника. Возможно, его не будет и сразу после выборов. Инвесторы также готовятся к разделенным результатам голосования — законодательному противостоянию, которое обычно не идет на пользу доллару. Опросы показывают, что демократы могут получить контроль по меньшей мере над одной палатой Конгресса.