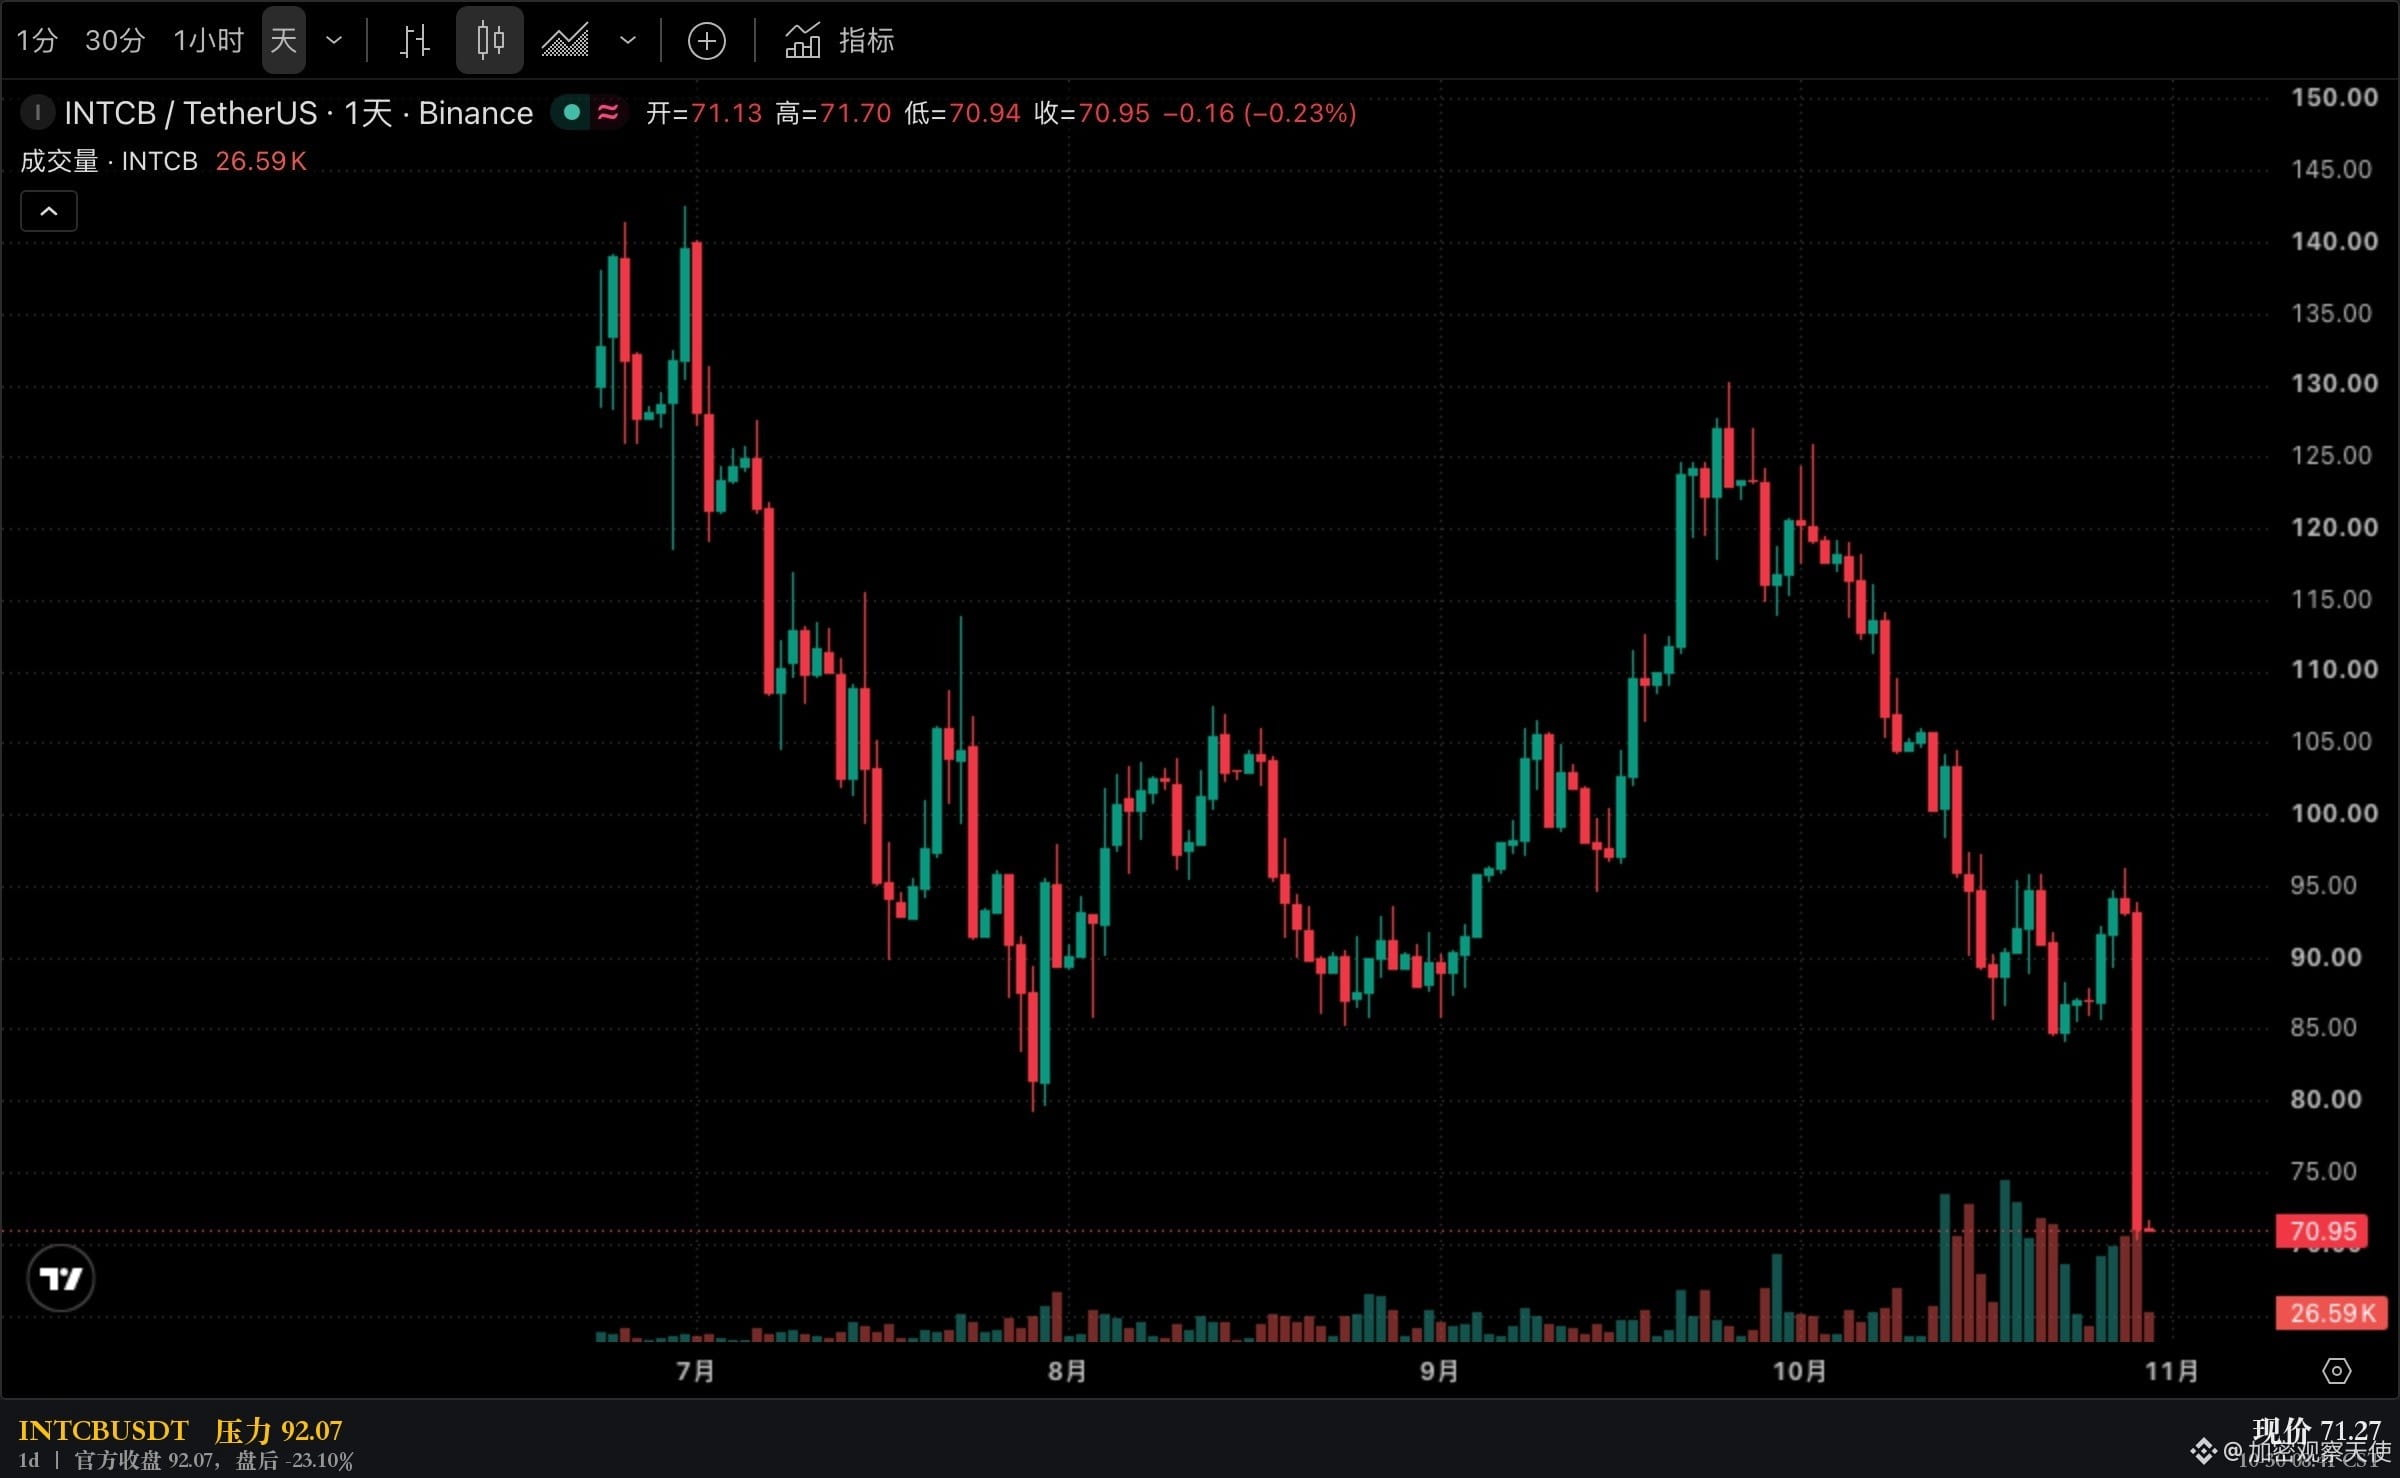
Выручка за третий квартал составила 16,5 млрд долларов — на 21% больше, чем годом ранее. Выручка, валовая маржа и прибыль на акцию — все три показателя превысили прогноз. Прогноз на четвёртый квартал снизили до 15–16 млрд, после закрытия торгов акции упали на 23%. Рынок распродаёт акции не из-за этого квартала, а из-за следующего.
Но если разобрать результаты по трём подразделениям, причины снижения прогноза не складываются.
Выручка центров обработки данных и ИИ — 7,3 млрд, рост на 78% год к году: лучший квартал за последние пятнадцать лет. Клиентское направление — 8,1 млрд, снижение на 5% год к году. Контрактное производство — 6,7 млрд, рост на 58%.
Одно подразделение удваивает показатели, другое сокращается, а общий результат, как ожидается, снизится на 6% квартал к кварталу. Это не похоже на пик спроса.
Операционная прибыль составила 2,522 млрд против 683 млн за тот же период прошлого года — в 3,7 раза больше. Операционный денежный поток — 5,1 млрд.
Операционные показатели улучшаются, а акции падают. И то и другое может быть правдой одновременно.
Прогноз прибыли на акцию на четвёртый квартал — 0,10 доллара, или 0,25 по non-GAAP. В третьем квартале показатель составлял 0,60. Одна и та же компания — и через три месяца останется лишь одна шестая от этого значения. Это самая бросающаяся в глаза строка во всём отчёте.
Компания и сама не заявляла, что спрос достиг пика. Дословно генеральный директор сказал, что нужно нарастить поставки, чтобы удовлетворить необычайно высокий спрос на линейку Xeon. Финансовый директор в том же фрагменте признал, что замедление на рынке ПК продлится как минимум до первой половины следующего года.
Если поставить эти две фразы рядом, становится ясно, что именно стоит за снижением прогноза. Рынок ПК тянет вниз, а Xeon не хватает.
И арифметика сходится. Средняя точка прогноза — 15,5 млрд, на 1 млрд меньше, чем в третьем квартале. Если считать, что клиентское направление также снизится на 5% квартал к кварталу, это объясняет лишь 400 млн. Оставшийся дефицит в 600 млн нельзя объяснить рынком ПК.
Значит, либо выручка центров обработки данных перестанет расти квартал к кварталу, либо поставки действительно ограничены. Компания придерживается второго объяснения.
Но в этом объяснении я не уверен: проверить его никто не может. Это слова руководства, а не данные независимой третьей стороны. Звучит правдоподобно, но доказать это невозможно.
На самом деле стоит запомнить именно такую структуру. Когда прогноз снижают, сначала посмотрите, какое подразделение проседает, затем — кого компания называет причиной, и лишь после этого — насколько сильно упали акции.
Любая ситуация «результаты лучше ожиданий, а акции резко падают» в итоге сводится к одному вопросу: рынок оценивает следующий квартал, а не этот отчёт.
Потому что финансовый отчёт отражает прошлое, а цену определяет прогноз.
За акциями Intel $INTCB следят по этим данным: официальная цена закрытия 10-29 — 92,07, после торгов цена упала до 70,87. В этом сезоне отчётности #美股 такой пример — «три показателя выше прогноза, а после торгов акции упали на 20%» — стоит сохранить.
Чему вы больше склонны верить: этому кварталу, в котором все три показателя превысили прогноз, или следующему, прогноз по которому снизили до 15 млрд?
Данные: SEC EDGAR 8-K, CIK 0000050863, 2026-10-29, оригинал Exhibit 99.1.
Котировки токенов — снимок Binance на 10-30 08:41 CST; официальная цена закрытия взята с CNBC.
Выше приведены общедоступные данные финансового отчёта и личный анализ; это не инвестиционная рекомендация.