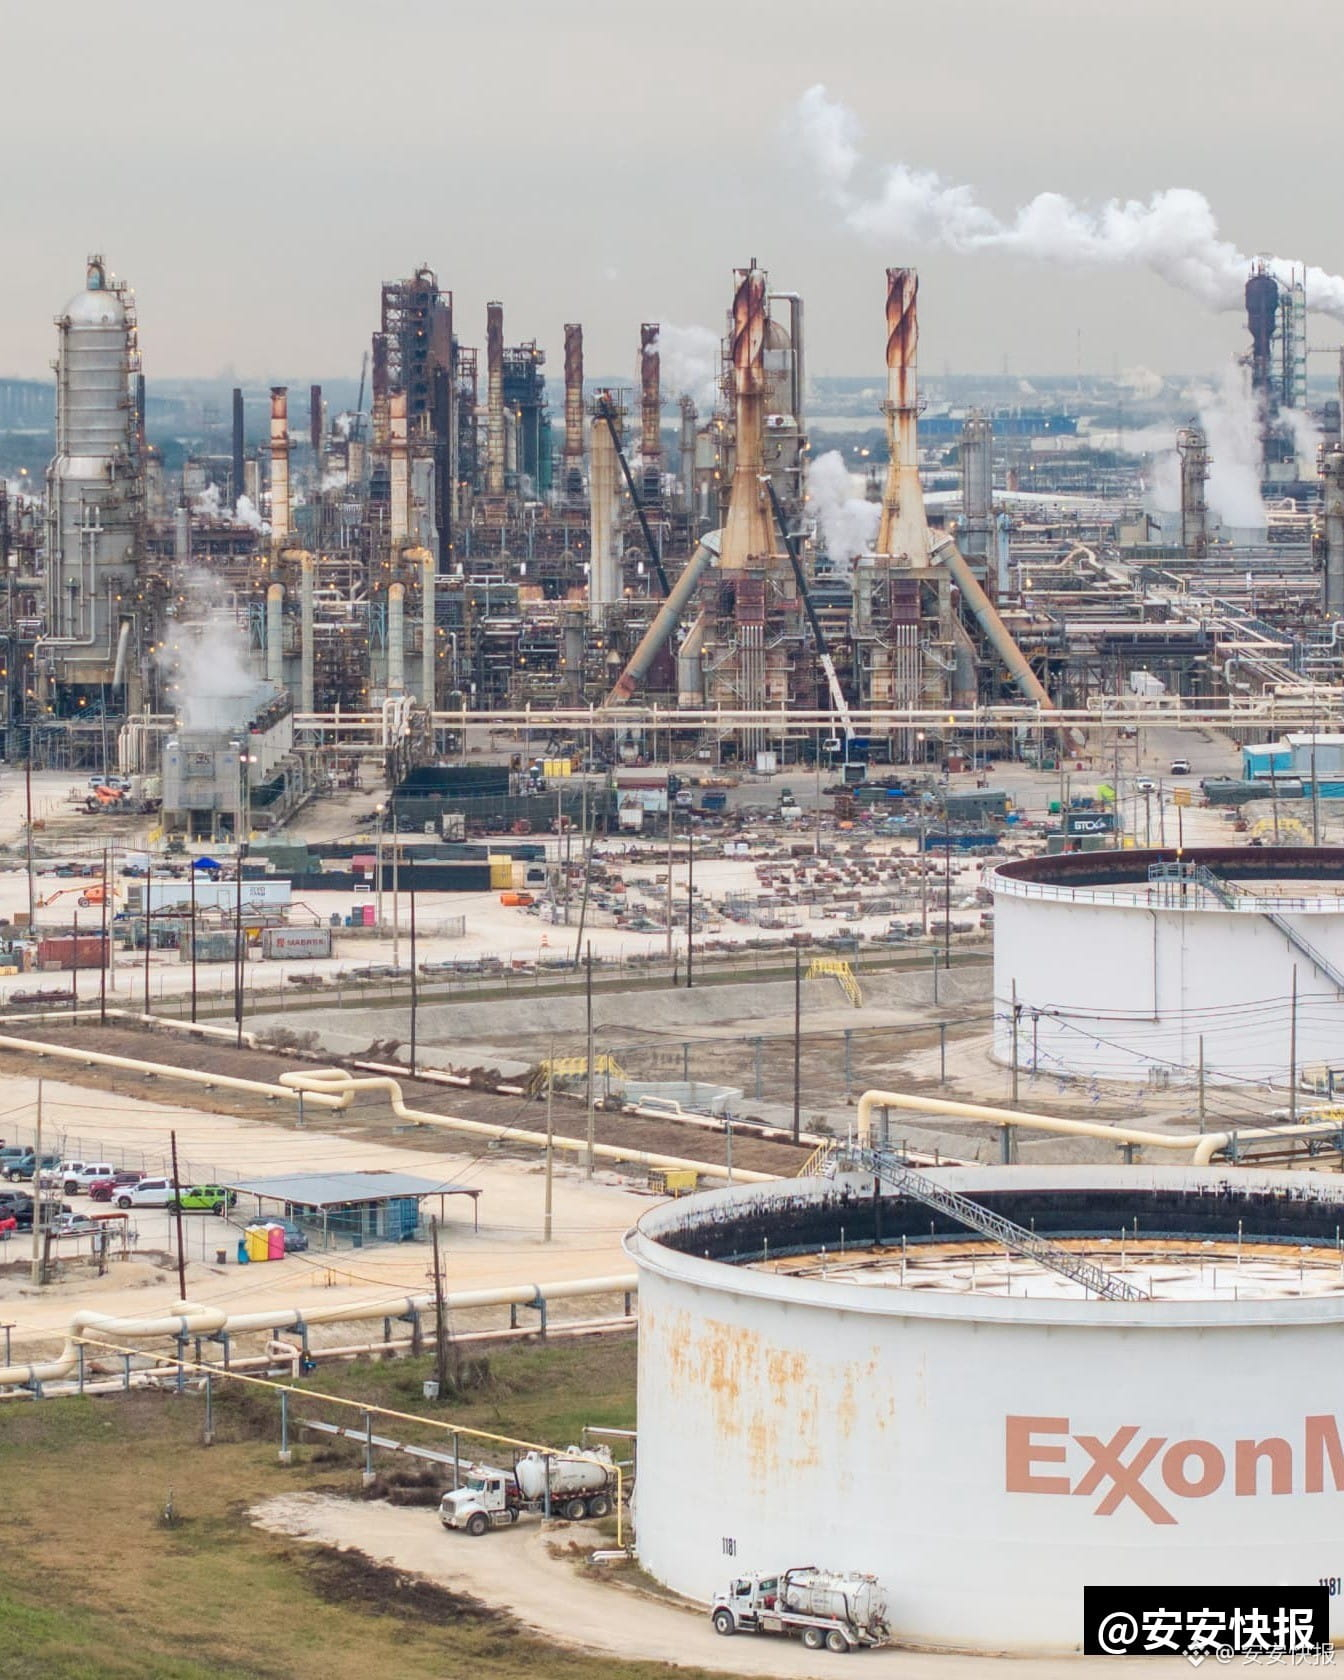
Прибыль в upstream-сегменте снизилась, а downstream-сегмент, наоборот, установил рекорд — квартальные результаты двух крупнейших нефтяных компаний США оказались перевёрнутыми с ног на голову⛽
Обе компании превзошли верхнюю границу прогнозного диапазона, опубликованного в утреннем превью.
ExxonMobil ($XOM ): скорректированная прибыль на акцию составила 4,23 доллара — выше прогнозного диапазона примерно в 4,08–4,12 доллара; скорректированная прибыль — 17,5 млрд долларов, также выше прогноза в 16,6 млрд. В разбивке по сегментам: прибыль upstream-сегмента — 7,3 млрд долларов, на 20% меньше, чем в предыдущем квартале; downstream-сегмента — 9 млрд, на 120% больше; сегмента специальных продуктов — 1,3 млрд, на 32% больше. Добыча составила 4,5 млн баррелей нефтяного эквивалента в сутки, практически без изменений по сравнению с предыдущим кварталом. За квартал компания выплатила 4,3 млрд долларов дивидендов, выкупила акций на 5,1 млрд и объявила о программе обратного выкупа на 20 млрд долларов в 2027 году.
Chevron ($CVX ): скорректированная прибыль на акцию составила 5,28 доллара — выше прогноза примерно в 4,87–4,89 доллара; скорректированная прибыль — 10,4 млрд долларов, на 185% больше, чем годом ранее. Прибыль upstream-сегмента составила 5,7 млрд долларов, на 30% меньше, чем в предыдущем квартале; downstream-сегмента — 4,9 млрд против всего 1,1 млрд за аналогичный период прошлого года. Объём переработки нефти на НПЗ в США впервые превысил 1 млн баррелей в сутки, а выход дизельного топлива и авиационного керосина вырос более чем на 10%. Добыча составила 3,98 млн баррелей нефтяного эквивалента в сутки, на 2% меньше, чем в предыдущем квартале; скорректированный свободный денежный поток — 14,2 млрд долларов, вдвое больше, чем годом ранее. Чистый долг снизился до 20,7 млрд долларов с 34,5 млрд на конец 2025 года.
Мой взгляд: главная тема этого квартала — не цена на нефть, а маржа переработки нефтепродуктов. Снижение цен на нефть ухудшило результаты upstream-сегмента, а расширение маржи поддержало downstream-сегмент: структура прибыли обеих компаний буквально сменила главного героя. Ещё важнее то, куда направляют денежные средства: обе компании не стали спешить с увеличением дивидендов и обратного выкупа, а сначала взялись за погашение долга и снижение долговой нагрузки. Сперва нужно привести в порядок балансы. Инвесторы в энергетические компании, следящие только за ценой на нефть, упускают половину факторов: спреды переработки тоже влияют на оценку. Рынок уже отреагировал до открытия торгов, но не стоит гнаться за первой свечой. Лучше дождаться сегодняшних конференц-звонков компаний (ExxonMobil — в 21:30 по пекинскому времени, Chevron — в 23:00) и выяснить, как долго продержится высокая маржа и как компании распорядятся капитальными затратами в 2027 году.
Данные по состоянию на: 2026-10-30 11:12 UTC
Только для информационных целей; не является инвестиционной рекомендацией.
Обе компании превзошли верхнюю границу прогнозного диапазона, опубликованного в утреннем превью.
ExxonMobil ($XOM ): скорректированная прибыль на акцию составила 4,23 доллара — выше прогнозного диапазона примерно в 4,08–4,12 доллара; скорректированная прибыль — 17,5 млрд долларов, также выше прогноза в 16,6 млрд. В разбивке по сегментам: прибыль upstream-сегмента — 7,3 млрд долларов, на 20% меньше, чем в предыдущем квартале; downstream-сегмента — 9 млрд, на 120% больше; сегмента специальных продуктов — 1,3 млрд, на 32% больше. Добыча составила 4,5 млн баррелей нефтяного эквивалента в сутки, практически без изменений по сравнению с предыдущим кварталом. За квартал компания выплатила 4,3 млрд долларов дивидендов, выкупила акций на 5,1 млрд и объявила о программе обратного выкупа на 20 млрд долларов в 2027 году.
Chevron ($CVX ): скорректированная прибыль на акцию составила 5,28 доллара — выше прогноза примерно в 4,87–4,89 доллара; скорректированная прибыль — 10,4 млрд долларов, на 185% больше, чем годом ранее. Прибыль upstream-сегмента составила 5,7 млрд долларов, на 30% меньше, чем в предыдущем квартале; downstream-сегмента — 4,9 млрд против всего 1,1 млрд за аналогичный период прошлого года. Объём переработки нефти на НПЗ в США впервые превысил 1 млн баррелей в сутки, а выход дизельного топлива и авиационного керосина вырос более чем на 10%. Добыча составила 3,98 млн баррелей нефтяного эквивалента в сутки, на 2% меньше, чем в предыдущем квартале; скорректированный свободный денежный поток — 14,2 млрд долларов, вдвое больше, чем годом ранее. Чистый долг снизился до 20,7 млрд долларов с 34,5 млрд на конец 2025 года.
Мой взгляд: главная тема этого квартала — не цена на нефть, а маржа переработки нефтепродуктов. Снижение цен на нефть ухудшило результаты upstream-сегмента, а расширение маржи поддержало downstream-сегмент: структура прибыли обеих компаний буквально сменила главного героя. Ещё важнее то, куда направляют денежные средства: обе компании не стали спешить с увеличением дивидендов и обратного выкупа, а сначала взялись за погашение долга и снижение долговой нагрузки. Сперва нужно привести в порядок балансы. Инвесторы в энергетические компании, следящие только за ценой на нефть, упускают половину факторов: спреды переработки тоже влияют на оценку. Рынок уже отреагировал до открытия торгов, но не стоит гнаться за первой свечой. Лучше дождаться сегодняшних конференц-звонков компаний (ExxonMobil — в 21:30 по пекинскому времени, Chevron — в 23:00) и выяснить, как долго продержится высокая маржа и как компании распорядятся капитальными затратами в 2027 году.
Данные по состоянию на: 2026-10-30 11:12 UTC
Только для информационных целей; не является инвестиционной рекомендацией.