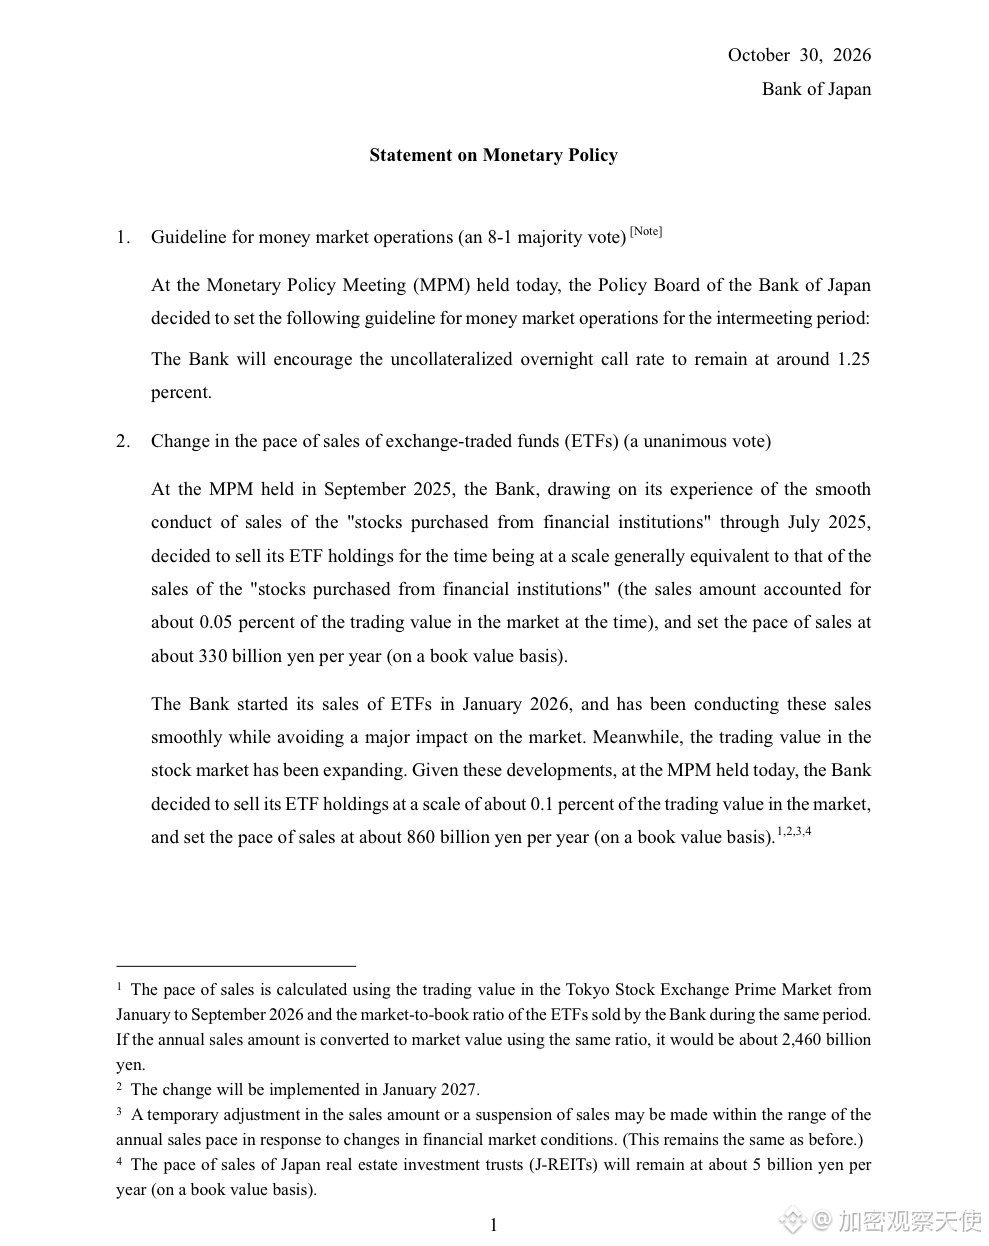
日本央行今天把利率按在 1.25% 没动,却把卖股票的速度提到了 2.6 倍。
市场盯着前一句,真正被定价的是后一句。
八个委员同意,一个反对。反对的高田创提 1.5%,提案被否。
另一件事一致通过。#日本央行 把 ETF 抛售规模从市场成交额的 0.05% 提到 0.1%,从每年 3300 亿日元提到 8600 亿日元,按账面价值算。
折成市值是 2.46 万亿日元。2027 年 1 月生效。J-REIT 那一块维持每年 50 亿不动。
利率是价格,抛售是数量。
把两件事混成一件,就会得出「日本央行转松」的结论。
日经不这么看,收盘跌 2.1%,报 63290.11。TOPIX 只跌 1.0%。指数跌幅是宽基的两倍,卖压压在权重上,不是全市场在跑。
同样的动作,日本央行自己做过一次。
2025 年 9 月定下 3300 亿这个数,2026 年 1 月开始卖,决定到执行隔了四个月。
这一次是今天决定,2027 年 1 月执行,隔两个月。
规模是原来的 2.6 倍,通知期砍一半。同一批人,同一个工具,十三个月。
再往前找个对照。2017 年 9 月 20 日的美联储声明写着「十月启动缩表」,宣布到动手十一天。
同样是把资产卖回市场,一个给十一天,一个给两个月。
差别不在谁快,在谁先告诉市场。
能看到的是边际买家的位置换了。原来央行在买,现在央行在卖,中间那块要有人接。
日经收跌那天,$BTC 也在跌,16 点时是 78076,比昨天同一时刻低。
日本多出 2.46 万亿的年度股票供给,全球风险预算也没有宽到能当作没这回事。
8600 亿这个数到底算不算大,答案不在声明里。ETF 持有余额没披露,按这个速度要卖几年,算不出来。方向说得通,规模没法证。
调价是几分钟的事,搬量是按年算的事。
日本央行这份声明,市场是读懂了,还是只读了前半句?
数据:日本央行 2026-10-30 声明原文。
日经与 TOPIX 为 10-30 收盘,转引交易所行情。
美联储 2017-09-20 声明原文,$BTC 为币安现货 16:07 CST。
以上为公开数据整理与个人分析,不构成投资建议。