

Анализ рынка · 30 октября 2026 года · Данные на 29–30 октября
Нефтяной шок, начавшийся с войны с Ираном в феврале, вступил в третью фазу. Сначала он подтолкнул цены на нефть вверх, затем начал истощать мировые чрезвычайные запасы, а теперь подталкивает центральные банки к ужесточению денежно-кредитной политики. Нефть марки Brent торгуется на уровне около 115 долларов за баррель, Стратегический нефтяной резерв США опустился до самого низкого уровня с 1982 года, инфляция в США по предпочитаемому ФРС показателю составляет 3,6%, а Федеральная резервная система, Банк Японии и Банк Англии сигнализируют о дальнейшем ужесточении политики.
В этой статье мы по очереди разберем каждый из этих факторов, покажем, как они связаны, и расскажем, за чем следить дальше.
Кратко
Запасы: правительства в основном расходуют резервы, а не пополняют их. Пополнение пока лишь в планах, но в будущем оно станет источником спроса.
Нефть: Brent близка к максимумам за четыре года и выросла в октябре примерно на 14%; WTI вновь выше $100 впервые с апреля.
США: сентябрьская инфляция PCE выросла до 3,6% (базовая — до 3,1%). 28 октября ФРС сохранила ставку без изменений; двое членов выступили за ее повышение, а повышение в декабре широко ожидается.
Япония: Банк Японии сохранил ставку на уровне 1,25%, но заявил, что базовая инфляция достигла целевого уровня в 2%, оставив возможность повышения в декабре.
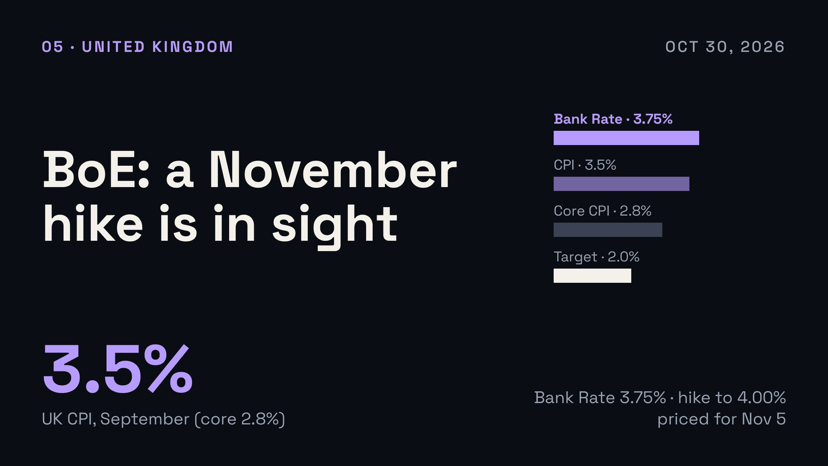
Великобритания: инфляция составляет 3,5%, и от Банка Англии широко ожидают повышения ключевой ставки до 4,00% 5 ноября.
Обзор рынка
Нефть: Brent — около $115–116; WTI — около $102–103.
Стратегический нефтяной резерв США: 282,7 млн баррелей (за неделю по 16 октября) — минимум с октября 1982 года.
Ключевые ставки: ФРС — 3,75%–4,00%; Банк Японии — 1,25%; Банк Англии — 3,75%; ставка ЕЦБ по депозитам — 2,50%.
Инфляция: PCE в США — 3,6% (базовая — 3,1%); ИПЦ в Великобритании — 3,5%; в еврозоне — 3,8%.
1. Запасы: резервы расходуются, а не пополняются
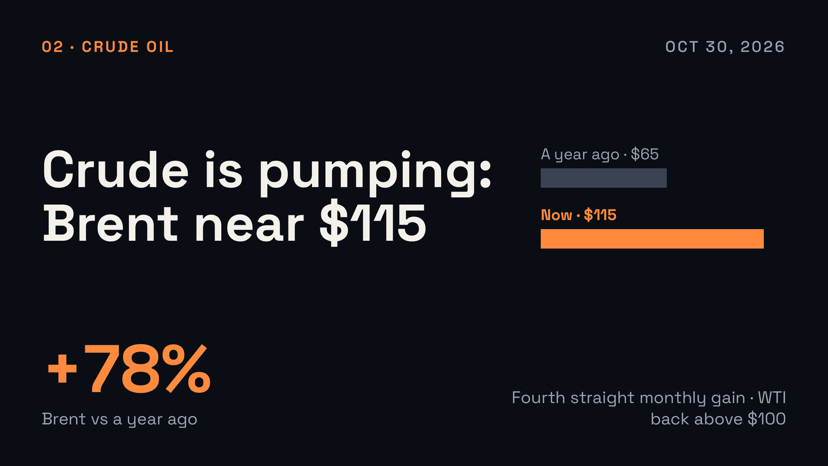
Расхожее утверждение гласит, что правительства накапливают запасы. Пока данные свидетельствуют об обратном: в основном резервы сокращаются, а их пополнение остается лишь планом.
Высвобождение международных запасов. В марте 32 страны — участницы Международного энергетического агентства договорились предоставить 400 млн баррелей из экстренных запасов. На данный момент высвобождено около 330 млн баррелей, а 16 октября агентство договорилось ускорить высвобождение еще примерно 100 млн баррелей, включая более 20 млн баррелей дизельного топлива. Тем не менее, по оценкам МЭА, к концу сентября наблюдаемые мировые запасы нефти были на 509 млн баррелей ниже довоенного уровня, то есть способность смягчить новый шок значительно сократилась.
США. За неделю по 16 октября в Стратегическом нефтяном резерве США было 282,7 млн баррелей — примерно на 133 млн баррелей (32%) меньше мартовского пика в 415,4 млн и минимальный показатель с 1982 года. Министерство энергетики выполняет обязательство высвободить 172 млн баррелей, используя обменные сделки с сырой нефтью; последний запрос ведомства касается поставки до 40 млн баррелей. Вашингтон также выразил недовольство тем, что несколько европейских стран высвободили лишь малую часть обещанных объемов.
Европа. Теперь Европа планирует высвободить 42 млн баррелей за три месяца, половина из них — дизельное топливо. Франция продает 10 млн баррелей дизельного топлива по себестоимости; правительство ожидает, что это снизит цены на заправках на 12–18 центов за литр.
Пополнение запасов. В этой истории важную роль играет восстановление резервов. Администрация заявляет, что условия обменных сделок позволят вернуть в Стратегический нефтяной резерв около 200 млн баррелей в течение года — примерно на 20% больше изъятого объема, причем без затрат для налогоплательщиков. 2 октября Трамп заявил, что пополнение начнется очень скоро, хотя источник нефти пока не подтвержден. Япония, владеющая третьим по величине стратегическим запасом в мире — около 263 млн баррелей (оценка EIA США), — призывает азиатские правительства создавать более крупные запасы и координировать их высвобождение. Китай располагает крупнейшим запасом, оцениваемым примерно в 1,4 млрд баррелей, и в основном использует коммерческие запасы, почти не затрагивая официальный резерв.
Почему это важно. Истощение резервов делает каждое новое нарушение поставок более дорогостоящим. Восстановление мировых запасов после снижения цен также увеличит спрос как раз в тот момент, когда предложение начнет восстанавливаться, и это может установить нижний предел цен на нефть. МЭА ожидает, что ограниченное предложение дизельного топлива и других средних дистиллятов сохранится вплоть до 2027 года.
2. Сырая нефть: добыча на пути к максимумам за четыре года
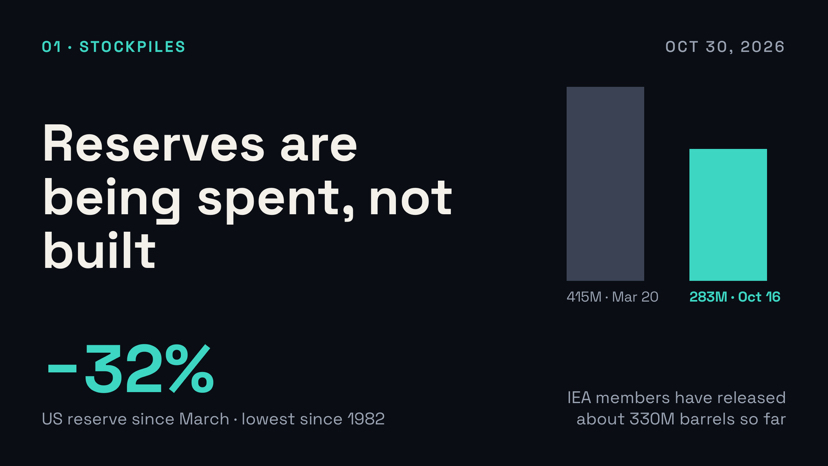
В пятницу утром цена Brent была около $115,7, и октябрь может завершиться ростом почти на 14% — это будет четвертый месячный рост подряд. WTI стоила примерно $102,7: ожидается месячный скачок на 15% и закрытие выше $100 впервые с апреля. Год назад Brent стоила около $65. Для сравнения: весной цена достигала примерно $118, в начале июля упала примерно до $72, а с тех пор снова выросла.
Что движет ценами. Центр событий — Ормузский пролив. Согласно данным МЭА, в августе через него проходило в среднем лишь 7,6 млн баррелей в день по сравнению примерно с одной пятой мировых поставок нефти до войны. В октябре участились нападения на суда, в том числе затонуло контейнеровозное судно в проливе, а Корпус стражей исламской революции Ирана заявил, что три танкера подорвались на минах, следуя по несанкционированному маршруту к югу от Ормуза. В четверг хуситы заявили, что атаковали объекты в Саудовской Аравии, включая Рас-Тануру, Рабиг и Абкайк. Дипломатические усилия зашли в тупик, а Wall Street Journal сообщила, что Вашингтон призвал союзников в Персидском заливе подготовиться к короткой, интенсивной кампании после промежуточных выборов 3 ноября.
Спрос ослабевает. В октябрьском докладе МЭА прогнозирует снижение мирового спроса на нефть в 2026 году на 2,6 млн баррелей в сутки, включая спад на 2,5 млн баррелей в сутки в четвертом квартале: высокие цены и замедление активности дают о себе знать. При этом агентство по-прежнему ожидает дефицита на рынке до конца года. В сентябре экспорт дизельного топлива и газойля сократился примерно на 1,3 млн баррелей в сутки по сравнению с предыдущим годом. Узкое место — дизельное топливо: в Великобритании его цена достигла 192,5 пенса за литр — максимума с июля 2022 года.
3. США: индекс PCE подтверждает перенос роста цен на энергоносители
Отчет Министерства торговли за сентябрь был опубликован утром после заседания ФРС. Индекс цен PCE вырос на 0,5% за месяц и на 3,6% за год против 3,4% в августе. Базовый индекс PCE, не учитывающий продукты питания и энергоносители, вырос на 0,3% за месяц и на 3,1% за год против 3,0%. Цены на товары выросли за год на 3,9%, на услуги — на 3,5%.
Толчком стали цены на энергоносители. Бензин и другие энергоносители в сентябре подорожали на 9,2%, а энергоносители и связанные с ними услуги вместе — на 5,4%. Опасения вызывает распространение роста цен: услуги без учета энергетики и жилья подорожали за месяц на 0,4%, а базовая инфляция в сфере услуг без учета жилья составила 3,6% в годовом выражении — максимум с 2024 года, сообщает журналист Ник Тимирос. Предпочитаемый ФРС базовый показатель (3,1%) также примерно на полпроцентного пункта выше базового ИПЦ (2,6%).
Экономический рост усложняет картину. В третьем квартале ВВП вырос в пересчете на год на 3,4% — быстрее ожиданий и против 2,2% во втором квартале; этому способствовал всплеск деловых инвестиций, связанный с ИИ. Сентябрьские показатели были слабее: доходы выросли лишь на 0,2%, реальные располагаемые доходы снизились на 0,3%, норма сбережений упала до 3,8%, а реальные потребительские расходы почти не изменились. В пересчете на квартал инфляция PCE, напротив, замедлилась (до 2,1% в годовом выражении с 5,0% во втором квартале), поэтому сентябрьский показатель говорит об ускорении инфляции, а не о ее непрерывном росте.
ФРС. В сентябре центральный банк под руководством председателя Кевина Уорша повысил ставку на четверть процентного пункта, до 3,75%–4,00%, а 28 октября оставил ее без изменений: решение принято 10 голосами против 2. Управляющая Лиза Кук и президент Федерального резервного банка Кливленда Бет Хаммак выступали за повышение. Уорш не дает сигналов о будущей политике, но данные усиливают аргументы в пользу декабрьского решения, которого широко ожидают инвесторы. Доходность 10-летних казначейских облигаций держится около 5%.
4. Япония: жесткая пауза
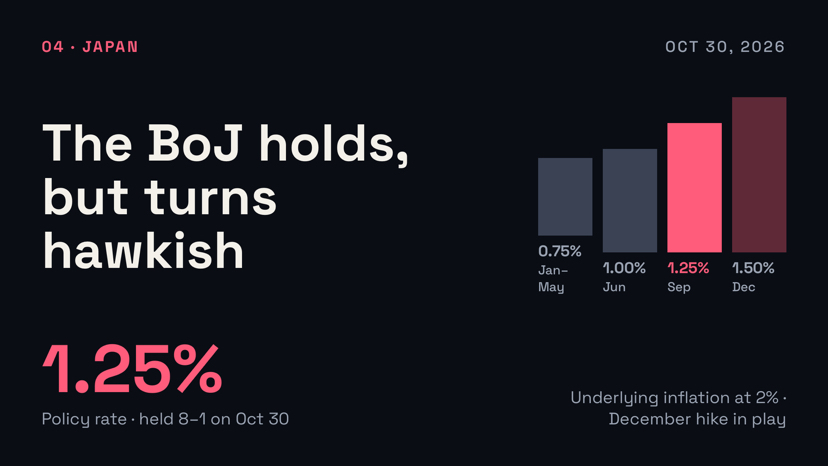
В пятницу Банк Японии сохранил ставку на уровне 1,25% голосами 8 против 1; член совета Хадзимэ Таката выступил против и предложил повысить ее до 1,5%. Банк повысил прогноз инфляции и впервые заявил, что базовая инфляция достигла целевого уровня в 2%. Это важная веха, открывающая путь к повышению ставки уже в декабре. После сентябрьского повышения с 1,00% ставка достигла максимума за 31 год.
За ужесточением политики стоят два фактора: устойчиво высокие цены на энергоносители и подорожание импорта из-за слабой иены. Согласно опубликованному 22 октября опросу экономистов Bloomberg, 83% ожидают следующего повышения ставки в декабре. Опрошенные Reuters аналитики прогнозируют ставку на уровне 1,5% к декабрю и пиковое значение в диапазоне 1,75–2%, тогда как некоторые стратеги считают, что ужесточение глобальных финансовых условий может отложить повышение до января. По оценкам сотрудников Банка Японии, нейтральная ставка находится в диапазоне 1,1–2,5%, так что пространство для дальнейшего повышения есть.
Япония также находится на передовой борьбы за запасы. В марте страна высвободила 80 млн баррелей из резервов, а теперь призывает азиатские страны создавать более крупные совместные запасы.
5. Великобритания: на горизонте повышение ставки в ноябре
Инфляция в Великобритании выросла с 3,1% в августе до 3,5% в сентябре — максимума с октября 2025 года и выше прогнозов. Цены на автомобильное топливо за год выросли на 29,8%: бензин стоит 169,5 пенса за литр, дизельное топливо — 192,5 пенса. Базовая инфляция выросла до 2,8%, а инфляция в сфере услуг — до 3,7%.
В сентябре Банк Англии сохранил ключевую ставку на уровне 3,75% голосами 6 против 3; трое членов комитета проголосовали за немедленное повышение до 4%. Комитет прогнозирует, что в первом квартале 2027 года инфляция будет немного выше 4%. Goldman Sachs и Rabobank прогнозируют повышение на четверть процентного пункта 5 ноября, а рынки прогнозов оценивают его вероятность выше 90%. Некоторые прогнозисты ожидают, что октябрьская инфляция приблизится к 3,8%, а после пересмотра предельных цен на энергию в январе ставка приблизится к 4,5%.
6. Другие центральные банки: ЕЦБ
В четверг Европейский центральный банк сохранил ставку по депозитам на уровне 2,50% после двух повышений в этом году. Однако он обсуждал повышение, предупредил, что риски для инфляции смещены в сторону ее ускорения, и не исключил повышения в декабре. Инфляция в еврозоне составляет 3,8% — максимум с сентября 2023 года; цены на энергоносители выросли примерно на 19%. В октябре рост в частном секторе еврозоны замедлился до минимума за четыре месяца — это стагфляционное давление, с которым пытаются справиться все эти центробанки. Кристин Лагард также объявила, что покинет свой пост в феврале.
7. Как связаны эти события
Цепочка событий проста. Война ограничивает предложение, сокращение поставок ведет к росту цен на нефть и дизельное топливо, подорожание энергоносителей повышает общую инфляцию и начинает распространяться на сферу услуг, а центральные банки отвечают ужесточением политики. Между тем экстренные резервы, которые обычно смягчают последствия потрясений, истощились, поэтому пространство для ошибок сократилось. Риск заключается в стагфляции: МЭА ожидает снижения спроса на нефть, экономика еврозоны замедляется, а реальные расходы в США остановились — и все это на фоне ускорения инфляции.
В ближайшие несколько недель возможны три основных сценария, и надежно оценить вероятность ни одного из них нельзя.
Деэскалация или возобновление движения через Ормузский пролив. Цены на нефть снизятся, ожидания повышения ставок ослабнут, а программы пополнения запасов смогут смягчить падение цен.
Эскалация после промежуточных выборов. Brent может подорожать еще сильнее, декабрьских повышений ставок будет трудно избежать, а опасения по поводу роста усилятся. Резервы меньше, чем в марте.
Тупик. Brent остается в диапазоне $100–$120, повышения ставок следуют одно за другим (Банк Англии — в ноябре, остальные — в декабре), а падение спроса постепенно делает то, чего не удается добиться за счет предложения.
Что это значит для рынков. На рисковые активы, в том числе криптовалюты, ситуация влияет главным образом через доходность облигаций и ликвидность. Доходность 10-летних облигаций США около 5% и склонность четырех крупных центральных банков к повышению ставок повышают порог для спекулятивных активов, тогда как деэскалация, вероятно, быстрее всего ослабит давление.
8. Даты, за которыми стоит следить
30 октября: октябрьский ИПЦ в Токио и пресс-конференция управляющего Уэды.
3 ноября: промежуточные выборы в США, после которых станет актуальным вопрос о возобновлении ударов США по Ирану.
5 ноября: решение Банка Англии и отчет о денежно-кредитной политике; базовый сценарий рынка — повышение ставки до 4,00%.
Середина ноября: октябрьские данные по ИПЦ США и Великобритании, а также следующий отчет МЭА о рынке нефти.
Декабрь: заседание ФРС (решение — 9 декабря), а также заседания ЕЦБ, Банка Японии и Банка Англии.
Постоянно: движение через Ормузский пролив, уровни стратегических резервов нефти США и объявления об их пополнении, цена Brent около $115 и доходность 10-летних облигаций США около 5%.
Итог
Правительства не столько накапливают запасы, сколько расходуют их — отчасти поэтому цены на нефть резко растут: буферы истощаются, а предложение по-прежнему ограничено. Центральные банки США, Японии, Великобритании и Европы это заметили. ФРС уже повысила ставку, ожидается, что 5 ноября за ней последует Банк Англии, а Банк Японии и ЕЦБ сигнализируют о возможном повышении в декабре. Следующее испытание — продолжит ли инфляция, вызванная подорожанием энергоносителей, распространяться на сферу услуг, что надолго сохранит жесткую денежно-кредитную политику, или же падение спроса и деэскалация сначала охладят нефтяной рынок.
Эта статья предназначена только для информирования и не является финансовой рекомендацией. Рынки волатильны, и вы можете потерять деньги. Проводите собственное исследование.
Источники и примечания к данным
Данные приведены по состоянию на 29–30 октября 2026 года и быстро меняются; котировки нефти различаются в зависимости от контракта и времени суток. Данные о резервах основаны на октябрьском отчете МЭА о рынке нефти в изложении gCaptain, Министерстве энергетики США, еженедельных данных EIA, собранных Energy Factbook и 24/7 Wall St., а также материалах The National, EnergyNow и Oilprice.com. Данные о ценах на нефть взяты из CNBC, Reuters, Fortune и хронологии цен в Википедии. Данные об инфляции и экономическом росте в США основаны на публикации Министерства торговли в изложении CNBC, Morningstar и ActionForex, а также на сообщениях CNBC, CNN и NPR о решении ФРС. Данные по Японии взяты из Reuters, Bloomberg и Investing.com; по Великобритании — из публикации Управления национальной статистики в изложении Trading Economics, ITV и Библиотеки Палаты общин, прогнозов Goldman Sachs и Rabobank и рыночных оценок Polymarket; по ЕЦБ — из CNBC, Reuters и The Irish Times. Мнения аналитиков принадлежат самим аналитикам.
#EarningsSeason #USMidtermElections #SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember #StrategyReports$21BQ3OperatingProfit #TwoAddressesHoldingAbout1.28BUSDTFrozen