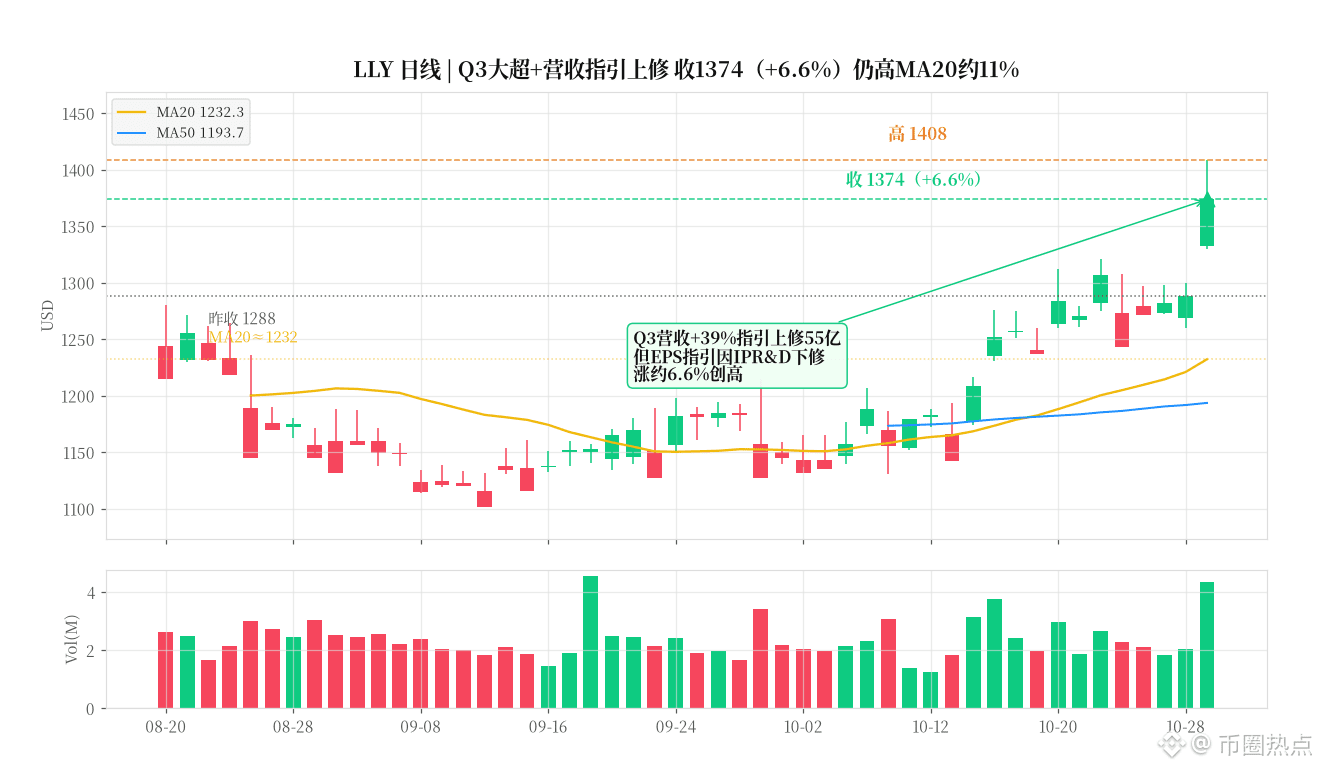
Выручка Eli Lilly за Q3 — 24,4 млрд, +39% год к году; годовой прогноз по выручке повышен на 5,5 млрд, но прогноз EPS снижен из-за расходов на IPR&D по сделкам M&A. Акции выросли примерно на 6,6%, обновив максимум — я не гонюсь за этим движением
Что увидел:
Скорректированная EPS — 7,48 против ожидавшихся 6,26; выручка — 24,4 млрд против 22,61 млрд. Выручка Mounjaro — 10,72 млрд, +65% год к году; Zepbound — 5,35 млрд, +49%.
Годовой прогноз по выручке повышен с 85–87 млрд до 91–92 млрд (середина диапазона выросла на 5,5 млрд); прогноз EPS снижен с 35,50–36,50 до 35–36 — повышение базового прогноза на 4,07 нивелировали расходы на IPR&D в размере 4,57.
Закрытие сегодня — 1373,70 (+6,63%), внутридневной максимум — 1408, примерно на 11% выше MA20 ≈ 1232.
Моё мнение:
Бизнес препаратов от ожирения продолжает расти, но EPS на бумаге размывается из-за приобретений. Акции у новых максимумов — не стоит гнаться за взлётом.
Наблюдаю, но не вхожу: можно обсуждать вход, если цена закрепится выше сегодняшнего максимума 1408; падение ниже вчерашнего закрытия 1288 будет означать, что попытка роста провалилась.
Как думаете, это ускорение тренда или позитив уже учтён в цене и стоит дождаться отката?
$LLY $AAPL
#礼来 #美股
Что увидел:
Скорректированная EPS — 7,48 против ожидавшихся 6,26; выручка — 24,4 млрд против 22,61 млрд. Выручка Mounjaro — 10,72 млрд, +65% год к году; Zepbound — 5,35 млрд, +49%.
Годовой прогноз по выручке повышен с 85–87 млрд до 91–92 млрд (середина диапазона выросла на 5,5 млрд); прогноз EPS снижен с 35,50–36,50 до 35–36 — повышение базового прогноза на 4,07 нивелировали расходы на IPR&D в размере 4,57.
Закрытие сегодня — 1373,70 (+6,63%), внутридневной максимум — 1408, примерно на 11% выше MA20 ≈ 1232.
Моё мнение:
Бизнес препаратов от ожирения продолжает расти, но EPS на бумаге размывается из-за приобретений. Акции у новых максимумов — не стоит гнаться за взлётом.
Наблюдаю, но не вхожу: можно обсуждать вход, если цена закрепится выше сегодняшнего максимума 1408; падение ниже вчерашнего закрытия 1288 будет означать, что попытка роста провалилась.
Как думаете, это ускорение тренда или позитив уже учтён в цене и стоит дождаться отката?
$LLY $AAPL
#礼来 #美股