SanDisk продолжит расти и в следующем квартале, а высокая маржа не спешит уходить
В отчётном квартале потребительский бизнес SanDisk просел на 29% по сравнению с предыдущим кварталом, но это не помешало росту всей компании.
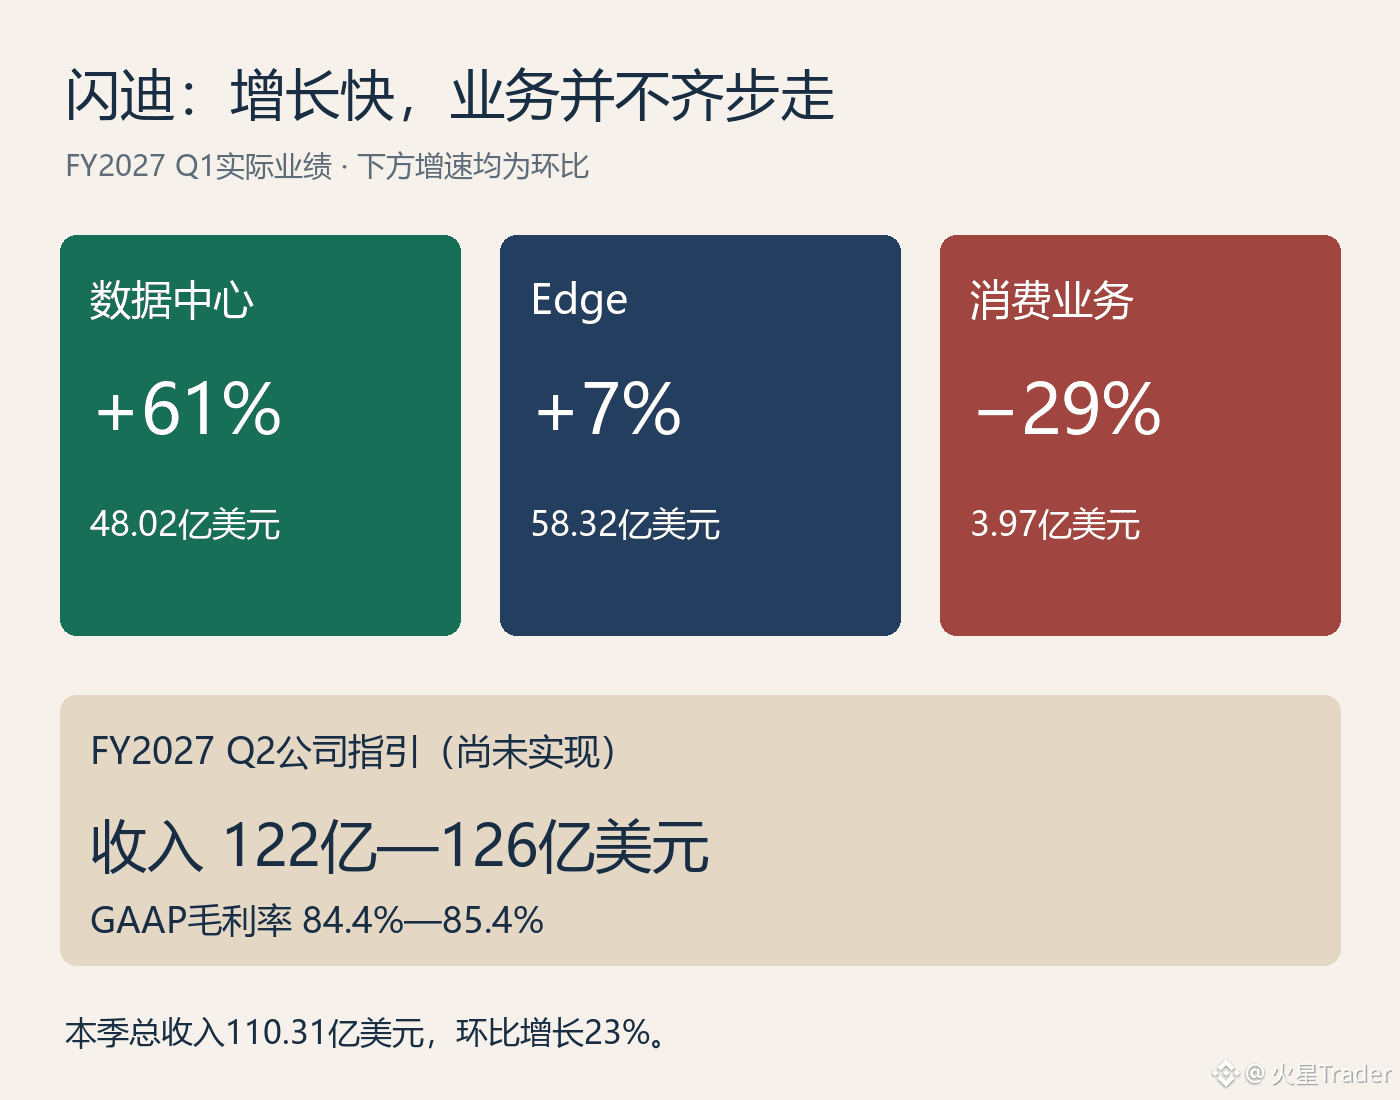
Причина проста: выручка потребительского бизнеса в этом квартале составила лишь 397 млн долларов, тогда как выручка подразделения центров обработки данных достигла 4,802 млрд долларов, увеличившись на 61% по сравнению с предыдущим кварталом. Выручка компании в целом составила 11,031 млрд долларов — на 23% больше, чем в прошлом квартале. Если следить только за спадом в потребительском сегменте, можно упустить из виду бизнес, который по-настоящему обеспечивает рост показателей.
Прогноз выручки на следующий квартал составляет 12,2–12,6 млрд долларов, а ожидаемая валовая маржа по GAAP — 84,4–85,4%. В этом квартале валовая маржа составила 85%, и компания не прогнозирует, что высокая маржа в ближайшее время резко снизится.
Поэтому я по-прежнему с оптимизмом оцениваю результаты SanDisk. Бизнес центров обработки данных уже достиг значительных масштабов, а прогноз выручки на следующий квартал продолжает расти. Слабость потребительского сегмента — факт, но пока этого недостаточно, чтобы заключить, что рост SanDisk развернётся в обратную сторону.
Есть один спад в денежном потоке: операционный денежный поток в этом квартале составил 6,363 млрд долларов против 7,126 млрд долларов в прошлом. Этому изменению предстоит найти объяснение в последующие кварталы; снижения за один квартал ещё недостаточно, чтобы говорить о проблемах со сбором платежей.
Компания также объявила о дроблении акций в соотношении 1 к 8. Ожидается, что с 20-го числа следующего месяца торги начнутся с учётом дробления. Дробление меняет цену одной акции, но не стоимость бизнеса. Основная ценность этого отчёта — в выручке подразделения центров обработки данных и прогнозе высокой валовой маржи на следующий квартал.
В отчётном квартале потребительский бизнес SanDisk просел на 29% по сравнению с предыдущим кварталом, но это не помешало росту всей компании.
Причина проста: выручка потребительского бизнеса в этом квартале составила лишь 397 млн долларов, тогда как выручка подразделения центров обработки данных достигла 4,802 млрд долларов, увеличившись на 61% по сравнению с предыдущим кварталом. Выручка компании в целом составила 11,031 млрд долларов — на 23% больше, чем в прошлом квартале. Если следить только за спадом в потребительском сегменте, можно упустить из виду бизнес, который по-настоящему обеспечивает рост показателей.
Прогноз выручки на следующий квартал составляет 12,2–12,6 млрд долларов, а ожидаемая валовая маржа по GAAP — 84,4–85,4%. В этом квартале валовая маржа составила 85%, и компания не прогнозирует, что высокая маржа в ближайшее время резко снизится.
Поэтому я по-прежнему с оптимизмом оцениваю результаты SanDisk. Бизнес центров обработки данных уже достиг значительных масштабов, а прогноз выручки на следующий квартал продолжает расти. Слабость потребительского сегмента — факт, но пока этого недостаточно, чтобы заключить, что рост SanDisk развернётся в обратную сторону.
Есть один спад в денежном потоке: операционный денежный поток в этом квартале составил 6,363 млрд долларов против 7,126 млрд долларов в прошлом. Этому изменению предстоит найти объяснение в последующие кварталы; снижения за один квартал ещё недостаточно, чтобы говорить о проблемах со сбором платежей.
Компания также объявила о дроблении акций в соотношении 1 к 8. Ожидается, что с 20-го числа следующего месяца торги начнутся с учётом дробления. Дробление меняет цену одной акции, но не стоимость бизнеса. Основная ценность этого отчёта — в выручке подразделения центров обработки данных и прогнозе высокой валовой маржи на следующий квартал.