Энциклопедия 3Jane 5/13
Кому в итоге выдают займы?
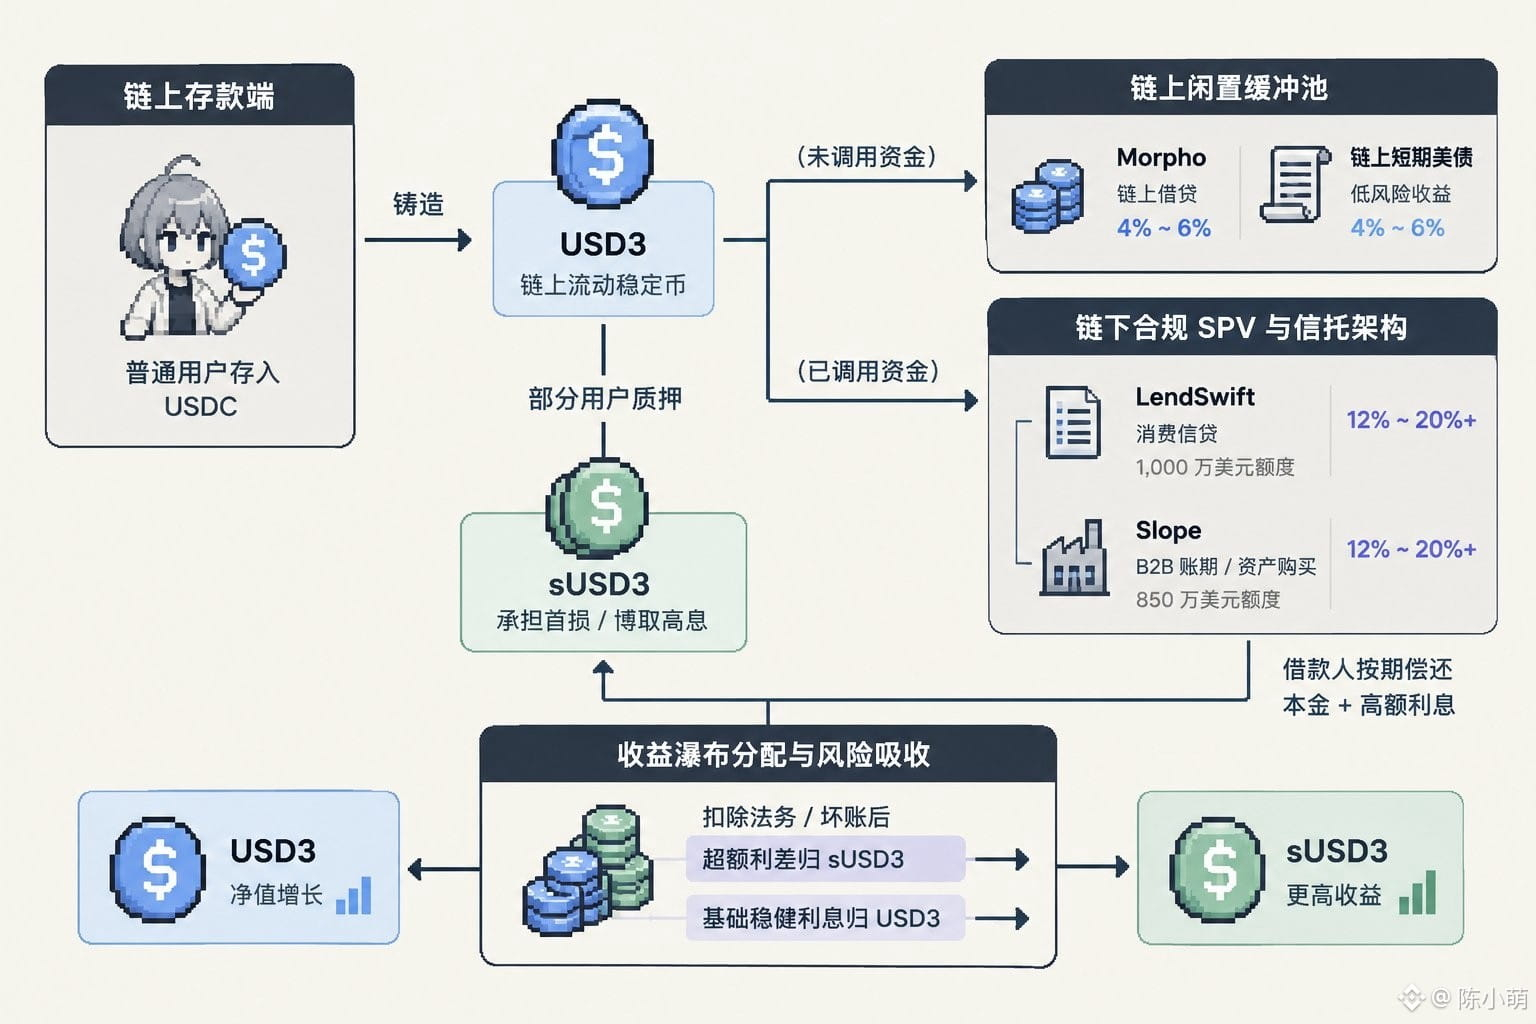
USDC, внесённые в 3Jane ончейн, не выдаются крупным игрокам крипторынка. Через соответствующие требованиям SPV и офчейн-трасты средства направляются американским финтех-кредиторам.
Три основные модели:
① Складское финансирование: краткосрочные кредитные линии для частого пополнения оборотных средств кредиторов
② Покупка кредитных активов: выкуп качественной дебиторской задолженности / портфелей рассрочки по установленным стандартам
③ Постоянное финансирование: пока показатели остаются в пределах лимитов, средства можно повторно выбирать
Раскрытые примеры направлений деятельности:
· LendSwift: потребительское кредитование в США — небольшие суммы, широкий круг заёмщиков, высокие ставки, короткий срок погашения
· Slope: модель «купи сейчас — заплати потом» для бизнеса / оборотное финансирование малого и среднего бизнеса
Для оценки бизнеса достаточно следить за четырьмя показателями: лимит кредитования, фактический объём выданных займов, коэффициент использования средств и TVL протокола. Если TVL резко растёт, а объём выдач не успевает за ним, доходность снижается из-за неиспользуемых средств.