

最近开始重点关注一只美股:
$CLS|Celestica
很多人一提AI基础设施,第一反应是:
NVDA、AVGO、数据中心、电力。
但其实还有一个很重要、却经常被忽略的环节:
高速网络设备 + 数据中心硬件平台。
而 $CLS,正站在这个位置上。
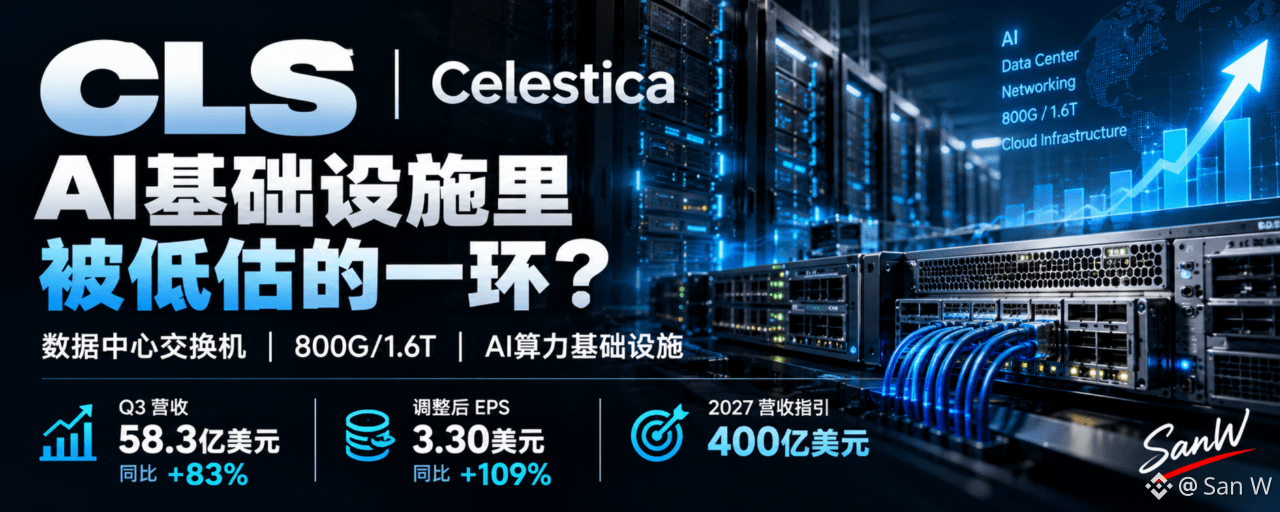
最新 Q3 2026 财报非常夸张:
营收 58.3亿美元,同比增长83%
调整后 EPS 3.30美元,同比增长109%
调整后营业利润率 8.5%,再创新高。
更关键的是,
公司直接把 2027 年营收目标给到了:
400亿美元,同比增长90%
调整后 EPS 预计 21.50美元。
而且管理层明确表示,
2028年的客户需求预测,
还明显高于2027年的收入指引。
这说明市场现在交易的,
已经不只是今年业绩,
而是:
AI数据中心基础设施需求还能持续多久。
Celestica 的核心逻辑,我现在主要看三个:
1. Hyperscaler 资本开支持续
微软、Google、Meta、Amazon 继续扩建AI数据中心,
服务器、交换机、网络硬件都需要同步增长。
2. 800G / 1.6T 网络升级
AI集群规模越来越大,
GPU之间的数据传输需求越来越高。
网络开始从“配套设备”,
变成AI基础设施的核心瓶颈之一。
3. 硬件平台业务正在快速放大
Celestica 的 Hardware Platform Solutions Q3收入约 23亿美元,同比增长70%。
这已经不是传统EMS代工逻辑了。
但风险也很明显。
这种公司最大的风险不是“没有增长”,
而是:
增长预期太高。
当市场已经开始按照2027、2028年的超高增长去定价,
只要未来某个季度低于预期,
估值压缩会非常快。
所以我现在看 $CLS,
不是把它当成第二个 NVDA,
而是把它看成:
AI基础设施超级周期里,卖“铲子旁边的铲子”的公司。
数据中心越大,
服务器越多,
GPU集群越复杂,
网络和硬件平台的重要性就越高。
现在真正要跟踪的不是股价每天涨跌,
而是:
400亿美元的2027收入目标,能不能兑现。
如果能,
那 $CLS 的重估可能还没结束。
如果不能,
现在这么高的市场预期也会反过来成为压力。
好公司,最终还是要靠业绩兑现。
$CLS⛰️
不构成投资交易建议。