


Широко ожидается, что Банк Японии оставит ставки без изменений по итогам двухдневного заседания в пятницу, хотя повышение в декабре по-прежнему возможно. Повышение в сентябре — второе за три месяца — довело базовую ставку до 1,25%. Это самый высокий уровень за 31 год. Темпы ужесточения денежно-кредитной политики не были такими быстрыми с 1990 года.
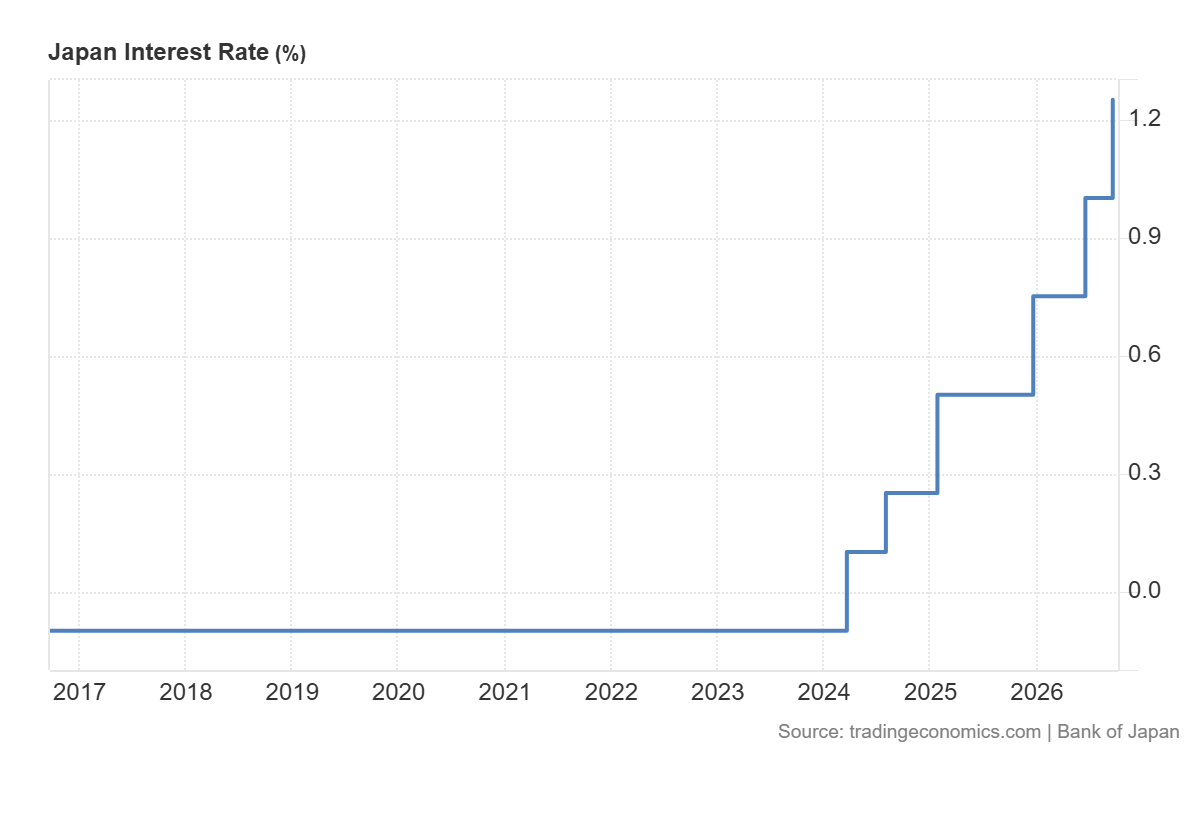
Как ранее в этом месяце сообщило агентство Bloomberg со ссылкой на людей, знакомых с ходом обсуждений, представители Банка предпочли бы сначала оценить влияние этого шага на экономику, прежде чем снова ужесточать политику. Решение о повышении в сентябре также не было единогласным. Два члена совета, назначенные премьер-министром Санаэ Такаити и выступающие за более мягкую бюджетную политику, проголосовали против. Трейдеры восприняли это как сигнал о том, что её администрация может противодействовать дальнейшему повышению ставок.
Пауза, которая вряд ли затянется
Прогнозисты не ожидают интриги в самом решении. Все 16 участников опроса CNBC, проведенного с 14 по 26 октября, ожидают, что ставка останется без изменений, и каждый из них считает, что банк подготовит почву для повышения в декабре или январе, пока инфляция и зарплаты продолжают расти.
Рыночные оценки вероятности повышения ставки в декабре менялись. Когда 13 октября вышла публикация Bloomberg, ночные свопы оценивали вероятность повышения в октябре примерно в 10%, а до декабря — в 88%. К 26 октября Brown Brothers Harriman оценивал вероятность декабрьского повышения уже ближе к 75%.
Экономисты, участвовавшие в опросе Reuters с 13 по 19 октября, также склонялись к такому исходу. Пятьдесят четыре из 78 опрошенных, почти 70%, ожидают, что в этом квартале ключевая ставка достигнет 1,5% — почти вдвое больше, чем в предыдущем опросе. Декабрь назвали около 80% тех, кто указал месяц. На заседание этой недели пришлось 2%.
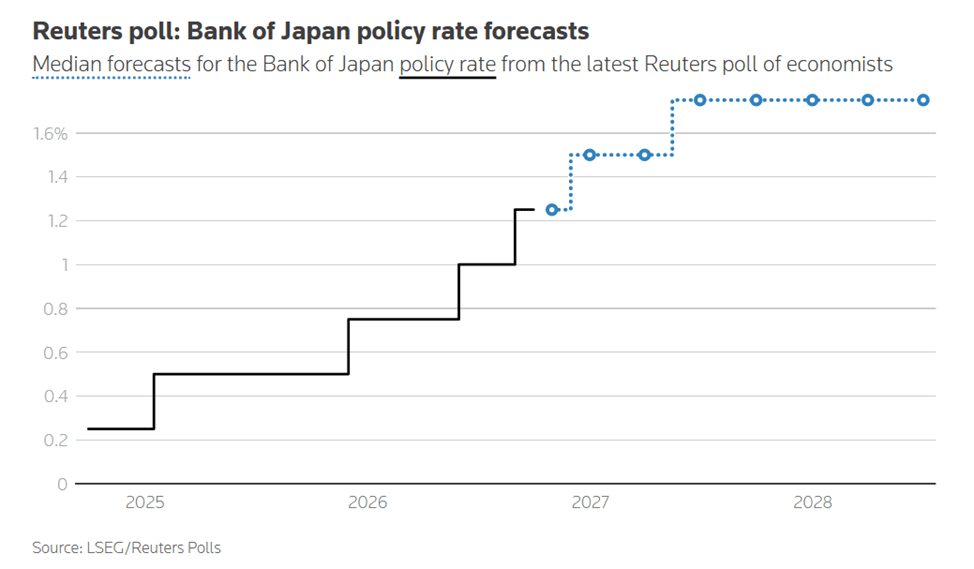
К концу июня 2026 года 39 из 65 аналитиков (60%) ожидают ставку на уровне 1,75% — такую же медиану, как и в сентябре. Менее определенно, где завершится цикл повышений. Почти половина из 41 участника, ответившего на дополнительный вопрос, назвали конечную ставку 1,75%, однако доля тех, кто ожидает 2% или выше, выросла до 51% с 40% в сентябре и 36% в августе.
Уэда хочет закрепить инфляцию на уровне 2%
За всеми этими прогнозами стоит управляющий, который постоянно объясняет, чего именно он ждет. Управляющий Банком Японии Кадзуо Уэда неоднократно говорил в этом месяце, что базовая инфляция уже близка к целевому уровню в 2%. По его мнению, достижение этой отметки на месяц или два мало что доказывает. Он хочет, чтобы инфляция закрепилась на этом уровне, и ясно дал понять, что банк не допустит превышения цели.
Политики в Токио хотели бы проявить больше терпения. На сентябрьском заседании представитель Кабинета министров призвал банк оценить совокупный эффект предыдущих повышений и учесть оценки нейтральной ставки, прежде чем ужесточать политику дальше. Об этом говорится в обзоре мнений, опубликованном 1 октября.
Стратеги ощущают то же противоречие. Хомин Ли, старший макростратег Lombard Odier, считает, что макроэкономическая ситуация говорит в пользу дальнейшего ужесточения. Однако он сомневается, достаточно ли единства в совете по политике, чтобы повышать ставку два заседания подряд, учитывая нынешнюю уязвимость внутреннего рынка облигаций. Сосукэ Накамура из Citi Research придерживается схожего мнения: он не видит явных признаков того, что инфляция ускоряется достаточно, чтобы оправдать последовательные повышения ставки.
МВФ, не входящий в состав банка, считает, что Токио движется в правильном направлении. Кришна Шринивасан, возглавляющий департамент МВФ по Азиатско-Тихоокеанскому региону, ранее в этом месяце заявил Reuters, что Банк Японии «сейчас поступает правильно». Он также предупредил: если инфляция превысит ожидания, ужесточение придется ускорить, чтобы ожидания населения не оторвались от целевого уровня. По его словам, все будет зависеть от данных.
Цены дают аргументы обеим сторонам
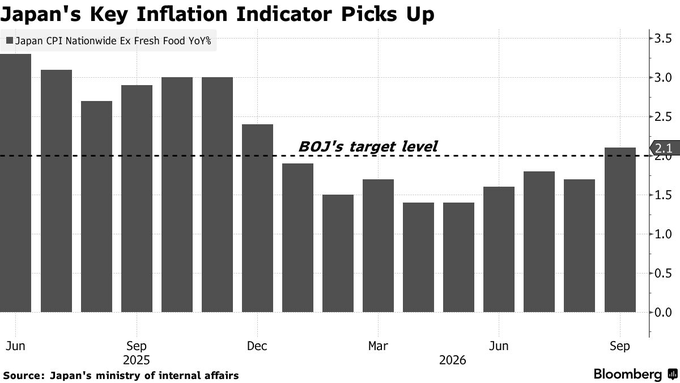
Данные можно трактовать по-разному. Базовая инфляция в сентябре, без учета свежих продуктов, составила 2,1% в годовом выражении — это самый высокий показатель с начала года. Из-за слабой иены продолжают расти импортные издержки, а энергоносители по-прежнему дороги, хотя государственные субсидии смягчают удар по домохозяйствам.
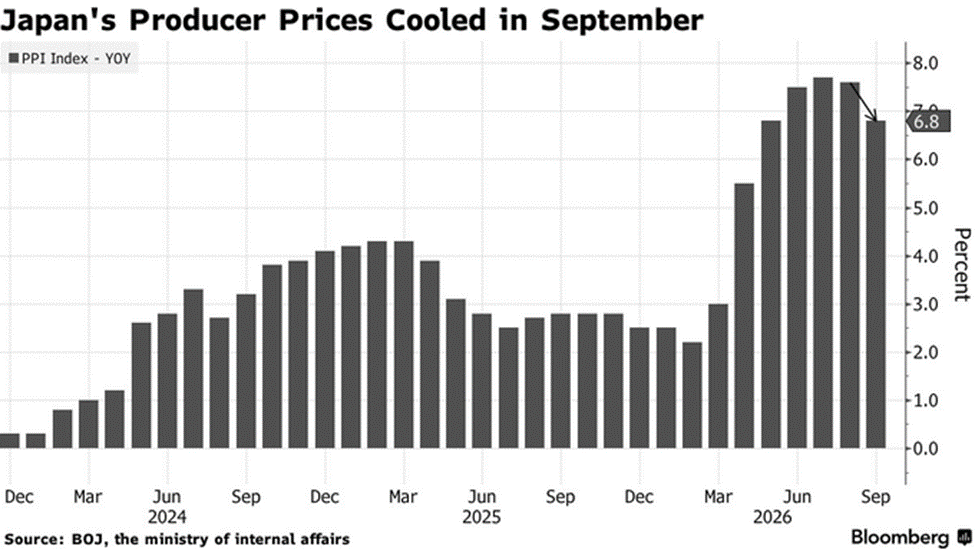
Цены производителей выглядят спокойнее. В сентябре они выросли на 6,8% — меньше, чем на 7,6% в августе; это самый слабый годовой рост с мая. В месячном выражении цены второй месяц подряд снизились на 0,3%. Это указывает на то, что давление со стороны затрат на сырье могло достичь пика, что дало бы Банку Японии возможность подождать, хотя главной причиной замедления стало удешевление риса нового урожая.
Профсоюзы не собираются сбавлять темп
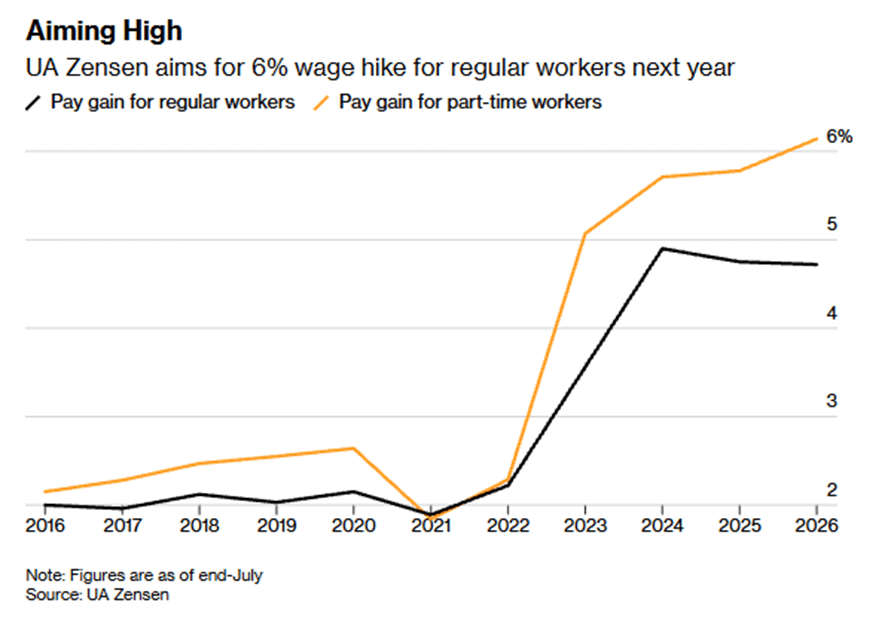
Рынок труда дает основания для дальнейшего ужесточения, пусть и не в этом месяце. Еще один фактор, подталкивающий цены вверх, — зарплаты. Крупнейший промышленный профсоюз Японии UA Zensen планирует добиваться общего повышения зарплат штатных работников на 6% в 2027 году, включая увеличение базовой оплаты на 4%. Это соответствует его цели на 2026 год, завершившийся соглашением о повышении на 4,72%. Для работников с неполной занятостью профсоюз запросит прибавку в 7%, а сотрудники компаний, чьи зарплаты значительно отстают от показателей конкурентов, получат дополнительно 1%.
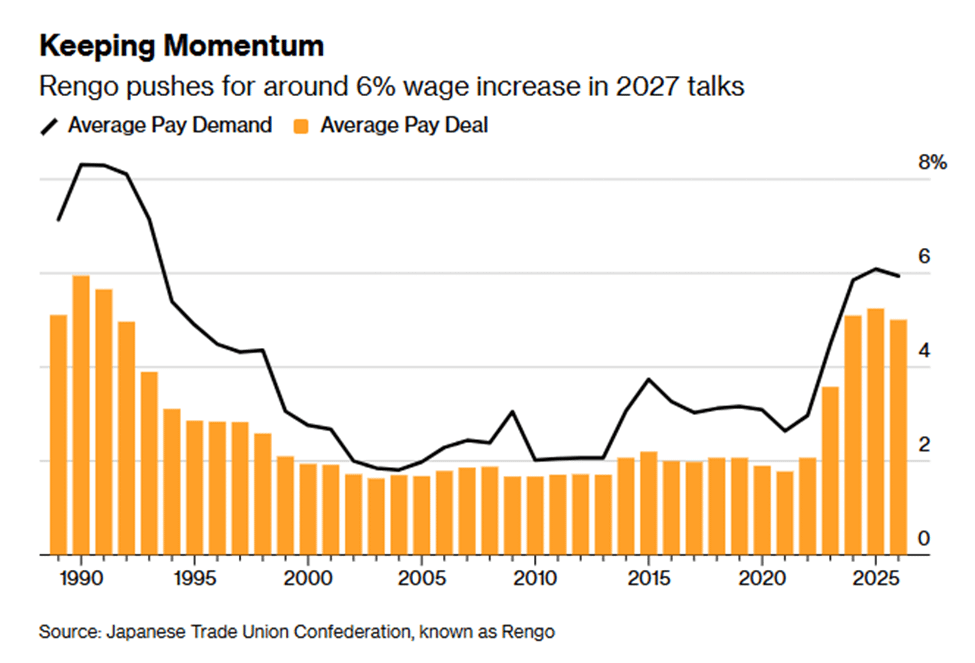
Rengo, крупнейшая профсоюзная федерация страны, хочет, чтобы ее члены требовали повышения зарплат как минимум на 5%, а в идеале — на 6%, при этом базовая оплата должна вырасти на 3–4%. Цель — поддержать рост зарплат, чтобы за ним поспевали потребительские расходы и экономика в целом. Требования еще не означают заключения соглашений, но центральный банк, которому нужны доказательства закрепления инфляции на уровне 2%, все равно воспримет их как обнадеживающий сигнал.
Рынок облигаций воспринимает это спокойно
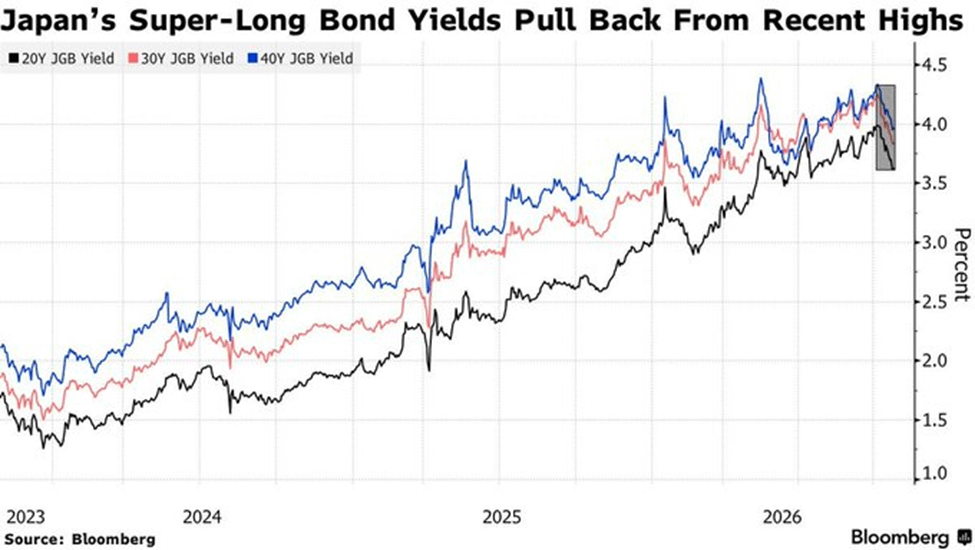
По крайней мере, трейдеры на рынке облигаций выглядят невозмутимыми. В четверг, за день до решения, японские государственные облигации сохраняли стабильность; этому способствовал аукцион двухлетних бумаг, вызвавший более высокий спрос. Коэффициент спроса к предложению вырос до 4,03 с 3,89 на предыдущем аукционе в прошлом месяце. Поддержку также оказал рост цен на казначейские облигации США после того, как Федеральная резервная система оставила ставки без изменений и почти ничего не сказала о декабрьском повышении.
Колебания доходности по всей кривой невелики. Доходность 10-летних облигаций выросла на 0,5 базисного пункта, до 2,83%, а 30-летних — на столько же, до 3,88%. Доходность пятилетних бумаг не изменилась и составляет 2,265%. Доходность базовых двухлетних облигаций снизилась на 0,5 базисного пункта, до 1,895%, нивелировав ранний рост после публикации итогов аукциона (доходность падает, когда цены облигаций растут).
Юхи Кавано, аналитик рынка из Mizuho Securities, считает, что сдержанность ФРС — это повод для Банка Японии не торопиться, что должно поддержать иену и рынок облигаций.
Девять голосов — несколько взглядов
Спокойствие на рынке облигаций не распространяется на дискуссию о политике. В последнее время два бывших чиновника заняли противоположные позиции. Харухико Курода, десять лет возглавлявший Банк Японии, написал в опубликованной в этом месяце книге, что банку, вероятно, следует рассматривать повышение ставки на четверть процентного пункта на каждом заседании, пока ставки не приблизятся к нейтральному для экономики уровню. Он поддерживает стремление Уэды нормализовать политику после многих лет сверхмягких настроек и утверждает, что Япония полностью вышла из дефляции примерно в 2024 году, когда зарплаты начали расти.
Масадзуми Вакатабэ, бывший заместитель управляющего, призывает к осторожности. Реальный экономический рост остается низким, утверждает он, а «половина роста цен обусловлена факторами издержек». По его словам, банку пришлось бы обосновывать повышение ставки, если бы рост был отрицательным, а инфляция в основном была вызвана ростом издержек.
Не все действующие члены совета придерживаются единой позиции. Тоитиро Асада, один из двух голосовавших против в сентябре, заявил, что при базовой инфляции без учета свежих продуктов, которая в последнее время была ниже 2%, экономику нельзя считать достаточно сильной для повышения ставки. Он хотел оставить действующие ориентиры политики без изменений.
Аяно Сато, другой член совета, голосовавший против, заявила, что ситуация в экономике и динамика цен существенно не изменились, поэтому на том заседании повышение ставки казалось ей неуместным. В принципе она не против ужесточения. Сато поддерживает постепенное повышение ставок и считает, что более жесткая политика может способствовать устойчивому росту, но отмечает слабые потребительские расходы и не говорит, когда должно произойти следующее повышение.
«Ястребы» занимают противоположную сторону. Член совета Дзюнко Коэда считает, что банку не следует проявлять «чрезмерную осторожность» в вопросе повышения ставок: риски ускорения роста цен значительны, а финансовые условия остаются мягкими. Она также подчеркнула необходимость продолжать нормализацию баланса.
Заместитель управляющего Рёдзо Химино придерживается схожей позиции. По его словам, базовая инфляция уже довольно близка к 2%, однако инфляционные ожидания на среднесрочную и долгосрочную перспективу продолжают расти, и отсрочка корректировок может привести к реализации ценовых рисков и навредить экономике.
Если отбросить имена, спор сводится к тому, какая ошибка обойдется дороже. Курода опасается, что слишком медленные действия помешают завершить нормализацию. Вакатабэ боится, что слишком раннее повышение ставок ослабит экономику, которая и без того почти не растет. Однако и он оставляет место для такого шага: по его словам, повышение ставки может стать уместным, если планы Такаити по расходам и стратегия роста стимулируют инвестиции и внутренний спрос в достаточной мере, чтобы поднять нейтральную ставку в Японии.
Сбудется ли это и придерживались бы такого мнения два назначенца Такаити, если бы это произошло, — вопрос, на который не ответил ни один опрос.