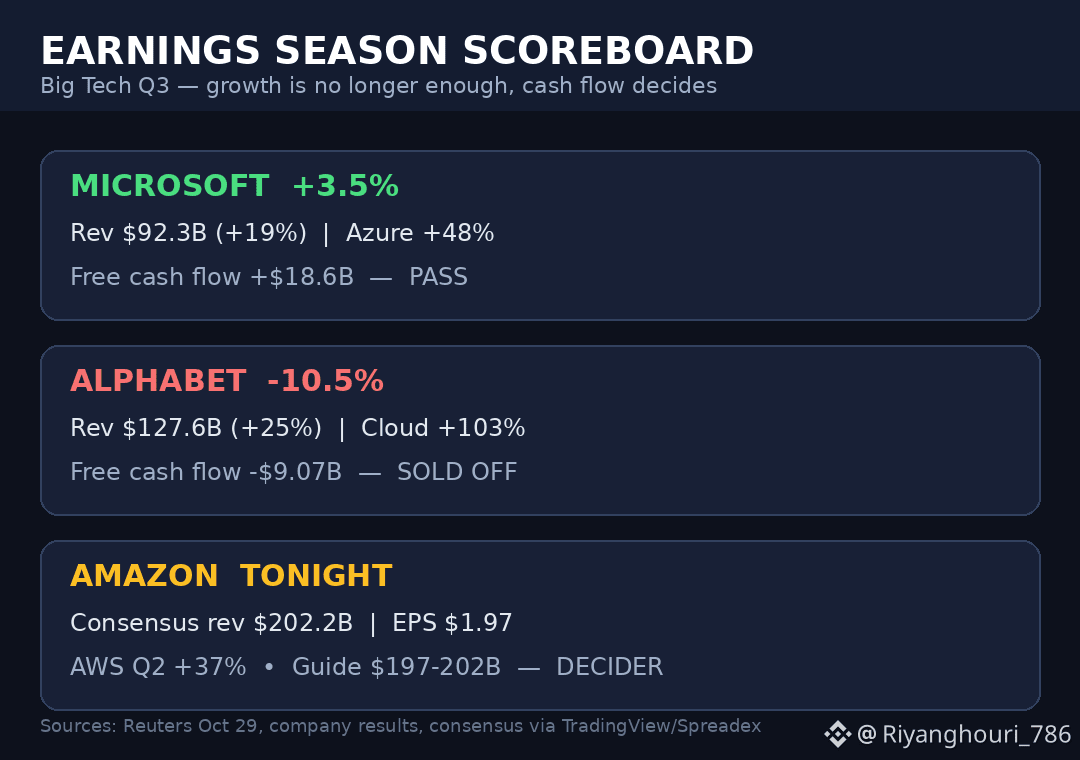
Я перестал оценивать этот сезон отчётности по тому, превзошли ли компании ожидания или не оправдали их: на этой неделе стало ясно, что такой подход не работает. Выручка Alphabet выросла на 25%, до $127.6B, а бизнес облачных сервисов увеличился более чем вдвое — и всё же на премаркете акции компании упали на 10.5%. Выручка Microsoft выросла медленнее — на 19%, до $92.3B, — зато акции подорожали на 3.5%. Дело было вовсе не в темпах роста. Дело было в денежных средствах.
Выручка Azure у Microsoft выросла на 48%, а главное — за квартал компания получила $18.6B свободного денежного потока, значительно больше ожидавшихся аналитиками $8.5B. Выручка облачного бизнеса Alphabet выросла на 103%, до $30.7B, но капитальные затраты в размере $51.4B привели к тому, что свободный денежный поток составил -$9.07B. Руководство предупредило, что в 2027 году расходы снова значительно вырастут. Сегодня утром Reuters прямо заявил: инвесторы больше не готовы безоговорочно позволять каждому гиперскейлеру тратить сколько угодно. Падение акций Meta на 7% после того, как компания впервые со времени IPO получила отрицательный свободный денежный поток, говорит о том же.
Это полностью меняет взгляд на сегодняшний вечер. Amazon опубликует отчёт после закрытия американского рынка. Консенсус-прогноз — выручка около $202.2B и прибыль на акцию $1.97 против собственного прогноза компании в $197–202B. При этом в прошлом квартале рост AWS составил 37%. Теперь одного превышения ожиданий недостаточно: рынок спросит, какой ценой оно достигнуто. Если рост AWS продолжит ускоряться, а денежный поток останется стабильным, Amazon подтвердит версию событий Microsoft. Если же расходы испортят отчёт, как это произошло у Alphabet, снижение затронет весь сектор ИИ.
Так что вопрос для меня не в том, превзойдёт ли Amazon ожидания, а в том, сможет ли она сделать это, не сжигая деньги. Какой версии событий этого сезона вы верите — Microsoft или Alphabet? #EarningsSeason $MSFTB $GOOGLB