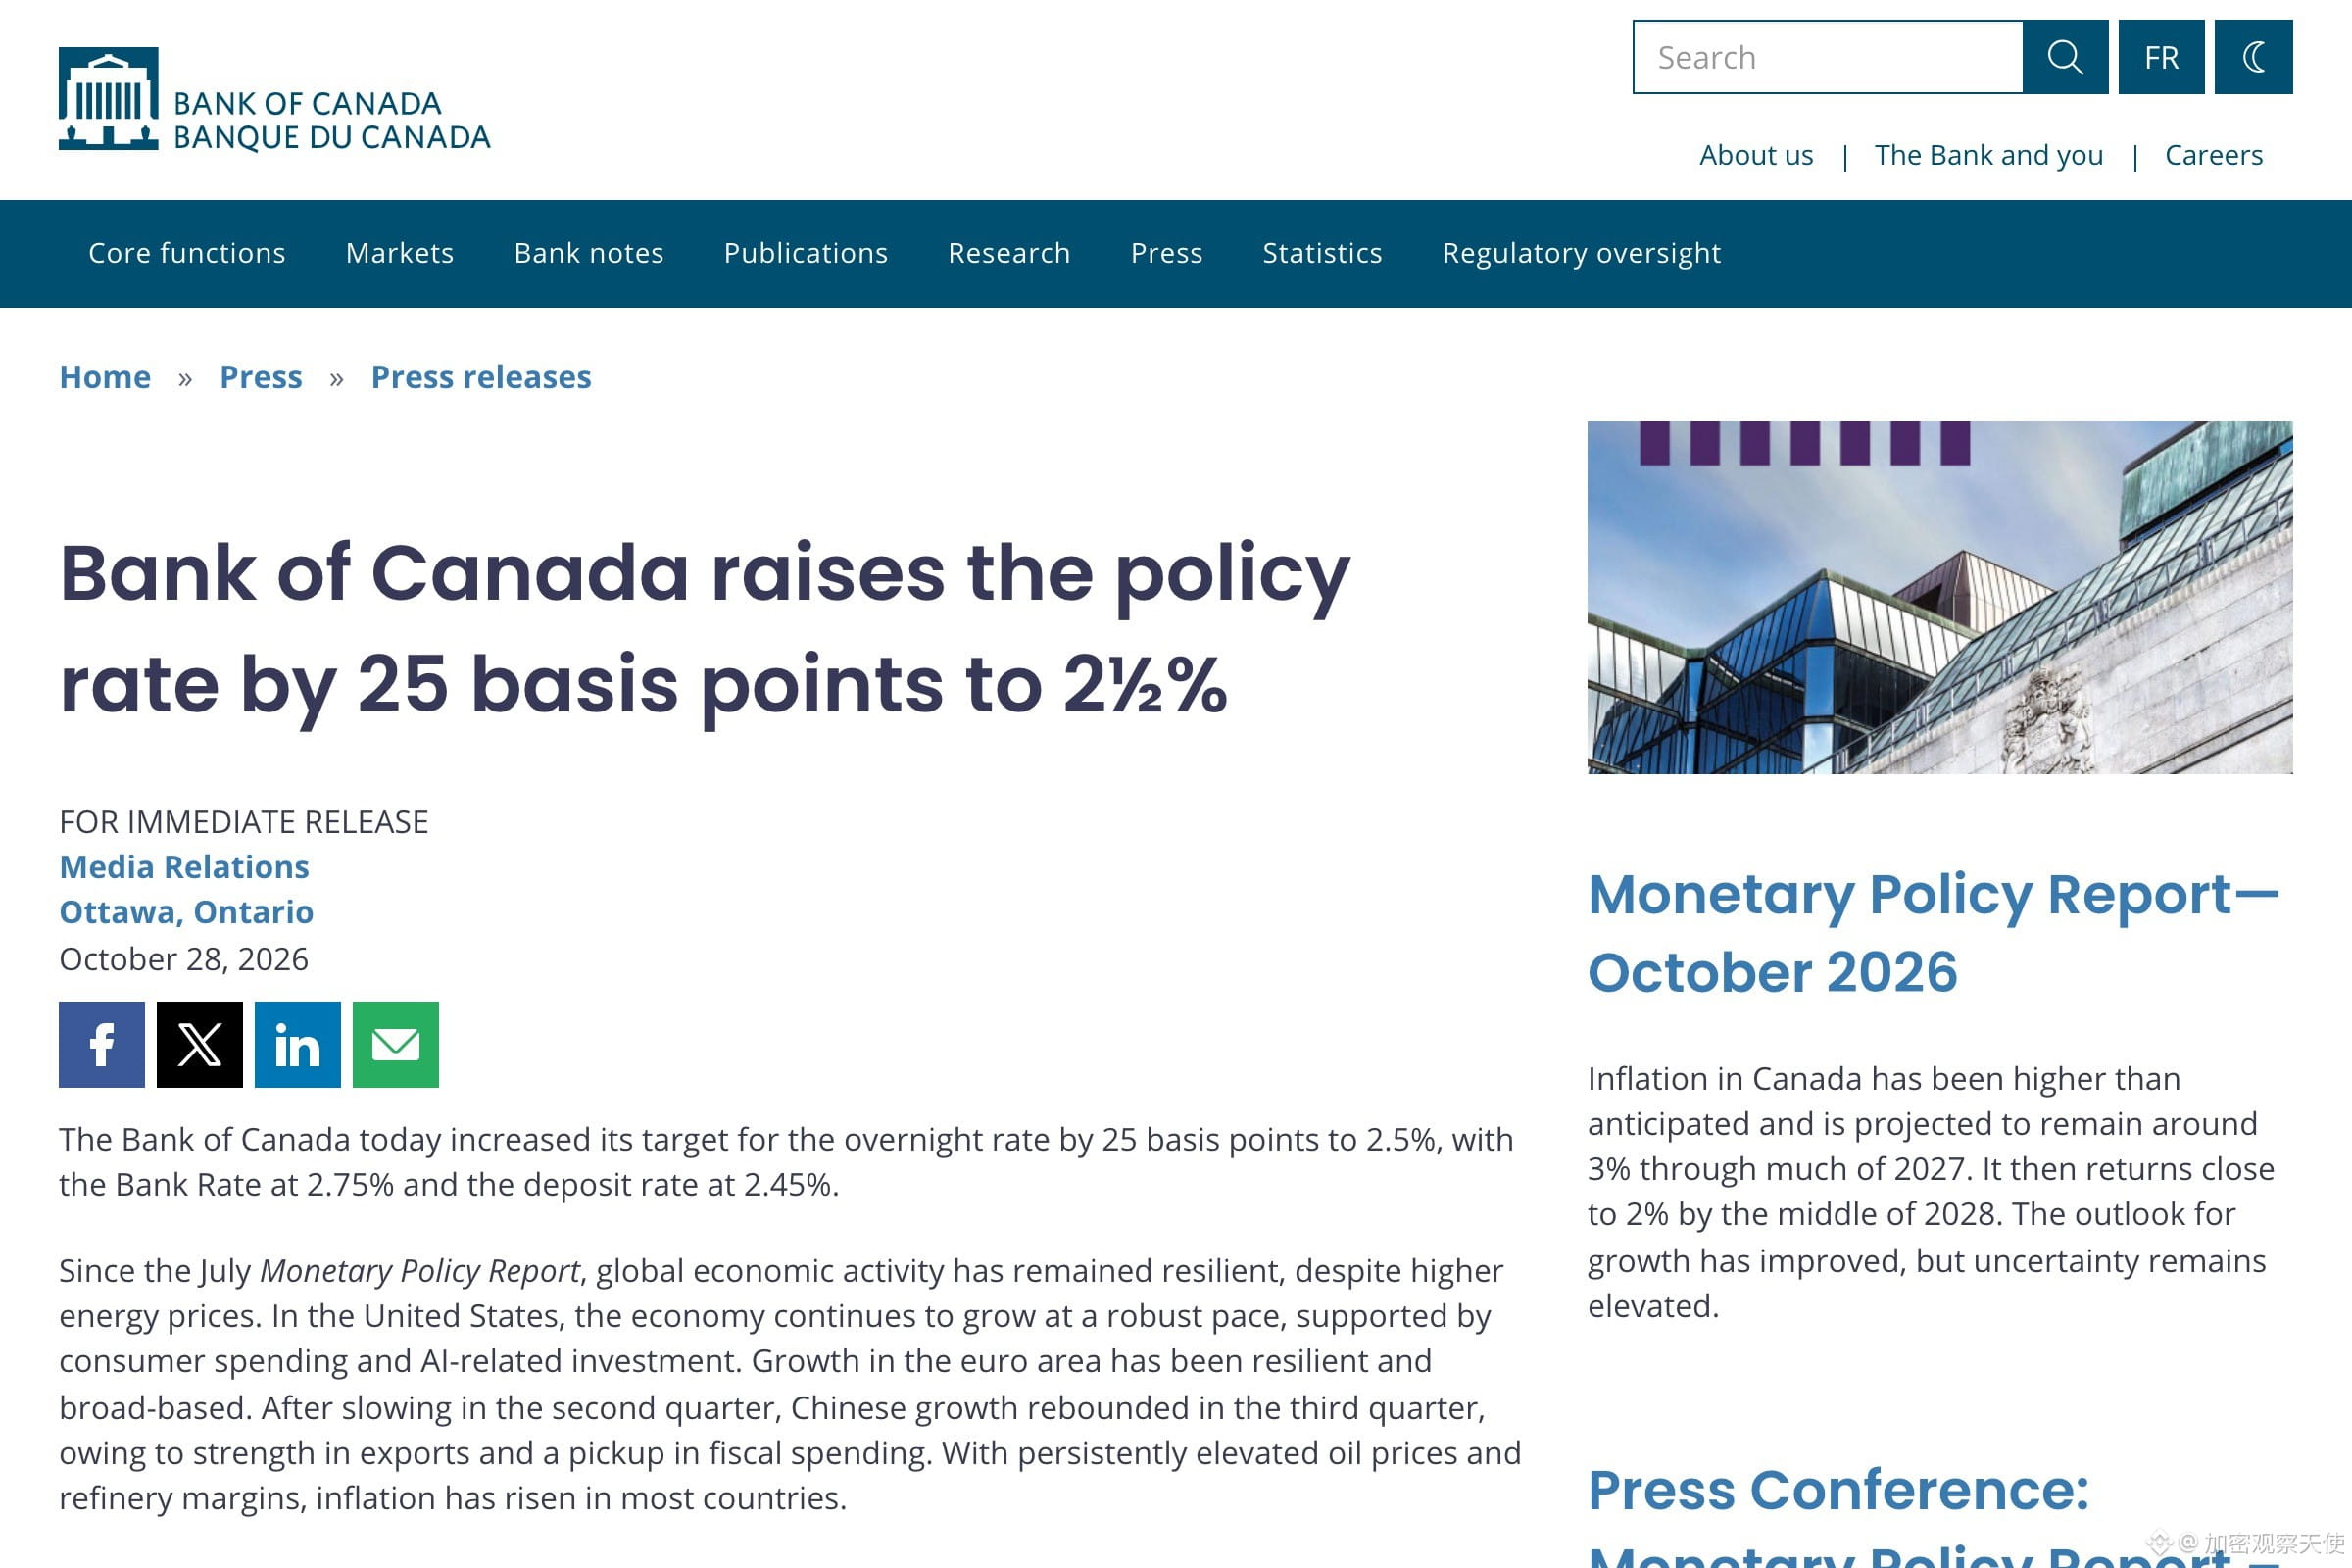
去年 10 月 30 日, Канада снизила ставку до 2.25%.
28 октября этого года она вернула её до 2.50% — полный круг за 363 дня.
Причина не в перегреве экономики, а в ценах на нефть.
В пресс-релизе Банка Канады прямо сказано, что цены на нефть и маржа нефтепереработки остаются высокими, а инфляция во многих странах уже поднялась.
Предыдущее повышение ставки было 13 июля 2023 года, между ними прошло три года и три месяца.
Вот как выглядит расклад этого цикла.
CPI с апреля держится около 3%, а к концу года, как ожидается, достигнет 3.5%.
Инфляция за сентябрь без учета бензина составила 2.2%, а базовый показатель близок к 2%.
Средний прогноз инфляции на 2027 год — 3%, что на целый процентный пункт выше июльского отчета.
Возврат к 2% ожидается только к середине 2028 года.
В заявлении есть и такая фраза: возможно, потребуется дальнейшее повышение ключевой ставки, но с учетом неопределенности Совет решил действовать осторожно.
То, как это прочитал рынок как «ястребиный» сигнал, и осторожность в этой фразе — не одно и то же.
Но еще важнее другая фраза.
Глобальные финансовые условия с июля ужесточились, доходности суверенных облигаций развитых экономик выросли, а фондовые и кредитные рынки колеблются из-за неопределенности вокруг перспектив ИИ.
Один центральный банк в основном тексте решения по ставке отдельно упомянул оценку ИИ.
Это означает, что он считает стоимость финансирования капитальных затрат на ИИ одним из каналов передачи.
Исторически шоки предложения, ведущие к повышению ставок, обычно недолговечны.
3 июля 2008 года ЕЦБ повысил ставку на 25 б.п. до 4.25%, и причиной тоже был рост инфляции из-за нефти.
8 октября того же года он участвовал в скоординированном глобальном снижении ставок, вернувшись к 3.75% — между этими событиями прошло лишь 97 дней.
В апреле и июле 2011 года он снова дважды повышал ставку по 25 б.п., доведя ее до 1.50%.
3 ноября ставка была снижена обратно до 1.25%, а 8 декабря — до 1.00%.
От второго повышения до первого снижения прошло 119 дней.
Поэтому прямая линия «центральный банк становится ястребом — рискованные активы должны падать» в этих двух примерах оказывается неверной.
После повышения ставки сразу же следует снижение.
Главная уязвимость повышения ставки из-за шока предложения — не в центральном банке, а в ценах на нефть.
Пока нефть не достигла пика, повышение ставок трудно остановить; когда пик пройден, откат зачастую происходит так же быстро, как и само повышение.
Неясным для меня остается конец этого цикла.
Если нефть еще один квартал пробудет выше 100 долларов, 3.5% уже не будет пиком — это объяснимо, но доказать это нельзя.
Самое полезное в этой истории — не годы, а последовательность.
Центральные банки, которых толкают вверх цены на энергоносители, в итоге разворачиваются раньше, чем ожидает рынок.
Потому что шок предложения сам себя исчерпывает, а спрос — нет.
WTI на ближайший месяц — 101.46 доллара, а следующее заседание Банка Канады по ставке состоится 9 декабря.
Вы сочтете это повышение ставкой сигналом глобального ужесточения или просто следованием за нефтью?
Данные по ставке и исходный текст взяты из пресс-релиза Банка Канады от 10-28, а цена нефти — по внутридневным данным от 10-29.
Выше приведены сводка открытой информации и личный анализ, это не является инвестиционной рекомендацией.