

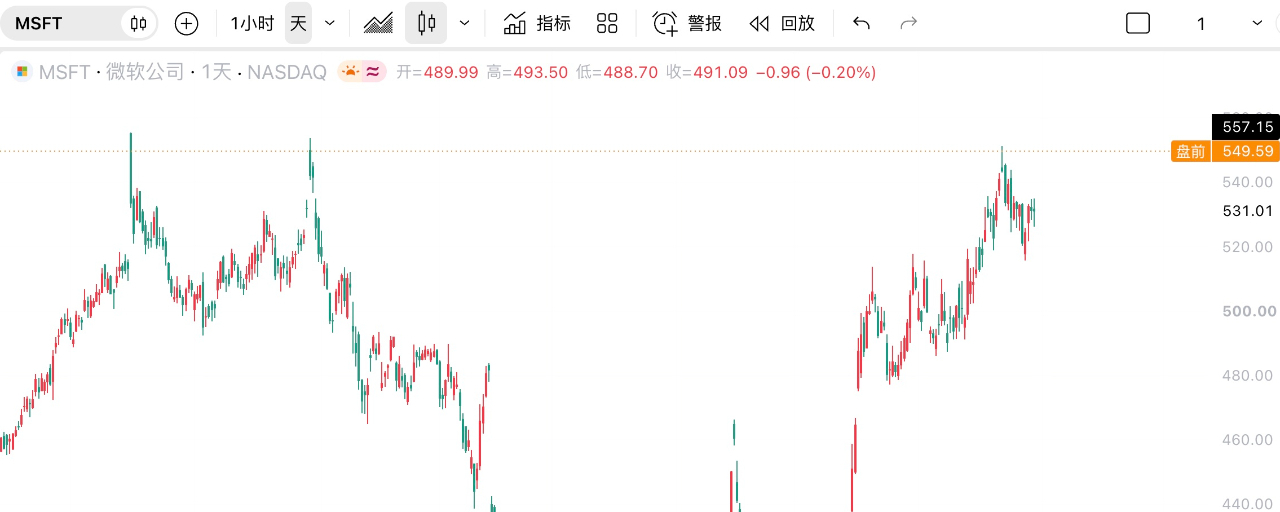

看完谷歌在看微软财报,同样是财报后,微软为何可以盘前上涨?
微软的财报依旧是延续谷歌的分析模式,看五大因素:营收+AI资本支出+自由现金流+未来指引+Azure or AI monetization
营收:优秀,增长重新加速,营收、营业利润、每股收益(EPS)及云业务表现均超出预期
AI资本支出:非常高,而且资本扩张下有Azure和AI收入增长保证,属于有效健康的扩张性资本开支,相比谷歌的资本支出让市场信心更强
自由现金流:依旧保持增长,在一年超过千亿级别的AI基础建设投资下,依旧保持FCF正值,虽然自由现金流还在被资本支出压制,但是有业绩保障,起码可以保持收支平衡
Azure:核心业务依旧是财报最强数据,同比48%增长,而回归前几个季度,从39%一路涨到现在的48%,Azure在如此庞大的收入基础上依旧在重新加速,进一步证实了微软的AI商业化更加完善
未来指引:预计下一季度Azure恒定汇率提升至49%-50%,一旦下个季度数据达成,将会继续证明Azure增长仍然处于加速阶段 #微软财报能否兑现ai红利
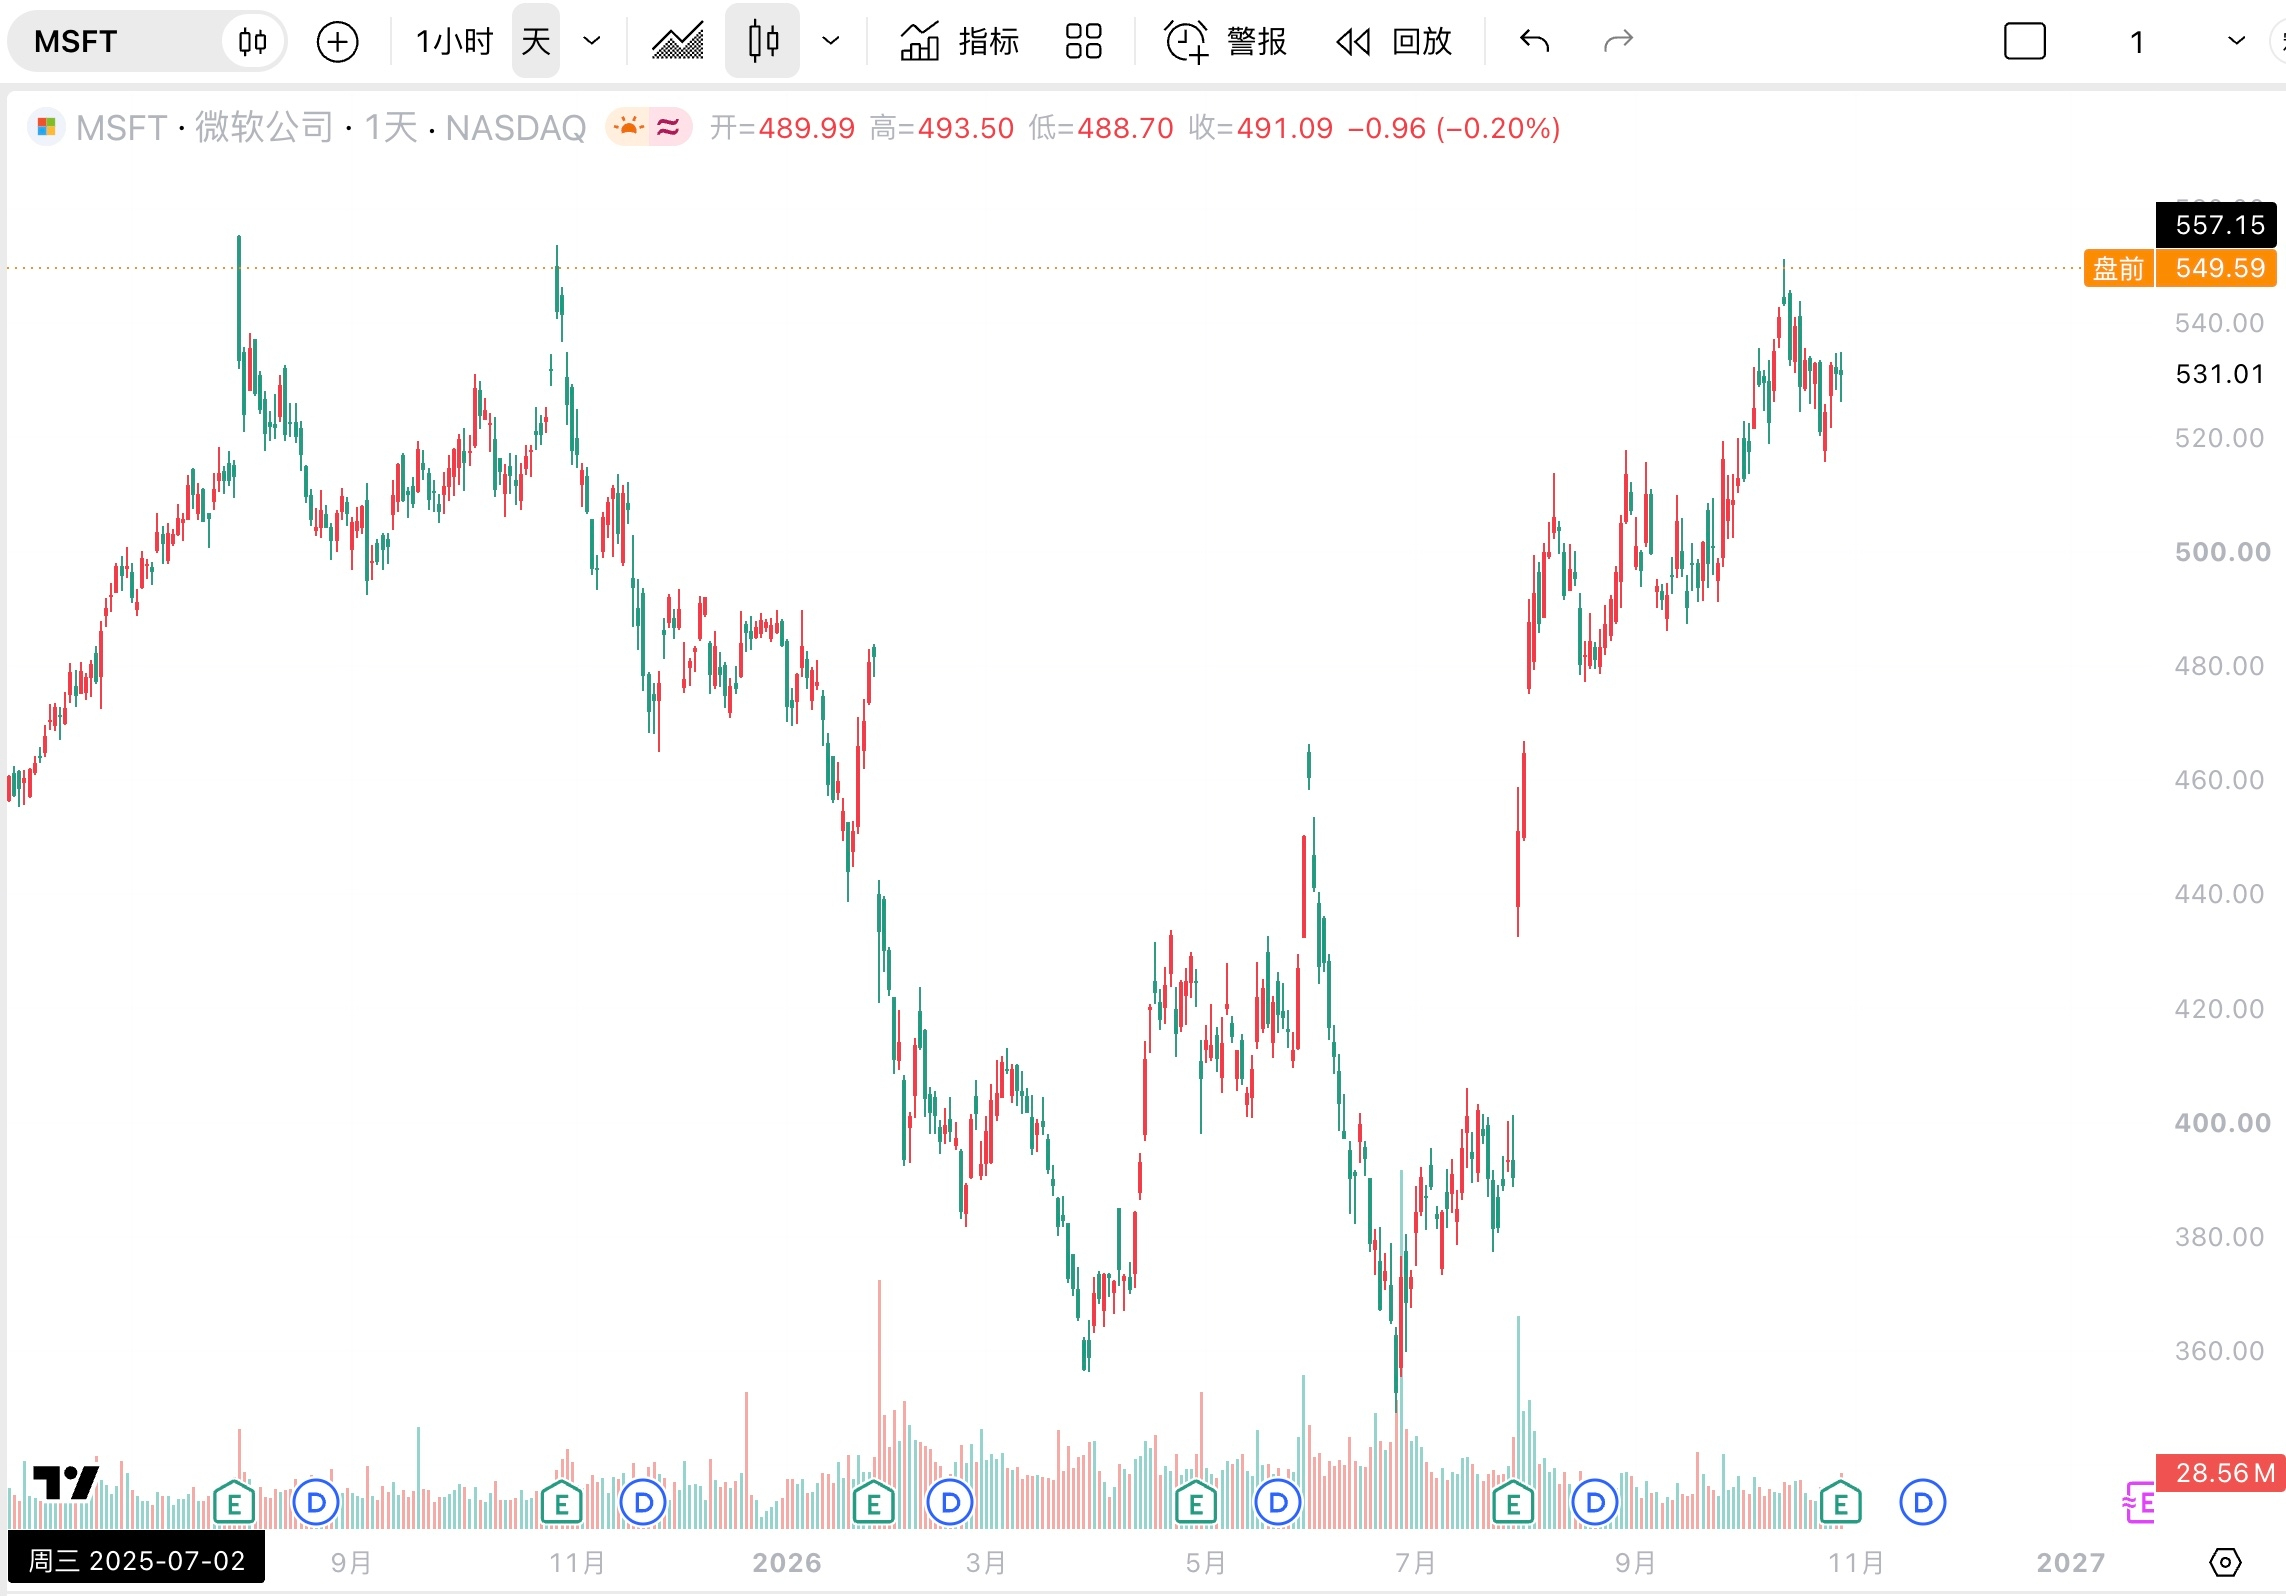
AI Monetization:微软的人工智能变现并不只是来自Azure的48%增长,Foundry收入同比超过3倍,客户数量超过12万+,而在Foundry开源模型上的收入增长10倍,这意味着微软把从模型→Agent→Azure计算→企业部署做成一个完整平台
另外 Copilot也在稳定增长,结合Azure与Foundry,基本上验证了微软在AI 基础设施 + AI 平台 + AI 应用三个层面的盈利能力
其实看完微软的财报要素在对不谷歌,两者其实差距没有想象的那么大,但是微软却比谷歌多了一个核心,那就是证明了自家的AI产业赚钱,而且是全方位的在赚钱,虽然自由现金流并未加速增长,但是已经达到暂时的收支平衡,而这份数据正好踩到市场最想看到的结果上
不过,还是那句话,对于谷歌与微软来说,核心云业务依旧很强,基本面没问题,只不过短期市场在宏观压力下,更愿意为微软的财报与估值买单!