Выручка Google Cloud удвоилась — сначала разберёмся, что именно продаёт компания
Рост Google Cloud в этот раз впечатляет, но сначала я бы посмотрел на структуру выручки. Облачные сервисы и поставки аппаратных систем — это не одно и то же с точки зрения предсказуемости выручки в следующем квартале.
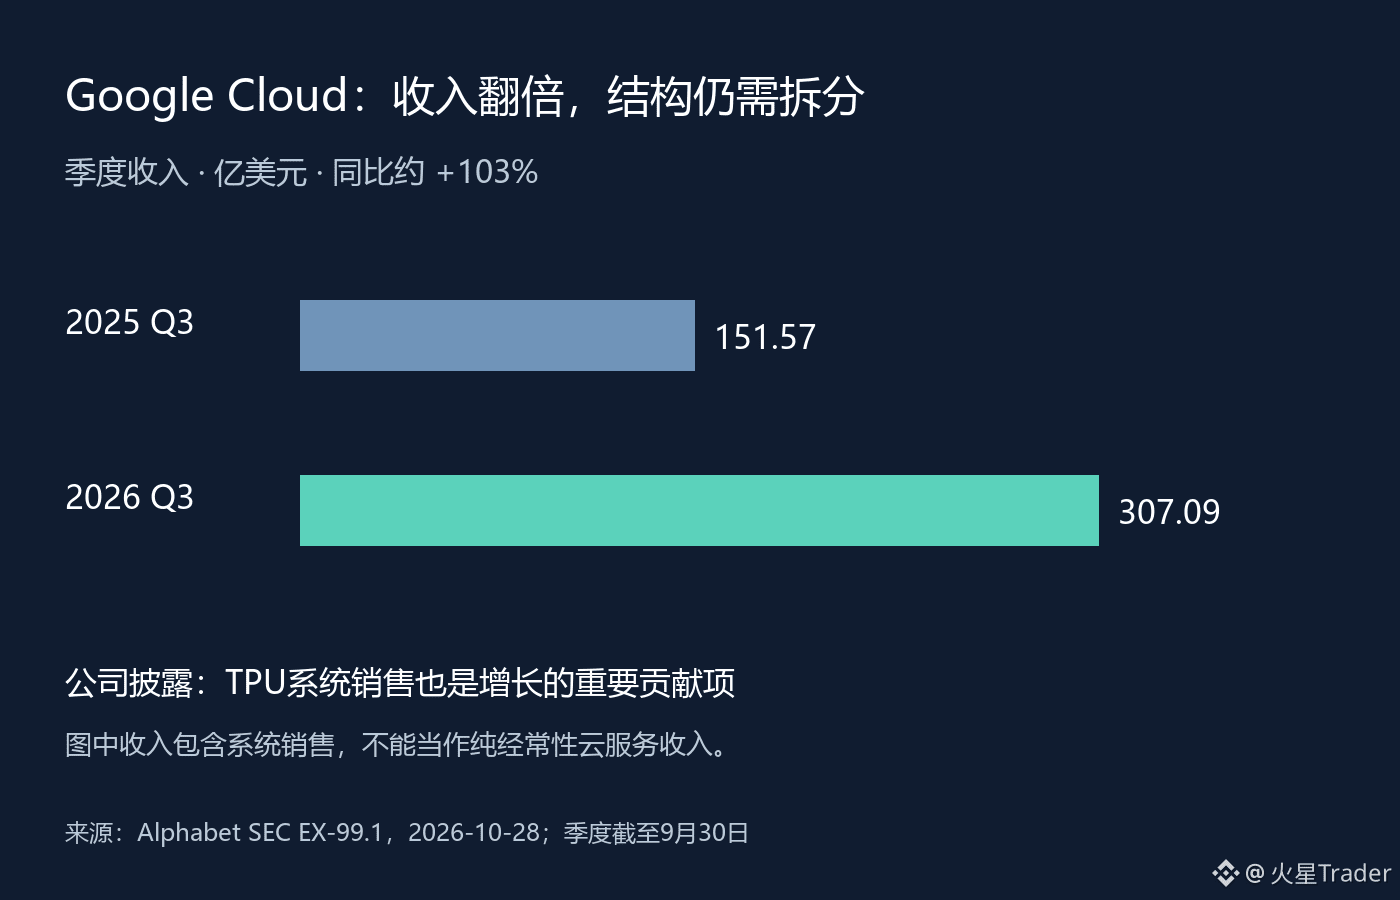
В отчёте Alphabet за третий квартал, опубликованном 28 октября, указано, что выручка Google Cloud выросла примерно на 103% год к году — с 15,157 млрд долларов до 30,709 млрд долларов. Компания также прямо отметила, что важным источником роста стали продажи систем TPU, а также корпоративная ИИ-инфраструктура, ИИ-решения и основные сервисы GCP.
Это значит, что если трактовать рост на 103% как удвоение постоянного потребления облачных сервисов всеми клиентами, можно упустить важный фактор. Продажи систем приносят реальную выручку и помогают строить отношения с клиентами, но сроки её признания могут зависеть от графика поставок. Потребление сервисов, напротив, больше зависит от дальнейшего использования и продления подписок. Обе категории бизнеса могут быть ценными, но без разделения их не следует оценивать по одной и той же модели роста.
В опубликованном отчёте недостаточно подробная разбивка, чтобы отдельно вычесть продажи систем TPU и рассчитать так называемый «темп роста чистых облачных сервисов». Поэтому нельзя придумывать цифру без аппаратных продаж, но неверно и утверждать, что весь высокий рост этого квартала обеспечили именно они. Можно подтвердить лишь то, что компания раскрыла несколько источников роста; их точный вклад ещё предстоит проверить.
На мой взгляд, дальше всего стоит следить за тем, превратится ли структура выручки в устойчивый спрос. Продолжат ли клиенты пользоваться сервисами после крупной поставки, сохранится ли потребление вычислительных мощностей, удастся ли поддерживать рост в следующих кварталах — ответы на эти вопросы помогут оценить долгосрочное качество выручки лучше, чем удвоение за один квартал. Если поставки оборудования нестабильны, изменение квартального темпа роста не обязательно означает резкую перемену спроса со стороны клиентов.
Для оценки компании важно не только то, насколько выросла выручка в этом квартале, но и какая её часть может повторяться и каких дополнительных вложений потребует повторение такого результата. В следующем отчёте и комментариях руководства я уделю особое внимание вкладу продаж систем TPU, динамике использования сервисов и соответствующей рентабельности. Сначала нужно понять, откуда пришёл рост, и лишь затем рассуждать о том, как долго он продлится.
Данные по состоянию на 2026-09-30; отчёт опубликован 2026-10-28, проверен 29 октября по пекинскому времени. Диаграмма построена на основе данных отчётности; она включает продажи систем, поэтому её нельзя считать показателем только регулярной выручки.
Источник: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
Рост Google Cloud в этот раз впечатляет, но сначала я бы посмотрел на структуру выручки. Облачные сервисы и поставки аппаратных систем — это не одно и то же с точки зрения предсказуемости выручки в следующем квартале.
В отчёте Alphabet за третий квартал, опубликованном 28 октября, указано, что выручка Google Cloud выросла примерно на 103% год к году — с 15,157 млрд долларов до 30,709 млрд долларов. Компания также прямо отметила, что важным источником роста стали продажи систем TPU, а также корпоративная ИИ-инфраструктура, ИИ-решения и основные сервисы GCP.
Это значит, что если трактовать рост на 103% как удвоение постоянного потребления облачных сервисов всеми клиентами, можно упустить важный фактор. Продажи систем приносят реальную выручку и помогают строить отношения с клиентами, но сроки её признания могут зависеть от графика поставок. Потребление сервисов, напротив, больше зависит от дальнейшего использования и продления подписок. Обе категории бизнеса могут быть ценными, но без разделения их не следует оценивать по одной и той же модели роста.
В опубликованном отчёте недостаточно подробная разбивка, чтобы отдельно вычесть продажи систем TPU и рассчитать так называемый «темп роста чистых облачных сервисов». Поэтому нельзя придумывать цифру без аппаратных продаж, но неверно и утверждать, что весь высокий рост этого квартала обеспечили именно они. Можно подтвердить лишь то, что компания раскрыла несколько источников роста; их точный вклад ещё предстоит проверить.
На мой взгляд, дальше всего стоит следить за тем, превратится ли структура выручки в устойчивый спрос. Продолжат ли клиенты пользоваться сервисами после крупной поставки, сохранится ли потребление вычислительных мощностей, удастся ли поддерживать рост в следующих кварталах — ответы на эти вопросы помогут оценить долгосрочное качество выручки лучше, чем удвоение за один квартал. Если поставки оборудования нестабильны, изменение квартального темпа роста не обязательно означает резкую перемену спроса со стороны клиентов.
Для оценки компании важно не только то, насколько выросла выручка в этом квартале, но и какая её часть может повторяться и каких дополнительных вложений потребует повторение такого результата. В следующем отчёте и комментариях руководства я уделю особое внимание вкладу продаж систем TPU, динамике использования сервисов и соответствующей рентабельности. Сначала нужно понять, откуда пришёл рост, и лишь затем рассуждать о том, как долго он продлится.
Данные по состоянию на 2026-09-30; отчёт опубликован 2026-10-28, проверен 29 октября по пекинскому времени. Диаграмма построена на основе данных отчётности; она включает продажи систем, поэтому её нельзя считать показателем только регулярной выручки.
Источник: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm