
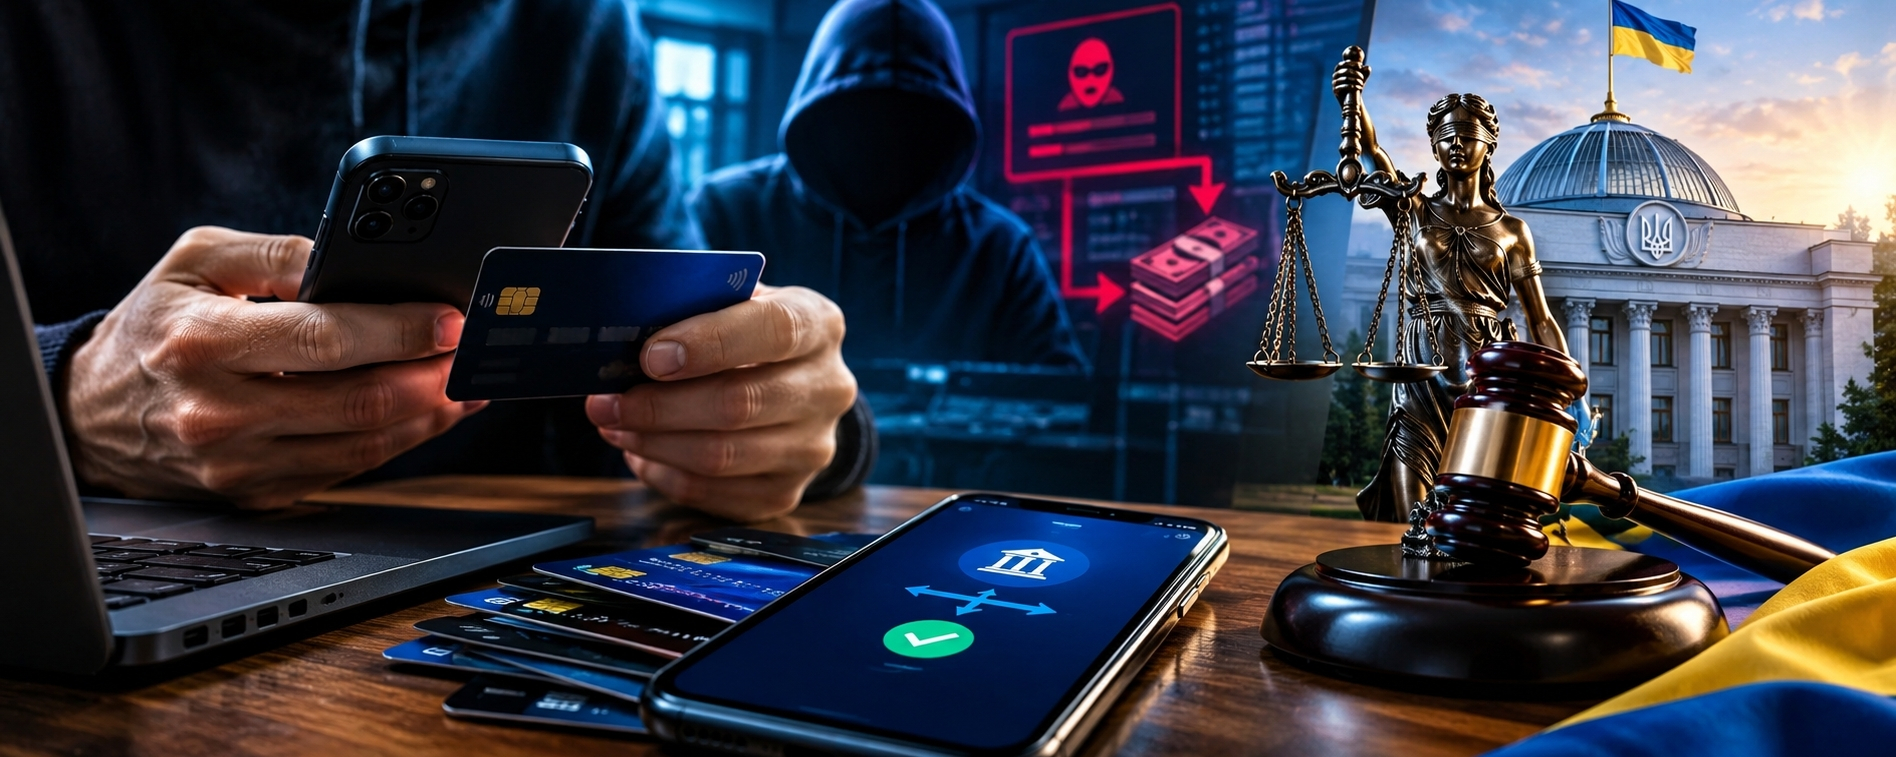
До 6 лет тюрьмы за банковскую карту: Украина ужесточает борьбу с «дропами». Что нужно знать каждому
28 октября 2026 года Верховная Рада Украины приняла во втором чтении и в целом законопроект № 16013, направленный на борьбу с финансовым мошенничеством. За документ проголосовали 270 народных депутатов. Он предусматривает уголовную ответственность за определённые незаконные действия с банковскими картами, платёжными инструментами и доступом к счетам, используемыми в преступных схемах.
Информация опубликована на официальном сайте Верховной Рады Украины.
Почему это важно? Потому что сегодня для проведения финансового мошенничества преступникам необязательно использовать собственные банковские счета. Они могут привлекать других людей, которые за вознаграждение передают карты или доступ к своим счетам. Именно против подобных схем направлены новые нормы.
Кто такие «дропы» и как работают эти схемы?
«Дропами» называют людей, чьи банковские карты, счета или платёжные данные используются для перемещения денег, полученных незаконным путём.
Схема может выглядеть достаточно просто: человеку предлагают деньги за передачу банковской карты или использование его счёта для получения и последующего перевода средств. При этом организаторы могут скрывать свои личности, а финансовые операции проводятся через счета посторонних людей.
Такие счета могут использоваться для перевода денег, полученных от интернет-мошенничества, обмана покупателей, фиктивных инвестиционных проектов и других преступлений.
Главная проблема заключается в том, что организаторы схемы могут оставаться в тени, тогда как банковские операции оформлены на конкретного человека.
Но есть важный нюанс: само по себе получение перевода от другого человека не означает, что получатель является преступником. Необходимо учитывать цель операции, обстоятельства и доказательства.
Какое наказание предусмотрено новым законом?
Законопроект № 16013 устанавливает уголовную ответственность за различные действия с платёжными инструментами и данными доступа к счетам, если они совершаются с целью использования в преступной деятельности.
В частности, предусмотрены следующие санкции.
1. Передача собственной банковской карты для преступной схемы
За передачу платёжного инструмента, учётных данных или доступа к счёту с целью совершения другими лицами мошенничества либо другого преступления предусмотрен штраф от 300 до 1000 необлагаемых минимумов доходов граждан. В денежном выражении это обычно соответствует 5100–17 000 гривен для расчёта таких санкций.
2. Получение или передача чужих карт для преступных целей
За получение, приобретение, хранение, сбыт или передачу чужих платёжных инструментов либо данных доступа к счетам с целью совершения преступления предусмотрены более серьёзные санкции: штраф от 3000 до 5000 необлагаемых минимумов, ограничение свободы на срок до трёх лет либо лишение свободы на срок от двух до четырёх лет.
3. Повторное нарушение или участие организованной группы
Если предусмотренные законом действия совершаются повторно или организованной группой, наказание может достигать штрафа от 5000 до 10 000 необлагаемых минимумов доходов граждан либо лишения свободы на срок от четырёх до шести лет.
Конкретная квалификация зависит от обстоятельств дела и применимой нормы закона. Эти санкции не означают, что каждому человеку, передавшему карту, автоматически назначат максимальное наказание.
Затронет ли новый закон обычных пользователей банков?
Это один из самых важных вопросов.
Люди ежедневно переводят деньги родственникам, получают оплату за работу, продают личные вещи, оплачивают услуги и рассчитываются с друзьями. Обычные законные финансовые операции сами по себе не становятся преступлением из-за принятия нового закона.
Ключевое значение имеет цель действий. Новые положения направлены на операции с платёжными инструментами и доступом к счетам, совершаемые для мошенничества или других уголовных правонарушений.
Тем не менее людям стоит осторожнее относиться к предложениям получить вознаграждение за использование своей карты для чужих финансовых операций. Даже если предложение выглядит безобидным, человек может не знать настоящего происхождения денег и целей организаторов.
Почему государство ужесточает ответственность?
Финансовое мошенничество стало серьёзной проблемой для банковской системы и граждан. Преступные группы используют цепочки переводов, подставные счета и чужие платёжные данные, чтобы затруднить установление происхождения денег и конечных получателей.
По данным, приведённым в публикациях о финансовом мониторинге, за первое полугодие 2026 года выявлялись тысячи людей, связанных с подозрительными финансовыми операциями. Это показывает масштаб проблемы, хотя подозрительная операция сама по себе ещё не является доказательством преступления.
Новые нормы должны затруднить использование подставных счетов и привлечь к ответственности не только непосредственных организаторов, но и тех, кто сознательно помогает проводить незаконные финансовые операции.
При этом эффективность закона будет зависеть не только от строгости наказаний, но и от качества расследований, доказательств и соблюдения прав граждан.
Можно ли избежать ответственности, если человек впервые оказался вовлечён в такую схему?
В официальном сообщении Верховной Рады предусмотрена возможность освобождения от уголовной ответственности для лица, впервые совершившего правонарушение, предусмотренное соответствующей частью новой статьи, если оно добровольно сообщило о произошедшем и активно способствовало раскрытию и прекращению преступления.
Однако это не означает автоматического освобождения любого человека, который обратился в правоохранительные органы. Возможность применения нормы зависит от конкретных обстоятельств и установленных законом условий.
Если человек подозревает, что его банковский счёт используют в незаконных целях, ему стоит обратиться в свой банк и получить квалифицированную юридическую консультацию.
Что важно понимать о вступлении закона в силу?
Принятие законопроекта парламентом — важный этап, но не всегда означает немедленное вступление всех положений в силу.
Для определения точной даты действия новых правил необходимо проверить окончательный текст закона, его подписание, официальное опубликование и положения о вступлении в силу. Поэтому перед принятием юридически значимых решений важно сверяться с актуальной официальной редакцией законодательства.
Мой вывод
Борьба с финансовым мошенничеством необходима. Люди не должны терять деньги из-за организованных преступных схем, а преступники не должны иметь возможность беспрепятственно скрываться за счетами случайных граждан.
Но есть и другая сторона: борьба с мошенничеством должна сопровождаться защитой добросовестных пользователей банковских услуг. Подозрительный перевод не равен доказанной вине, а наказание должно зависеть от установленных обстоятельств и доказательств.
Для обычного человека главный практический вывод прост: не передавайте посторонним доступ к банковскому приложению, данные авторизации или платёжные инструменты ради сомнительного вознаграждения. Не соглашайтесь использовать собственный счёт для непонятных финансовых операций.
А как вы считаете: поможет ли ужесточение наказаний остановить схемы с банковскими картами или государству необходимо одновременно усиливать контроль за организаторами мошеннических сетей?
Официальный источник: Верховная Рада Украины — сообщение о принятии законопроекта № 16013 от 28 октября 2026 года.