Отчёт Google за третий квартал: облачный бизнес вырос вдвое — почему Уолл-стрит всё равно нанесла компании сокрушительный удар?
28 октября на американском фондовом рынке разыгрался по-настоящему драматичный контраст. Microsoft и Google отчитались в один день: акции одной компании выросли, другой — упали.
Особенно примечательно, что упала именно Google: выручка её облачного бизнеса взлетела на 103% год к году — более чем вдвое. А у Microsoft, чьи акции выросли, темпы роста облачного направления оказались даже ниже.
По логике вещей, в эпоху ИИ рынки капитала должны были бы приветствовать рост такого масштаба. Но Уолл-стрит отреагировала ровно наоборот: после закрытия торгов акции Google в какой-то момент рухнули почти на 10%, за одну ночь компания потеряла около 280 миллиардов долларов рыночной капитализации, а котировки опустились с уровня выше 350 долларов примерно до 325 долларов.
Чтобы понять, откуда пришел этот тяжелый удар, нужно сначала увидеть глубинное изменение, которое происходит прямо сейчас: рынок незаметно сменил критерии оценки ИИ-гигантов. Теперь вопрос не просто в том, «кто растет быстрее», а в том, «кто растет быстрее и при этом не сжигает себя дотла». В этот раз Google как раз оказался на трещине, проходящей по новому критерию.
Отчетность, которая «выглядит очень впечатляюще»
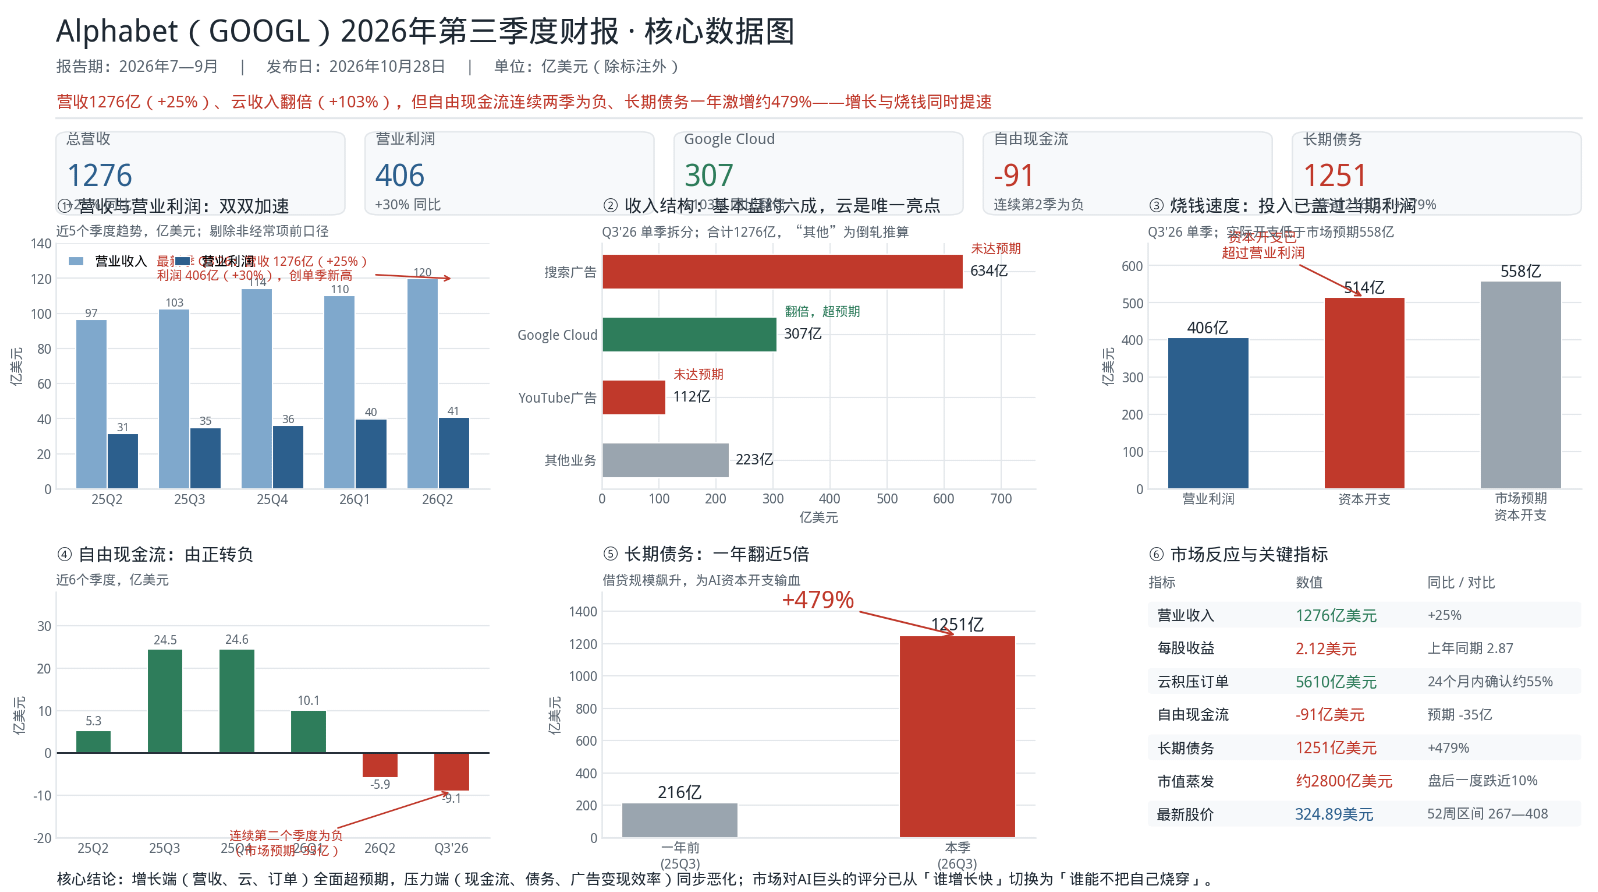
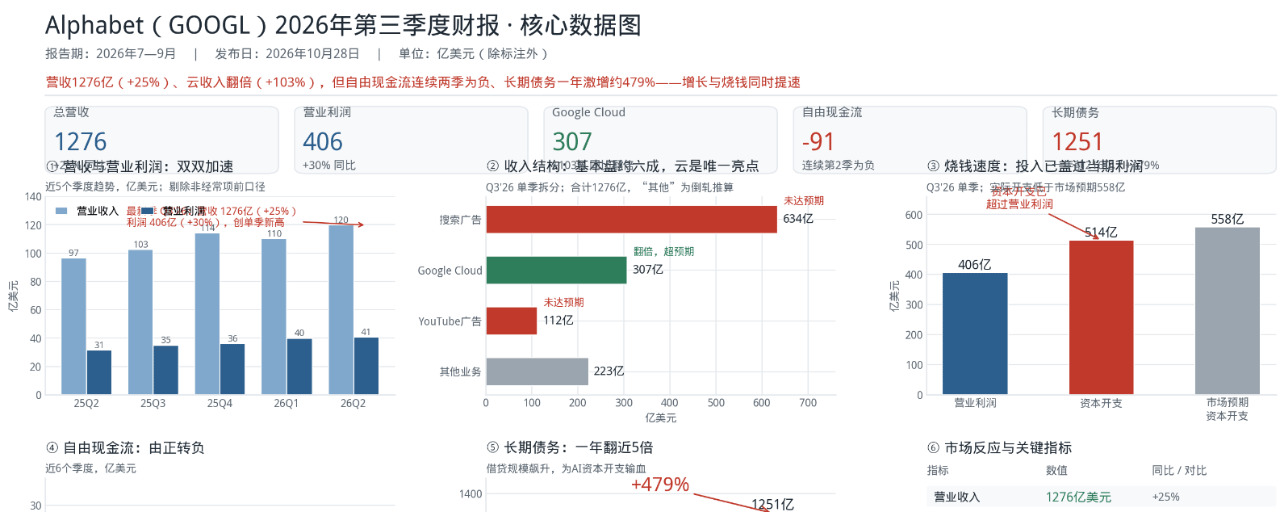
Если смотреть только на верхние строки, к этой отчетности почти не придраться. Общая выручка составила 127,6 млрд долларов, увеличившись на 25% год к году; операционная прибыль — 40,6 млрд долларов, рост на 30%. Прибыль росла даже быстрее выручки, то есть операционная эффективность не только не ухудшилась, но и продолжила повышаться.
Квартальная выручка Google Cloud составила 30,7 млрд долларов, удвоившись год к году. Еще впечатляет объем невыполненных заказов — 561 млрд долларов. Руководство ожидает, что в ближайшие 24 месяца чуть больше 55% этой суммы будет признано в качестве выручки.
Число пользователей приложения Gemini превысило 1 млрд. На аппаратном уровне TPU выходят за пределы собственного облака Google и добираются до центров обработки данных клиентов. Пичаи прямо заявил, что выручка от продажи систем TPU заметно вырастет в 2027 году.
Каждый из этих показателей по отдельности способен взлететь акции. Поэтому многие и растерялись, когда узнали о результатах: как такие сильные цифры могли обернуться обвалом?
Трещина обнаружилась в самом прибыльном сегменте
Ответ скрывается в одной фразе руководства, которую легко не заметить. Google признала: число запросов в AI Mode достигло максимума темпов роста за последние пять лет, но монетизация этих новых запросов пока остается слабой. Пользователи действительно начали взаимодействовать с поиском Google совершенно по-новому. Проблема в том, что запросов становится больше, а деньги за ними не приходят.
Google впервые столь открыто признала неудобный факт: ИИ размывает ее самый прибыльный источник дохода. Это видно по цифрам: выручка от поисковой рекламы составила 63,4 млрд долларов, от рекламы на YouTube — 11,2 млрд долларов; оба показателя не оправдали ожиданий рынка. Вместе они дают 74,6 млрд долларов — почти 60% общей выручки. Это настоящие дойные коровы и главный источник прибыли всей группы. Базовый бизнес не рухнул, но его эффективность монетизации впервые начала отставать. Именно эта трещина и беспокоит рынок.
Рынок встревожило то, как расходуются деньги
Если замедление рекламы — это всего лишь «потерянный балл», то денежные потоки — уже сигнал тревоги. Капитальные затраты в третьем квартале составили 51,4 млрд долларов, значительно превысив операционную прибыль за квартал — 40,6 млрд долларов. Свободный денежный поток оказался отрицательным: минус 9,1 млрд долларов. Он остается отрицательным уже второй квартал подряд, а результат оказался куда хуже рыночных ожиданий в минус 3,5 млрд долларов.
Еще красноречивее ситуация с долгом. Долгосрочные заимствования за год подскочили с 21,6 млрд до 125,1 млрд долларов — примерно на 479%. Контракты на вычислительные мощности ИИ, которые заключают корпоративные клиенты, приносят выручку постепенно. Но счета за дата-центры, чипы и электроэнергию нужно оплачивать уже сейчас. Так в отчетности и возникла картина, характерная для нашей эпохи: облачный бизнес растет, а денег становится меньше.
Если исходить из прогноза капитальных затрат на весь год в размере 195–205 млрд долларов, за первые три квартала уже было вложено около 132 млрд. Значит, в четвертом квартале предстоит потратить еще 60–70 млрд. Темпы сжигания денег продолжают расти.
Один сезон отчетности — две разные судьбы
Если поставить рядом Microsoft и Google, логика этих «наказаний и наград» становится предельно ясной. Рынок оценивает три вещи: ожидания, состояние базового бизнеса и темпы сжигания денег.
Azure от Microsoft не только превзошел собственный прогноз компании, но и ожидания аналитиков — результаты оказались лучше прогнозов. Google Cloud, несмотря на двукратный рост, не оправдал ожиданий, как и реклама в поиске и на YouTube: базовый бизнес уже потерял один балл. Что касается денежных потоков, у Microsoft операционный денежный поток покрывает расходы заметно лучше. У Google же свободный денежный поток второй квартал подряд остается отрицательным, а долг за год вырос почти в пять раз. Два провала из трех не смог спасти даже удвоившийся облачный бизнес.
Иными словами, правила изменились: высокие темпы роста облачного бизнеса теперь лишь пропуск на рынок, а премию можно получить только за сочетание «результатов выше ожиданий и отсутствия чрезмерного давления на денежные потоки». Период, когда рынок вознаграждал за саму историю про ИИ, подходит к концу — теперь инвесторы всерьез считают деньги.
На что делает ставку Google
Во время телефонной конференции руководство назвало 2027 год «золотым годом роста производительности благодаря ИИ» и прямо заявило, что капитальные затраты в тот год заметно увеличатся. По сути, это было признание: Google понимает, что делает. Компания расширяет баланс, чтобы выиграть время, и рассчитывает, что в 2027 году монетизация ИИ наконец оправдает ожидания, а продажи TPU внешним клиентам позволят вернуть вложенные сегодня деньги.
У этой ставки есть шансы на успех. Портфель заказов на 561 млрд долларов, установка TPU в дата-центрах клиентов, рост спроса на вычислительные мощности и хранение данных благодаря экосистеме Gemini — все это реальные пути к отдаче от вложений. Но и риски очевидны: исход этой гонки зависит от того, успеет ли эффективность монетизации AI Mode догнать рост капитальных затрат.
За чем следить дальше
В краткосрочной перспективе базовый бизнес Google не рухнет. Компания по-прежнему остается одним из сильнейших в мире игроков в сфере распространения контента и монетизации рекламы — это не изменилось.
Следить нужно за тремя показателями. Во-первых, удастся ли стабилизировать рост поисковой рекламы в следующем квартале. Если она снова не оправдает ожиданий, это будет означать, что ИИ размывает монетизацию не временно, а системно, и базовый бизнес действительно начинает терять устойчивость. Во-вторых, когда свободный денежный поток снова станет положительным и каковы будут конкретные прогнозы капитальных затрат на 2027 год: способность сдержать рост долга — вопрос жизни и смерти для этой рискованной ставки. В-третьих, какими темпами будут наращиваться внешние продажи TPU: это важнейший путь к превращению «вложений» в «возврат денег».
Удержать базовый бизнес и суметь удержать его — это никогда не было одним и тем же вопросом. Сейчас Google удерживает бизнес-модель, которую переписывает сам ИИ; а сможет ли компания и дальше ее удерживать — ответ не в сегодняшних показателях выручки, а в гонке денежных потоков и эффективности монетизации в ближайшие четыре квартала.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利