Прибыль Microsoft выросла на 32% — почему после корректировки рост составил лишь 18%?
В новой финансовой отчетности Microsoft легче всего ошибиться именно в оценке темпов роста прибыли. И 32%, и 18% взяты из официального сообщения компании, но при оценке тенденции роста нельзя просто выбрать более впечатляющую цифру и экстраполировать ее на будущее.
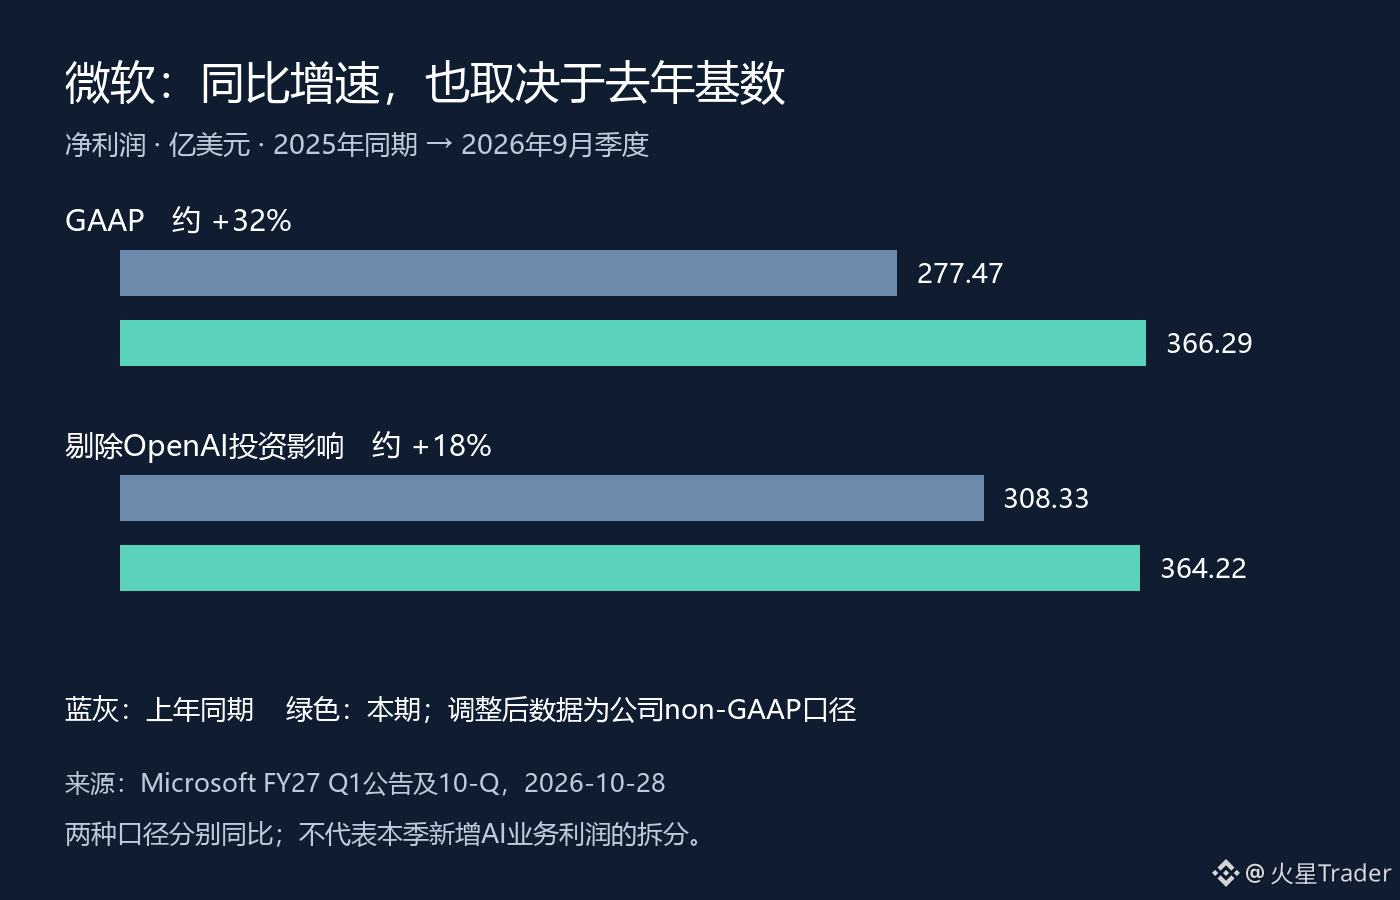
В первом финансовом квартале FY2027, завершившемся 30 сентября, чистая прибыль Microsoft по GAAP составила 36,629 млрд долларов против 27,747 млрд долларов за аналогичный период прошлого года. Скорректированная чистая прибыль без учета влияния инвестиций в OpenAI составила 36,422 млрд долларов против 30,833 млрд долларов годом ранее. Рост год к году по этим двум показателям составил примерно 32% и 18% соответственно.
В этом квартале разница между двумя показателями составила лишь 207 млн долларов, но темпы роста различались на 14 процентных пунктов. Ключевую роль здесь играет база сравнения за прошлый год. Согласно опубликованным данным, чистая прибыль по GAAP за прошлый год была на 3,086 млрд долларов ниже скорректированной. Если отсчитывать рост от более низкой базы, нынешний результат, разумеется, выглядит впечатляющее. Нельзя объяснять всю разницу в темпах роста тем, что в этом квартале компания внезапно получила огромную прибыль от ИИ-бизнеса.
Это не означает, что бизнес Microsoft не растет. За тот же период выручка компании увеличилась год к году на 19%, а операционная прибыль — на 21%. На мой взгляд, бизнес действительно расширяется, но влияние учета инвестиций и операционные результаты нужно рассматривать отдельно. Доход от инвестиций, связанных с OpenAI, сам по себе не служит прямым доказательством того, что клиенты платят за облачные услуги.
При чтении отчетности компаний в сфере ИИ особенно важно не делать поспешный вывод: от роста чистой прибыли напрямую переходить к утверждению, что инвестиции в вычислительные мощности уже полностью доказали свою окупаемость. Прибыль, денежные потоки и капитальные вложения реализуются в разные сроки, и рост прибыли за один квартал не дает ответов на все вопросы. Но и более низкий скорректированный темп роста сам по себе не позволяет заключить, что спрос ослабевает.
Дальше я буду рассматривать вместе операционную прибыль, операционный денежный поток и капитальные затраты, а затем сверять их с комментариями компании о спросе и предложении в будущем. Обсуждать качество отдачи от инвестиций в ИИ будет обоснованнее, когда рост прибыли начнет стабильно превращаться в денежный поток, а результаты новых вложений станут более очевидными. Пока же полезнее сначала разобраться в базе сравнения год к году, чем использовать цифру 32% для оценки будущего.
Данные по состоянию на 2026-09-30; отчет опубликован 2026-10-28, проверено 29 октября по пекинскому времени. Иллюстрация создана на основе данных финансовой отчетности и не является графиком цены акций.
Источник: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
В новой финансовой отчетности Microsoft легче всего ошибиться именно в оценке темпов роста прибыли. И 32%, и 18% взяты из официального сообщения компании, но при оценке тенденции роста нельзя просто выбрать более впечатляющую цифру и экстраполировать ее на будущее.
В первом финансовом квартале FY2027, завершившемся 30 сентября, чистая прибыль Microsoft по GAAP составила 36,629 млрд долларов против 27,747 млрд долларов за аналогичный период прошлого года. Скорректированная чистая прибыль без учета влияния инвестиций в OpenAI составила 36,422 млрд долларов против 30,833 млрд долларов годом ранее. Рост год к году по этим двум показателям составил примерно 32% и 18% соответственно.
В этом квартале разница между двумя показателями составила лишь 207 млн долларов, но темпы роста различались на 14 процентных пунктов. Ключевую роль здесь играет база сравнения за прошлый год. Согласно опубликованным данным, чистая прибыль по GAAP за прошлый год была на 3,086 млрд долларов ниже скорректированной. Если отсчитывать рост от более низкой базы, нынешний результат, разумеется, выглядит впечатляющее. Нельзя объяснять всю разницу в темпах роста тем, что в этом квартале компания внезапно получила огромную прибыль от ИИ-бизнеса.
Это не означает, что бизнес Microsoft не растет. За тот же период выручка компании увеличилась год к году на 19%, а операционная прибыль — на 21%. На мой взгляд, бизнес действительно расширяется, но влияние учета инвестиций и операционные результаты нужно рассматривать отдельно. Доход от инвестиций, связанных с OpenAI, сам по себе не служит прямым доказательством того, что клиенты платят за облачные услуги.
При чтении отчетности компаний в сфере ИИ особенно важно не делать поспешный вывод: от роста чистой прибыли напрямую переходить к утверждению, что инвестиции в вычислительные мощности уже полностью доказали свою окупаемость. Прибыль, денежные потоки и капитальные вложения реализуются в разные сроки, и рост прибыли за один квартал не дает ответов на все вопросы. Но и более низкий скорректированный темп роста сам по себе не позволяет заключить, что спрос ослабевает.
Дальше я буду рассматривать вместе операционную прибыль, операционный денежный поток и капитальные затраты, а затем сверять их с комментариями компании о спросе и предложении в будущем. Обсуждать качество отдачи от инвестиций в ИИ будет обоснованнее, когда рост прибыли начнет стабильно превращаться в денежный поток, а результаты новых вложений станут более очевидными. Пока же полезнее сначала разобраться в базе сравнения год к году, чем использовать цифру 32% для оценки будущего.
Данные по состоянию на 2026-09-30; отчет опубликован 2026-10-28, проверено 29 октября по пекинскому времени. Иллюстрация создана на основе данных финансовой отчетности и не является графиком цены акций.
Источник: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm