

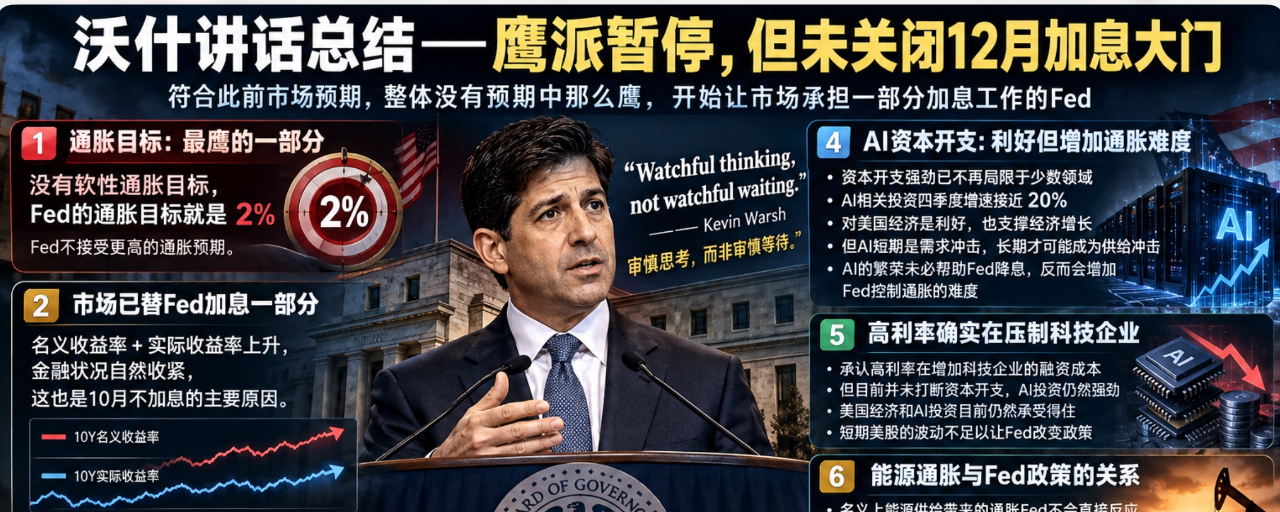

Итоги выступления Уорша — ястребиная пауза в октябре + ястребиная цель по инфляции + вариант повышения ставки в декабре не исключён, но остаётся в числе возможных. В целом это соответствует прежним ожиданиям рынка!
Рынок ранее ожидал ястребиного повышения ставки в октябре, а сегодняшнее выступление Уорша в целом соответствовало ожиданиям. По итогам выступления оно оказалось даже не таким ястребиным, как предполагалось.
1. Что касается инфляции, это была самая ястребиная часть выступления Уорша: он подчеркнул, что мягкого целевого уровня инфляции не существует, верхняя планка цели ФРС — 2%, и ФРС не принимает более высоких инфляционных ожиданий #FOMC会议
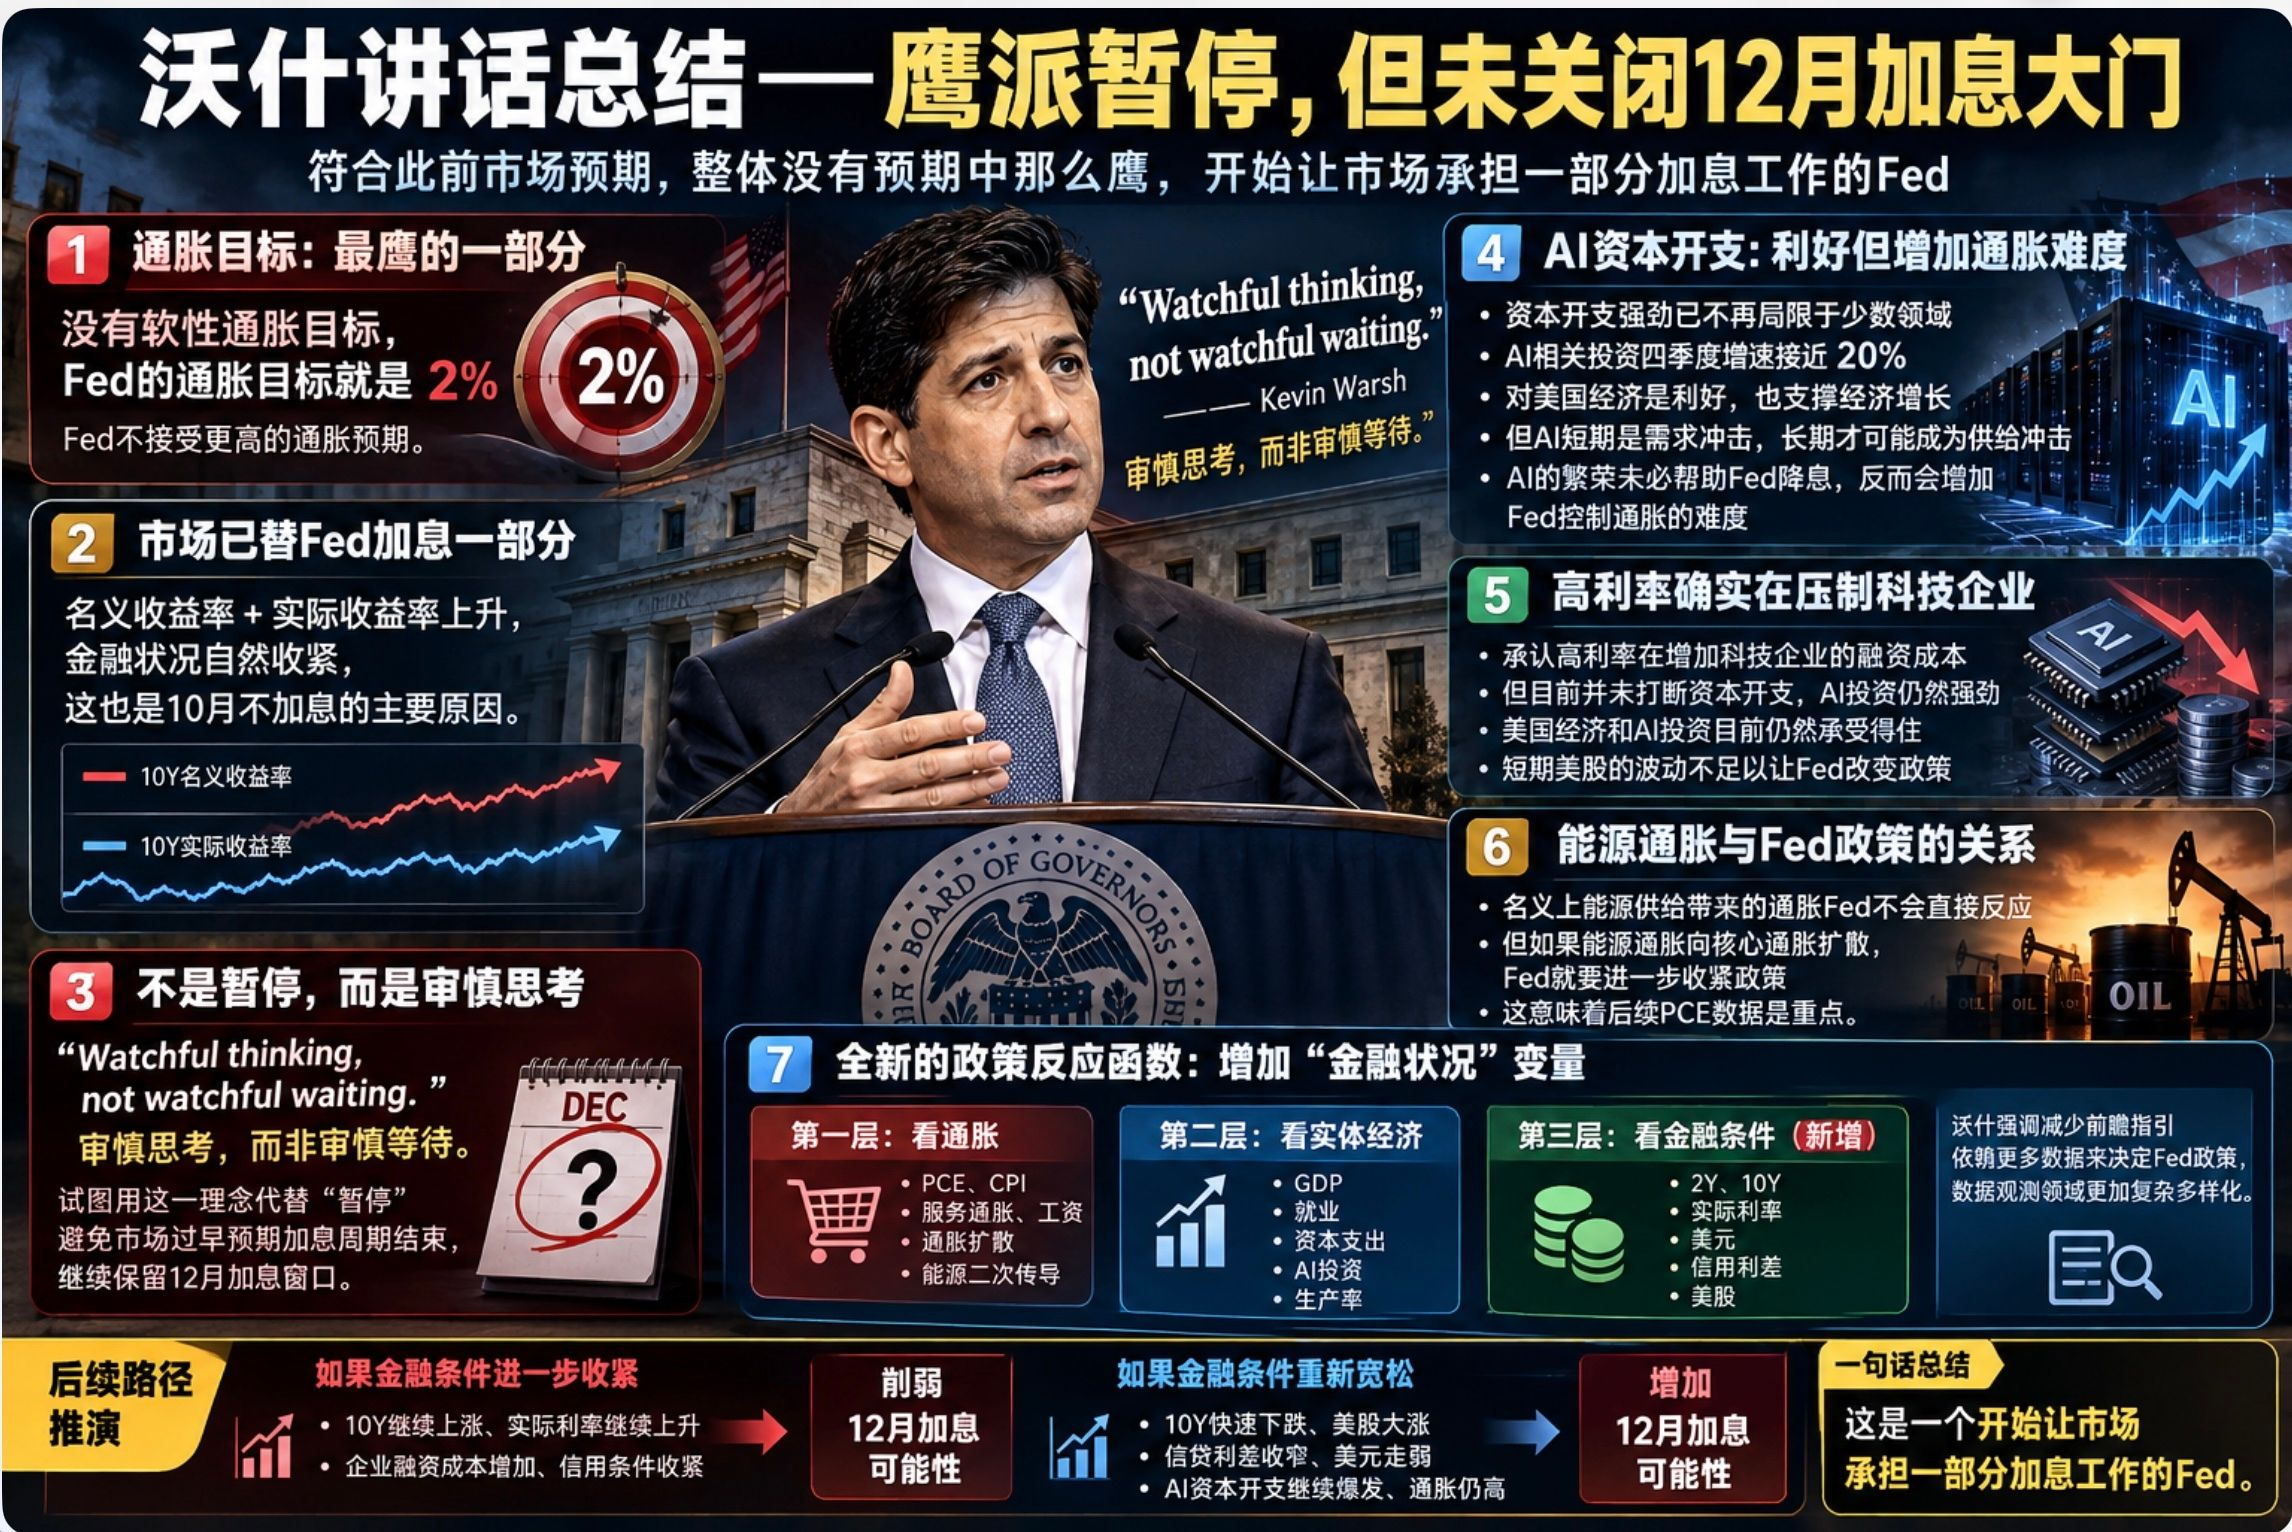
2. Рост номинальной и реальной доходности приводит к естественному ужесточению финансовых условий, которое временно заменяет необходимость повышения ставки ФРС. Это также стало аргументом в пользу того, чтобы не повышать ставку в октябре.
3. «Осмотрительное мышление, а не выжидательное наблюдение» — таковы точные слова Уорша. Этой концепцией он пытается заменить октябрьскую паузу в повышении ставок: он не хочет, чтобы рынок решил, будто цикл повышений завершён, и стремится сохранить возможность повысить ставку в декабре.
4. Уорш подчеркнул свою обеспокоенность капитальными расходами на ИИ. По его оценке, сильный рост капитальных расходов уже не ограничивается лишь несколькими отраслями. Это благоприятно для экономики США и её роста. В краткосрочной перспективе ИИ становится шоком спроса, а в долгосрочной может стать шоком предложения. По мнению Уорша, бум ИИ не обязательно поможет ФРС снизить ставки, а, напротив, усложнит борьбу с инфляцией.
5. Уорш признал, что высокие ставки сдерживают технологические компании, но не остановили нынешний рост капитальных расходов. Он понимает, какую цену приходится платить за высокие ставки, но считает, что в данный момент экономика США и инвестиции в ИИ способны это выдержать. Поэтому краткосрочной волатильности американского фондового рынка недостаточно, чтобы ФРС изменила курс.
6. Он чётко обозначил связь между энергетической инфляцией и политикой ФРС. Формально ФРС не будет реагировать на инфляцию, вызванную предложением энергоносителей, но если она распространится на базовую инфляцию, ФРС придётся ещё сильнее ужесточить политику. Это означает, что в дальнейшем ключевое значение будут иметь данные по PCE.
7. Своим сегодняшним выступлением Уорш заново определил «функцию реакции» ФРС. Раньше мы следили за PCE, ВВП, занятостью и ценами на нефть, а теперь нужно добавить ещё одну переменную — финансовые условия.
Первый уровень — инфляция: отслеживаем PCE, CPI, инфляцию в сфере услуг, заработную плату, распространение инфляции и вторичные эффекты роста цен на энергоносители.
Второй уровень — реальная экономика: ВВП, занятость, капитальные расходы, инвестиции в ИИ, производительность.
Третий уровень — финансовые условия: отслеживаем доходность двух- и десятилетних казначейских облигаций, реальные процентные ставки, доллар, кредитные спреды и американский фондовый рынок.
Уорш постоянно подчёркивает необходимость сократить объём предварительных ориентиров и в большей степени опираться на данные при определении политики ФРС. При этом он сделал круг показателей, за которыми нужно следить, ещё более сложным и разнообразным.
Если исходить из этой логики, то в случае, если в ближайшие несколько недель доходность десятилетних облигаций вырастет, реальные ставки продолжат повышаться, стоимость корпоративных заимствований увеличится, а финансовые условия ещё больше ужесточатся, вероятность повышения ставки ФРС в декабре, наоборот, снизится. И наоборот: если доходность десятилетних облигаций быстро упадёт, американский фондовый рынок резко вырастет, кредитные спреды сузятся, а доллар ослабнет, в результате чего финансовые условия заметно смягчатся, капитальные расходы на ИИ продолжат стремительно расти, а инфляция останется высокой, вероятность повышения ставки в декабре значительно возрастёт.
Итог:
Судя по сегодняшнему выступлению Уорша, оно ещё раз подтвердило моё прежнее предположение: Уорш переводит процентные ставки в США в фазу ограниченного смягчения. Сегодняшнее выступление оказалось не более ястребиным, чем ожидалось, но и не исключило возможность повышения ставки в декабре. Если подытожить одной фразой: сегодня Уорш пытался дать рынку понять, что ФРС начинает возлагать на него часть работы по повышению ставок.