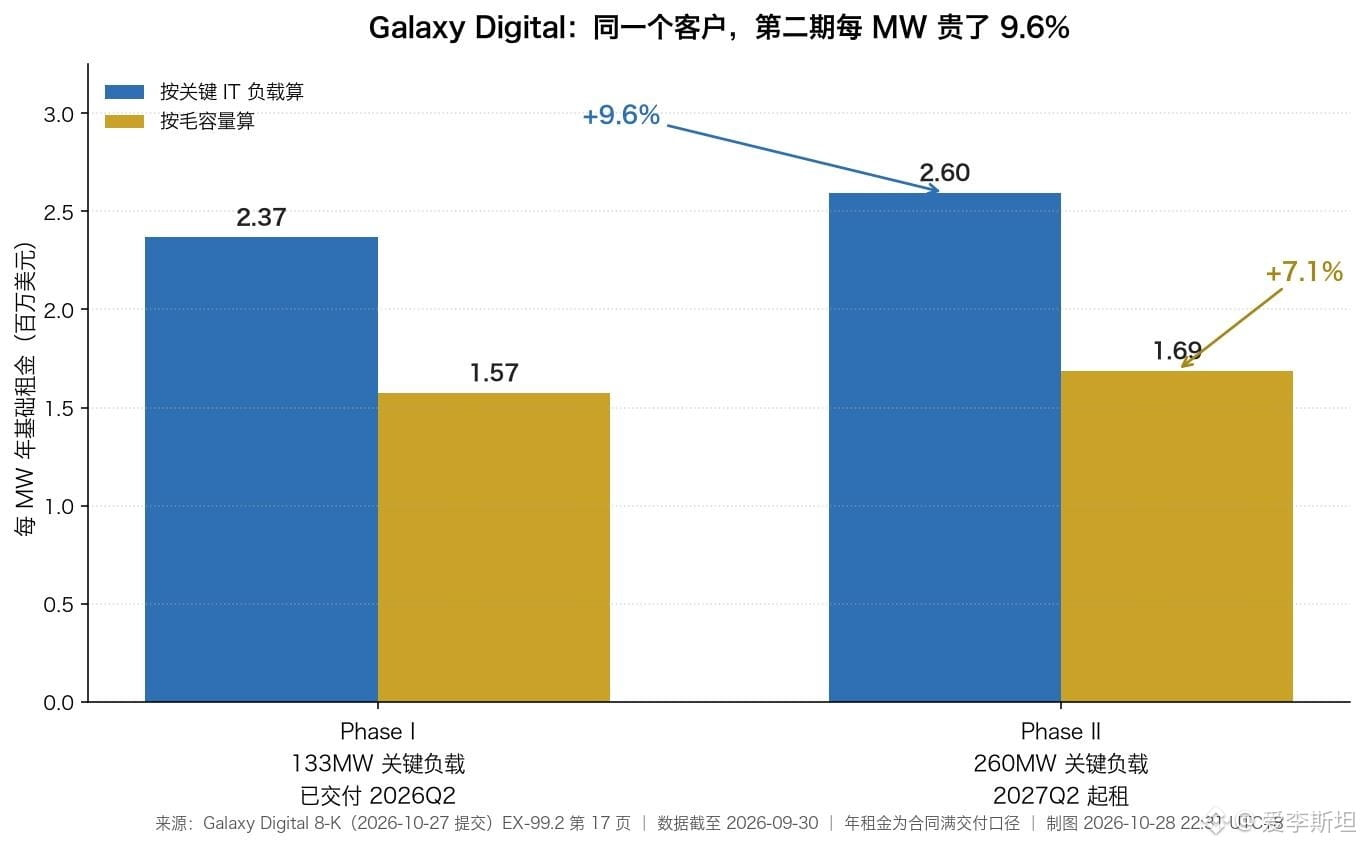
Вчера Galaxy Digital подала форму 8-K: компания сдаёт CoreWeave в аренду машинные залы на участке площадью 2200 акров в Техасе, разделив проект на три этапа. Один и тот же клиент, один и тот же участок, один и тот же шаблон договора — а годовая аренда за каждый MW на втором этапе на 9,6% выше, чем на первом.
Многие, открыв эту отчётность, первым делом ищут доходы от криптотрейдинга. Но самая весомая часть здесь — в договорах аренды.
На странице 17 документа всё изложено предельно ясно. Первый этап мощностью 133 MW был передан во втором квартале этого года; базовая годовая аренда составляет 315 млн долларов, строительные затраты — 1,8 млрд.
Аренда по второму этапу мощностью 260 MW начнётся во втором квартале следующего года; годовая плата — 675 млн долларов, ожидаемые строительные затраты — 4 млрд.
В чём разница? Достаточно поделить — получится цена за единицу мощности. На первом этапе — 2,368 млн долларов за MW, на втором — 2,596 млн. Рост цены — факт.
Здесь есть два способа считать мощность, и этот нюанс проще всего упустить.
133 MW — это критическая нагрузка, которую передают клиенту для работы IT-оборудования; ей соответствует общая мощность в 200 MW. Второму этапу мощностью 260 MW соответствуют 400 MW общей мощности.
Если считать на основе общей мощности, цена за единицу вырастает с 1,575 млн до 1,6875 млн долларов, а рост сокращается до 7,1%.
Оба способа расчёта указывают на рост цены, но разница между темпами составляет 2,5 процентного пункта. Хотите узнать, сколько электроэнергии может принять дата-центр, — смотрите на общую мощность; хотите понять, сколько вычислений сможет выполнять клиент, — на критическую нагрузку. В отчётности оба показателя стоят рядом, но нигде не сказано, какой из них правильнее использовать.
Деньги ещё не поступили. В документе сказано, что речь идёт о полной передаче объекта: доход признаётся только после того, как каждый машинный зал будет поочерёдно подключён к электричеству. Второй этап придётся ждать до второго квартала 2027 года. В разделе о рисках того же документа компания признаёт, что в ходе переориентации Helios с майнинга на ИИ ей приходилось учитывать обесценение активов, а скорректированная EBITDA в последние несколько кварталов была отрицательной.
Окупаемость тоже небыстрая. При строительных затратах в 1,8 млрд долларов и годовой аренде в 315 млн срок составляет 5,7 года; при 4 млрд затрат и 675 млн аренды — 5,9 года. И это ещё без учёта операционных расходов. Эти вложения будут возвращаться долго.
Я не уверен, можно ли считать эти 9,6% тенденцией. Третий этап мощностью 133 MW запланирован на 2028 год, но в документе не указана сумма аренды — сказано лишь, что будет действовать условие ежегодного повышения. В договоре предусмотрена ежегодная эскалация арендной платы, а до этапа пересмотра условий для третьей очереди ещё далеко. Поэтому эти 9,6% скорее отражают разницу в ценах на момент подписания договоров. Объяснение звучит логично, но подтвердить его нельзя.
Главное, что стоит запомнить, — сама эта структура. Оценка Galaxy всё больше опирается не на комиссии от сделок, а на 15-летний договор аренды машинных залов: 800 MW уже сданы в аренду, для 1630 MW получены разрешения, 3600 MW пока лишь потенциальная мощность, а из 5730 MW в проектном портфеле 4930 MW ещё не законтрактованы.
Любая компания, чьи денежные потоки зависят от долгосрочного договора с одним клиентом, в итоге оказывается заложницей графика передачи объекта по этому договору.
Потому что мощность можно нарисовать на схеме, а доход появится только после подключения машинного зала к электричеству.
На момент написания этой статьи $BTC торгуется по 80546 долларов, и находящиеся у Galaxy монеты оцениваются по этой цене.
Источник: форма 8-K Galaxy Digital, подана 2026-10-27.
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/exhibit992-glxyq32026ove.htm