Китайский Баффет купил коллекционные игрушки — и уже получил на бумаге убыток в несколько миллиардов.
Мы привыкли думать, что если придерживаться долгосрочного подхода, то и на бумаге всё будет выглядеть не так уж плохо. Будто бы, пока время на твоей стороне, текущий бумажный убыток — всего лишь временная отметка в табеле успеваемости. История с покупкой Дуаня Юнпина акций Pop Mart немного разрушила эту иллюзию.
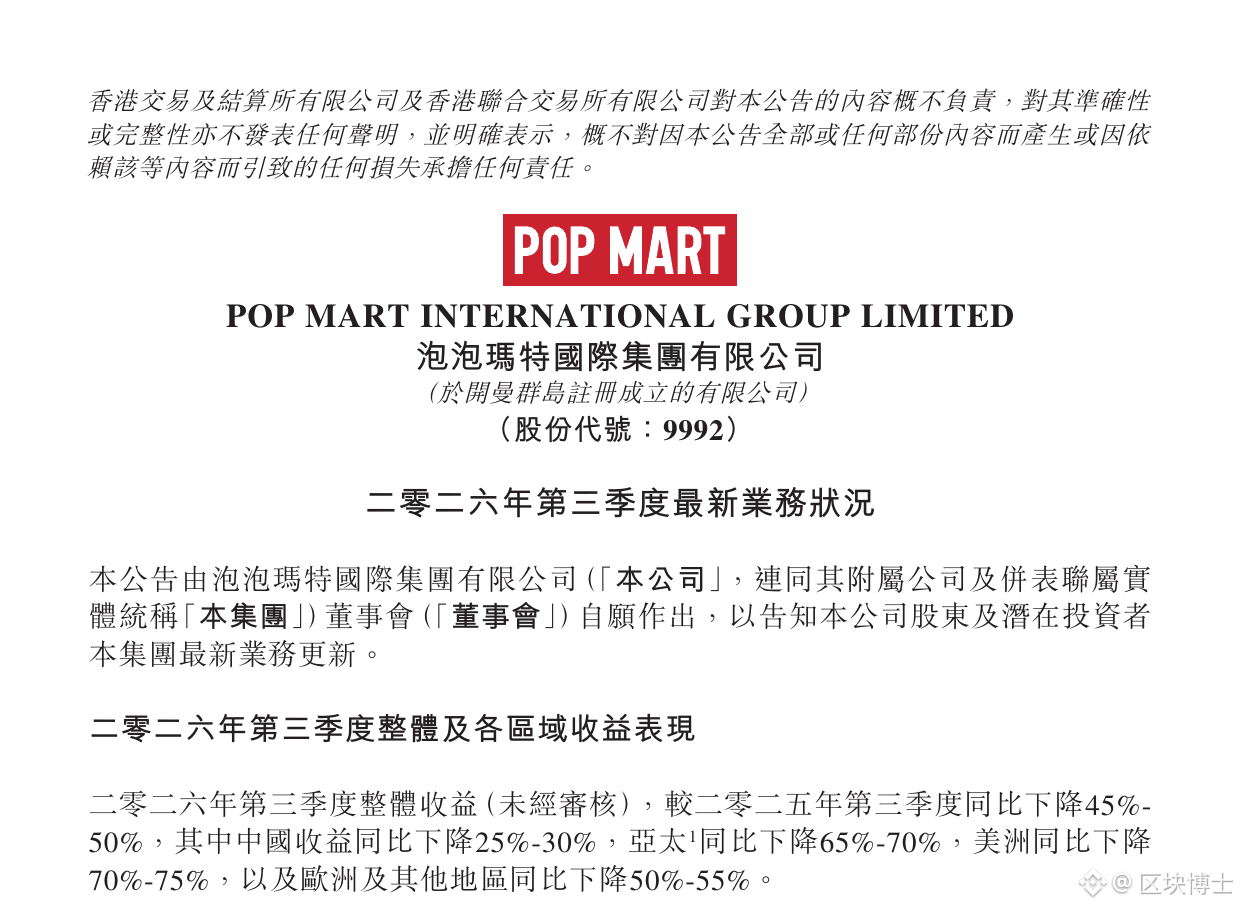
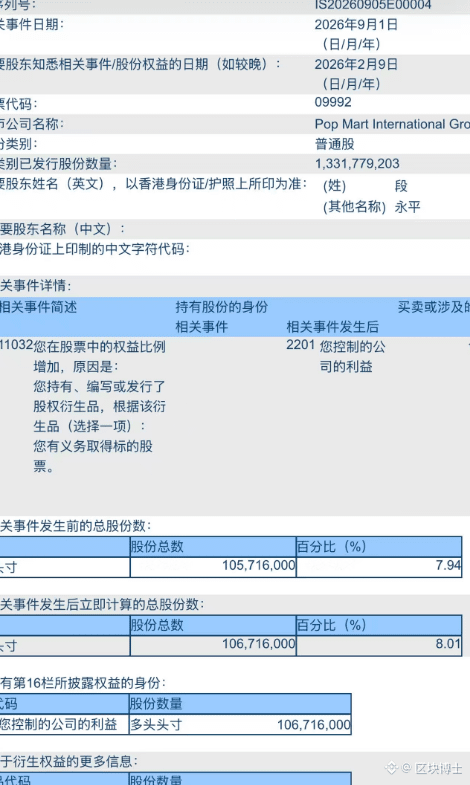
В обновлении операционных показателей Гонконгской фондовой биржи сказано, что общая выручка в третьем квартале 2026 года снизилась в годовом выражении на 45–50%, в Америке — на 70–75%, а онлайн-продажи в Китае — на 45–50%. Руководство объяснило это тем, что в прошлом году LABUBU слишком высоко поднял базу сравнения. В тот же период в публичных раскрытиях указывалось, что через H&H он владеет примерно 107 млн акций, или около 8,01%, и что, вероятно, купит ещё немного, но не доведёт долю выше 10%. Ещё раньше он говорил, что, скорее всего, не будет продавать акции в течение десяти лет.
Но он не стал сразу вкладывать всю сумму в покупку акций по текущей цене. Ещё в апреле он написал на Xueqiu: «Страховая компания Pop Mart официально открылась». Позже он подтвердил, что продавал пут-опционы: сначала получал премию, а если цена акции падала примерно до согласованного уровня, покупал её по этой цене. Цены исполнения в основном были чуть выше 150 юаней, премия оставалась у него, а фактическая себестоимость снижалась. Позже он также продавал покрытые колл-опционы и получал акции при исполнении опционов по истечении срока. Поэтому цифра по длинным позициям в отчётности Гонконгской биржи менялась — это не значит, что он вдруг передумал держать акции десять лет.
СМИ, взяв за основу среднюю цену около 150 гонконгских долларов и сравнив её с сегодняшней ценой чуть выше 130, подсчитали, что бумажный убыток по этой позиции достиг нескольких миллиардов гонконгских долларов. Точную себестоимость он не раскрывал, а базовую позицию с учётом опционов точно определить невозможно. Это лишь сторонние расчёты, а не его реальный отчёт об убытках. Но даже такая оценка впечатляет.
С другой стороны, этот бумажный убыток, возможно, не так уж его тревожит. Продавая путы, он ждёт падения до цены, по которой сам готов купить акции; премия поступает сразу, а если цена снижается и он получает акции, премия как бы частично уменьшает их себестоимость. Он даже говорил, что если пут не исполняется, то премия достаётся ему просто так, а если исполняется — он считает, что заработал ещё больше. Для обычного инвестора убыток на бумаге в несколько миллиардов выглядит как сенсация, а для него это скорее квитанция за вход в долгосрочную позицию.
Долгосрочная стратегия, скорее всего, сначала приведёт к убыткам, и только потом станет ясно, была ли она правильной. Верить в десятилетнюю перспективу компании — не значит уже заработать на своей позиции. И продажа путов, чтобы снизить цену покупки, не означает, что бумажный убыток не будет болезненным, — просто эта боль немного лучше контролируется. Взлёт IP скорее похож на временный попутный ветер. Не стоит принимать его за автоматическую защиту от конкурентов, а прошлогодний пик — за нижнюю планку на следующий год. Иначе ожидания окажутся слишком завышенными.
Восхождение на гору не означает, что ты навсегда останешься на вершине. Если ты готов десять лет проверять свою идею, нужно смириться с тем, что на долгом отрезке пути результат может быть незаметен. Это не инвестиционная рекомендация. Обязательно проводите собственное исследование.
$BTC $ETH