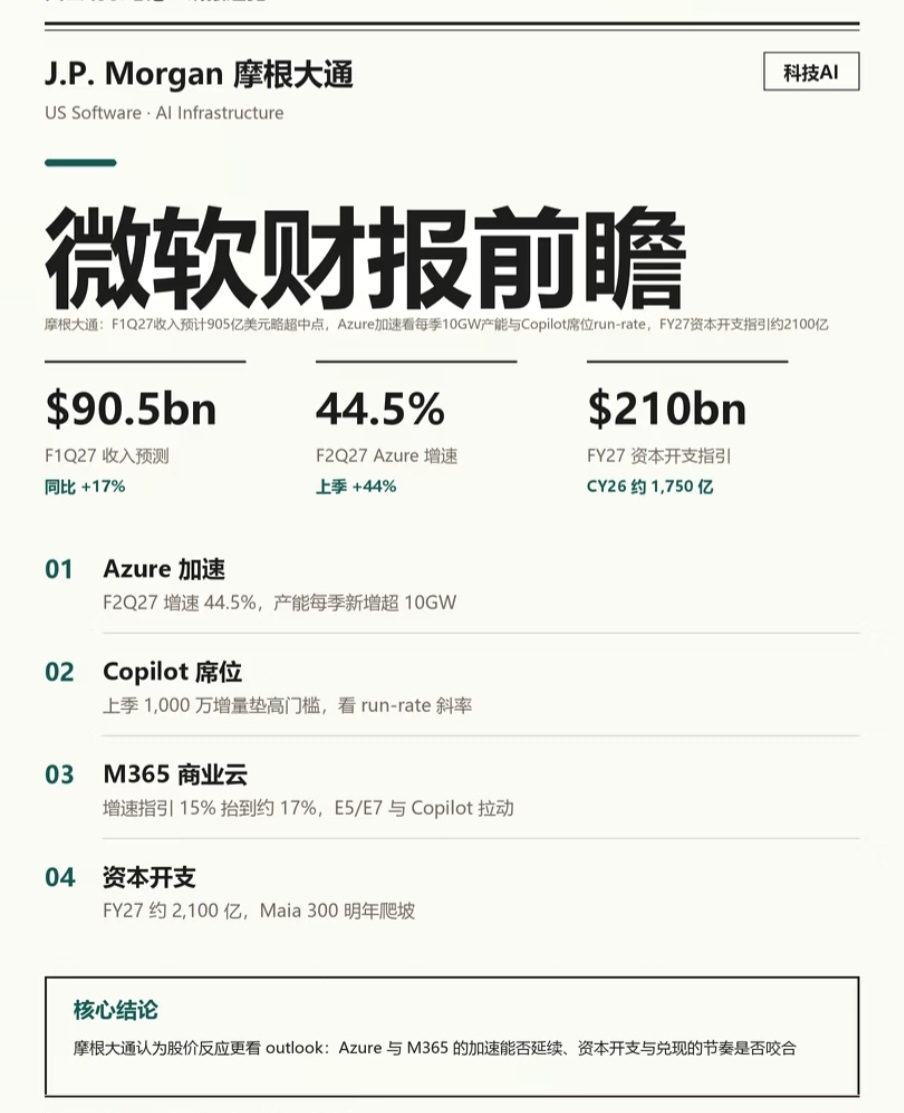
28 октября (сегодня вечером), после закрытия торгов, Microsoft опубликует финансовые результаты за F1Q27 (сентябрьский квартал).
Прогноз JPMorgan: выручка составит 90,5 млрд долларов, рост год к году — 17%, что немного выше середины прогнозного диапазона. Однако реакция акций будет в большей степени зависеть от прогнозов на будущее — главное здесь четыре вопроса.
Запомните эти три цифры:
① 90,5 млрд долларов: прогноз выручки за F1Q27 против консенсус-прогноза в 90,6 млрд
② 44,5%: прогноз роста Azure за F2Q27; ускорение в первом полугодии по сравнению со вторым полугодием 2026 года
③ 210 млрд долларов: прогноз капитальных затрат на FY27 против 175 млрд в CY26
Откуда возьмутся деньги?
Ожидается, что выручка A&I составит 75,6 млрд (+23%), а Azure — 32,2 млрд (+44%). Аргумент JPMorgan — не очередное превышение ожиданий по спросу, а исполнение планов: мощность увеличивается более чем на 10 ГВт каждый квартал, а расширение гиперскейл-инфраструктуры ускорит рост на 100–200 б.п. квартал к кварталу.
На что смотреть после числа лицензий?
В прошлом квартале Copilot получил 10 млн новых лицензий — планка уже высока. В отчёте используют другой критерий: у клиентов ещё могут оставаться неиспользованные лицензии, и для выручки коммерческого облака M365 важен лишь темп роста run rate. Его прогноз уже повышен примерно с 15% до 17%; рост поддерживают структура E5/E7 и Copilot.
Затраты и их отдача:
Ожидается, что прогноз капитальных затрат на FY27 составит около 210 млрд долларов; в следующем году Maia 300 начнёт набирать темпы, а одна и та же инфраструктура будет обслуживать Azure и Copilot. Прогноз выручки — 393 млрд (+18%), из них на Azure приходится 146 млрд.
Капитальные затраты — это плата за будущую отдачу. Важно запомнить, насколько темпы затрат совпадают с темпами получения отдачи: это важнее, чем масштаб превышения прогнозов за отдельный квартал.
Выше изложено мнение зарубежных аналитиков и исследовательских компаний; материал предназначен только для ознакомления и не является инвестиционной рекомендацией.