#CanMicrosoftDeliverOnAI
Сегодня, 28 октября, Microsoft отчитается о результатах за первый квартал 2027 финансового года — это важный момент для её инициатив в области ИИ.
Ключевые выводы:
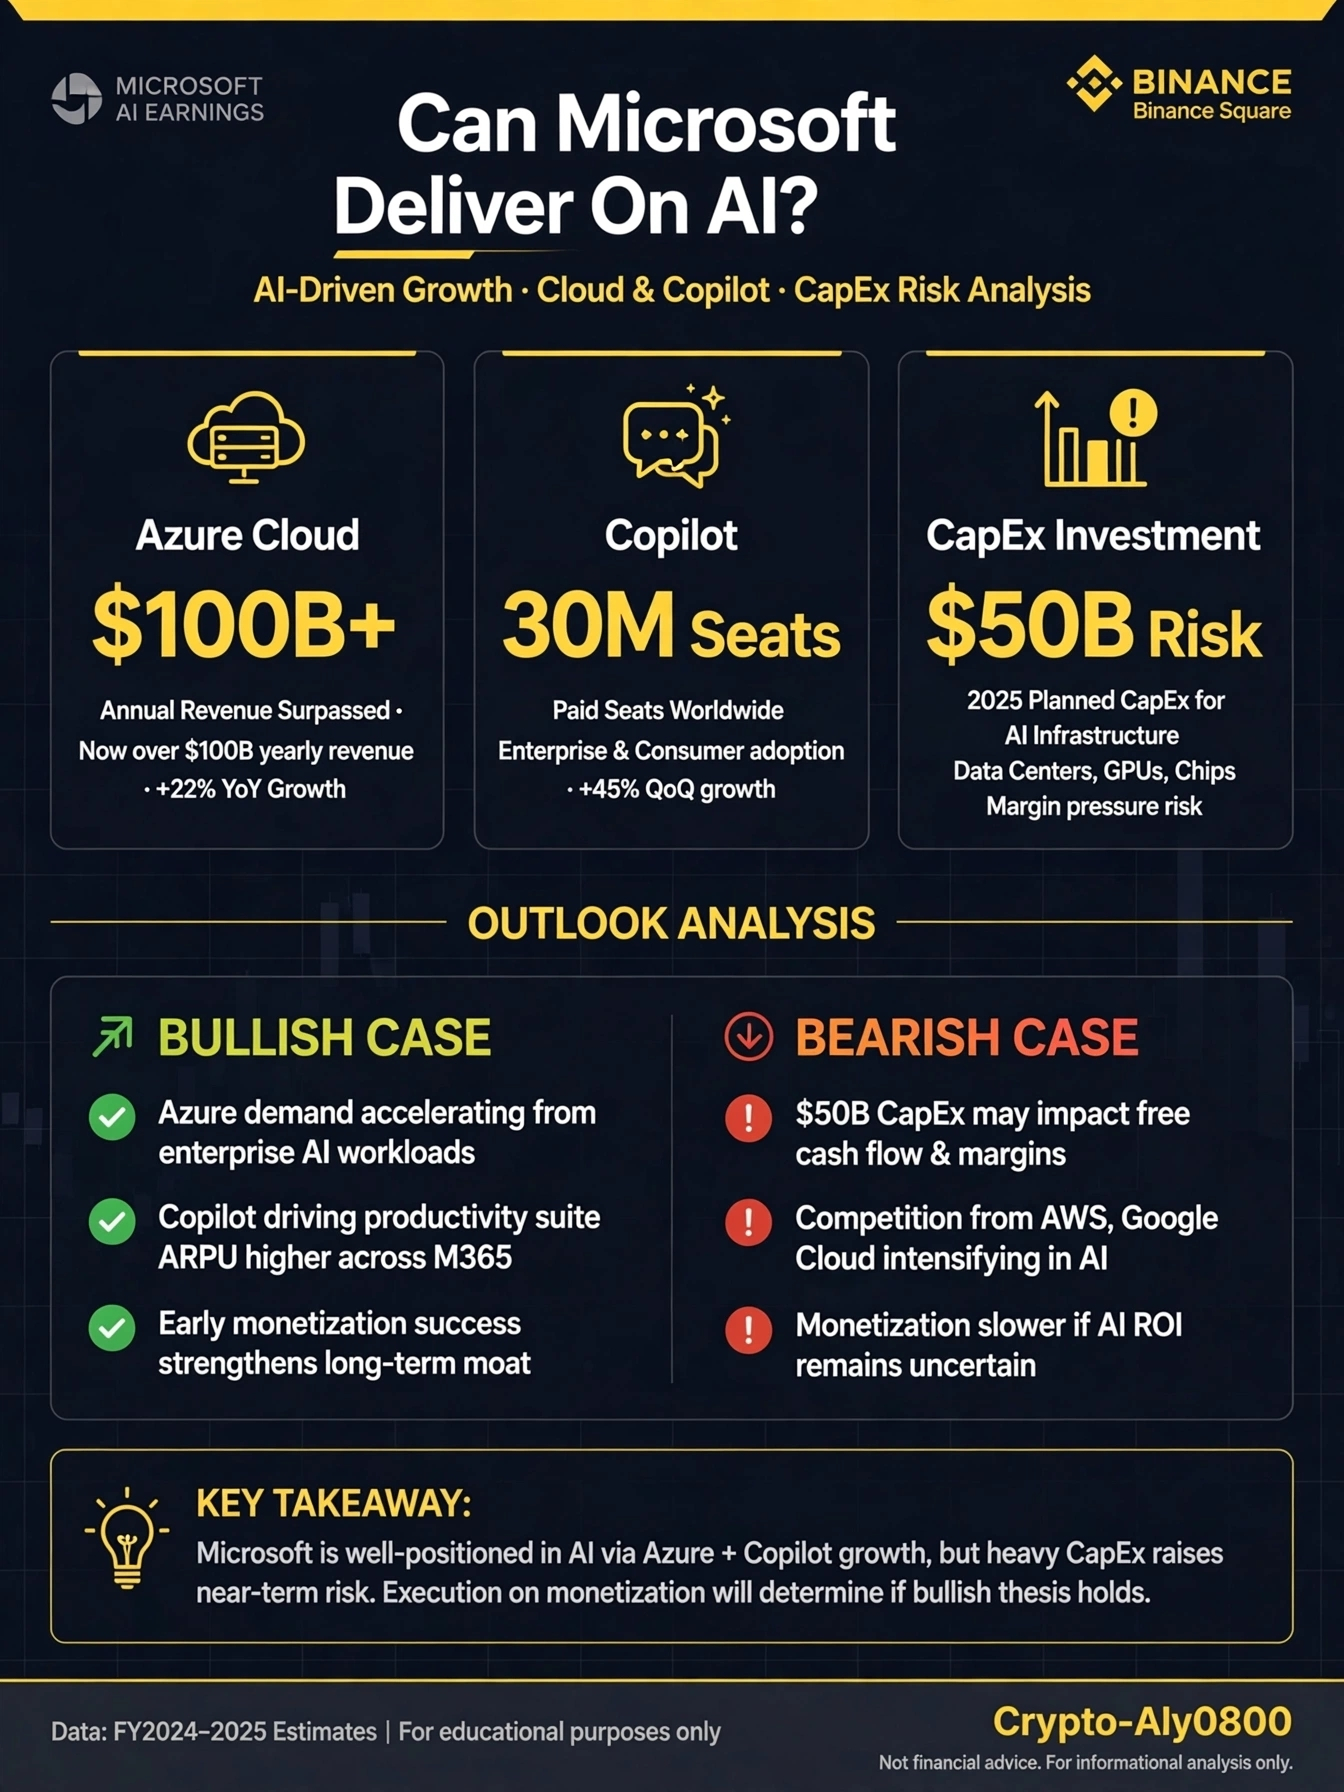
1. Выручка облачного сервиса Azure. Годовая выручка Azure впервые превысила 100 миллиардов долларов, а в прошлом квартале рост год к году составил 41%.
Похоже, спрос опережает предложение, что указывает на высокий интерес со стороны клиентов.
2. Использование Microsoft 365 Copilot
Число платных лицензий Microsoft 365 Copilot превысило 30 миллионов, что свидетельствует об успешной монетизации продукта и его внедрении среди корпоративных клиентов.
3. Опасения по поводу капитальных затрат
Microsoft прогнозирует капитальные затраты за квартал на уровне более 50 миллиардов долларов.
Возникают вопросы о том, могут ли значительные расходы на инфраструктуру ИИ негативно повлиять на рентабельность и свободный денежный поток.
Анализ перспектив: — Оптимистичный взгляд:
Рост Azure и монетизация Copilot, а также контроль Microsoft как над базовой инфраструктурой, так и над приложениями создают конкурентное преимущество.
Пессимистичный взгляд: Высокие капитальные затраты могут повлиять на денежный поток, не обеспечив очевидной отдачи от инвестиций. Это может привести к снижению стоимости акций, даже если ожидания оправдаются.
Главный вопрос: Сможет ли Azure достичь роста примерно в 45% и продолжит ли увеличиваться число лицензий Copilot?
Ответы на эти вопросы повлияют на стабильность акций Microsoft.
Это касается не только Microsoft: если Azure продолжит расти, это может укрепить более широкий нарратив об инвестициях в инфраструктуру ИИ и повлиять на такие компании, как Nvidia и OpenAI, а также на участников рынка криптовалют, связанных с ИИ.
Как вы считаете — стоит ли сосредоточиться на терпении или на прибыльности?
#Microsoft #AI板块强势进击 #BİNANCE