Вчера вечером SK Hynix выдал мощный результат. Повторит ли Google это в отчёте за квартал?
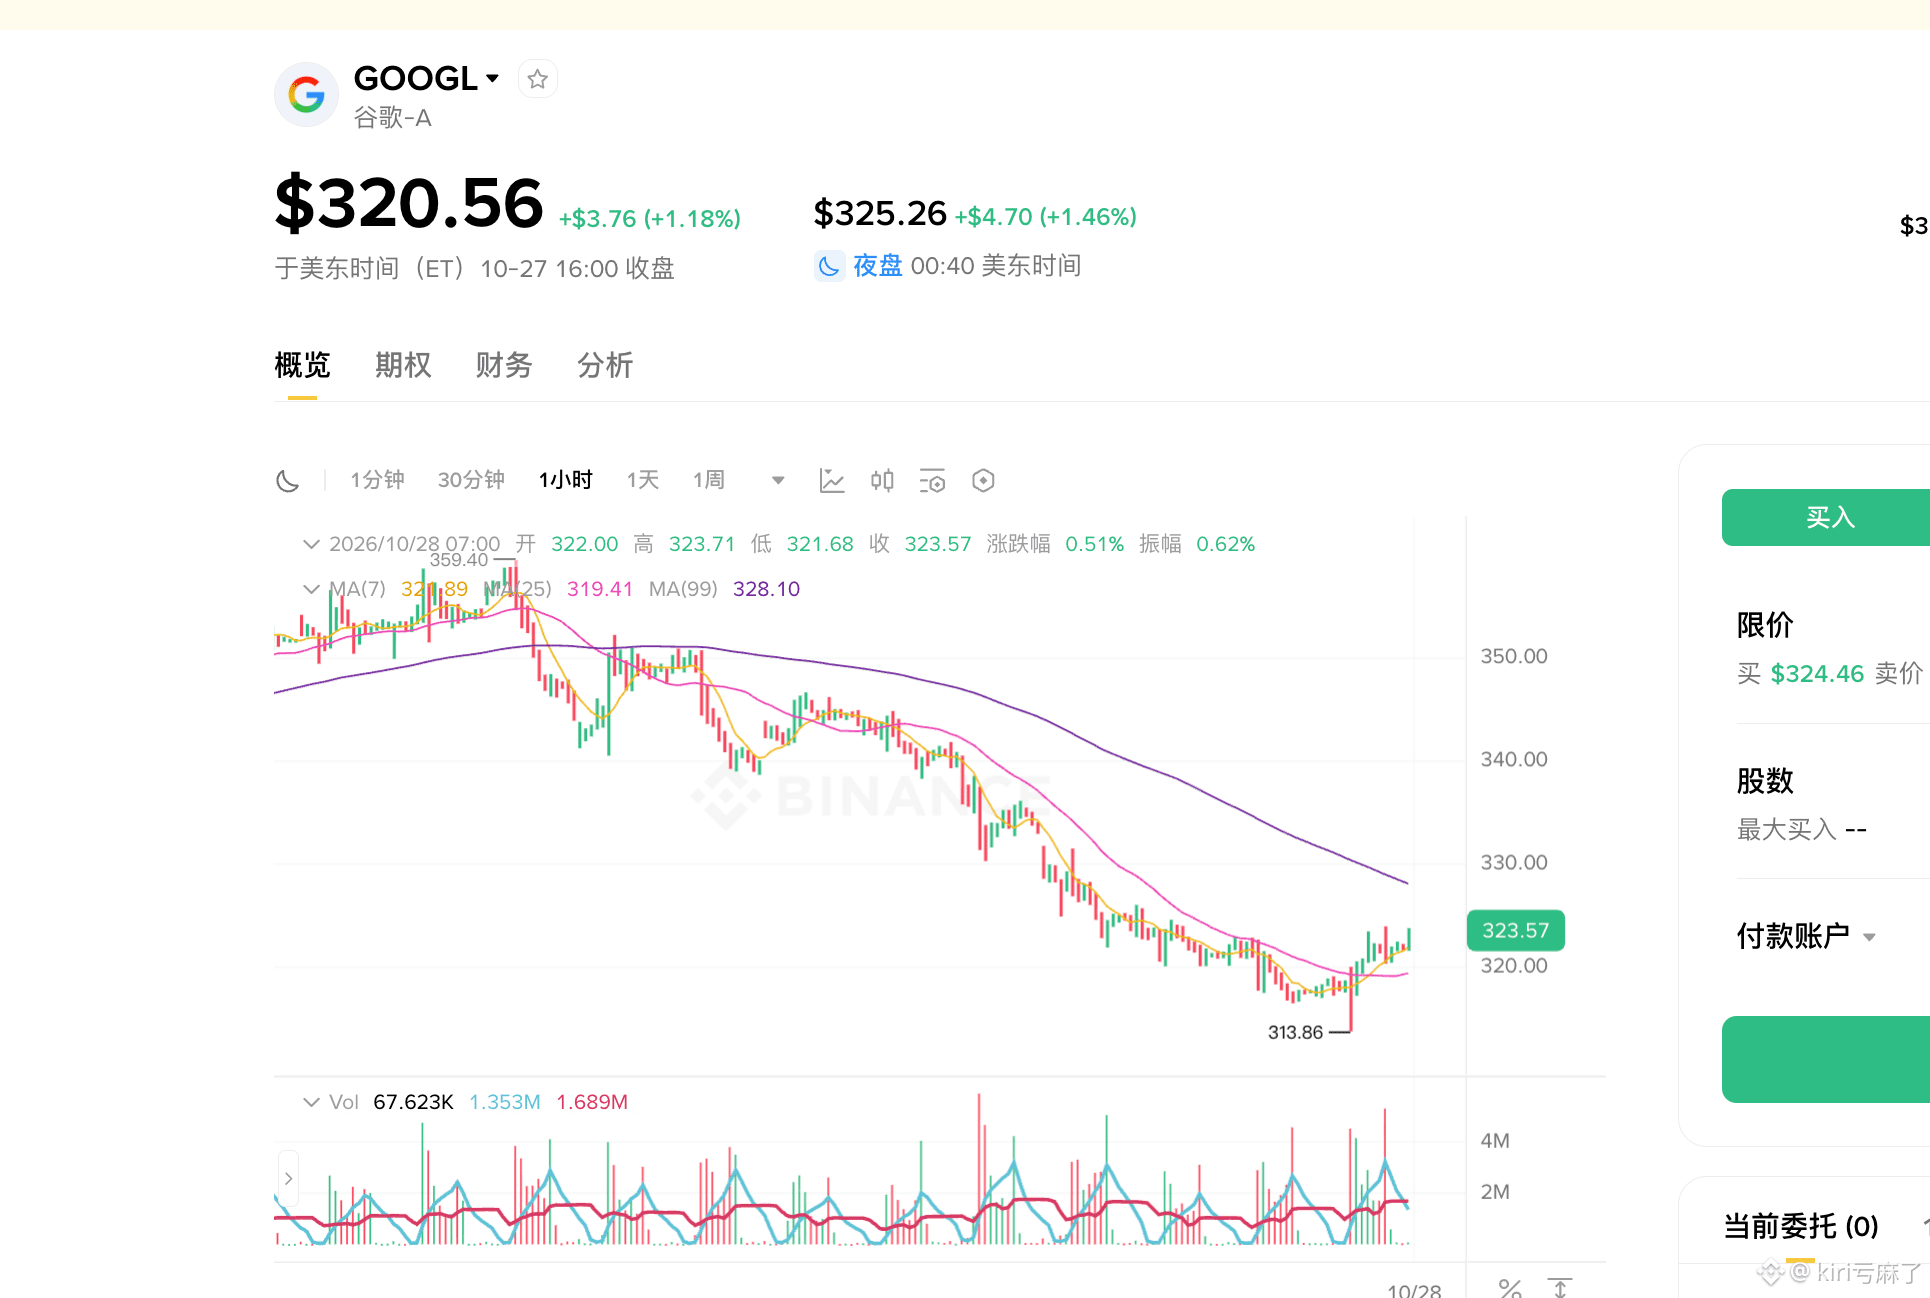
После закрытия рынка выйдет отчёт за Q3. Сейчас акции держатся около 320 — почти на 20% ниже максимума, да и за год почти не выросли. Рынок волнуют всего два вопроса:
смогут ли устоять рекламные доходы от поиска и окупятся ли масштабные вложения в облако и ИИ.
Думаю, в краткосрочной перспективе с поиском проблем не будет.
В прошлом квартале Search всё ещё рос на 17%, а ожидания рынка на этот квартал — примерно 14–16%. Пока AI Overviews и AI Mode скорее «расширяют возможности», чем вытесняют поиск. У Gemini App уже почти миллиард активных пользователей в месяц, а рекламодатели действительно получают больше конверсий благодаря AI Max. На мой взгляд, в краткосрочной перспективе ChatGPT ещё не перетянул на себя столько трафика, чтобы это стало серьёзным ударом. Если в этом квартале рост не опустится заметно ниже двузначного уровня, поиск сохранит статус главного источника дохода.
Но по-настоящему подстегнуть акции может облачный бизнес.
В прошлом квартале Cloud взлетел на 82%, рентабельность превысила 35%, а портфель заказов достиг 514 млрд. В этом квартале рынок ждёт около 29 млрд — почти вдвое больше. Если удастся сохранить рост выше 90% и рентабельность не будет слишком сильно снижена из-за сторонних мощностей, у вложений в ИИ появится убедительная история. Продажи TPU внешним клиентам тоже начали приносить некоторую выручку, но основной эффект проявится только в следующем году.
Но проблема тоже очевидна: прогноз капитальных затрат на 2026 год уже подняли до 195–205 млрд, а в прошлом квартале свободный денежный поток стал отрицательным. Сейчас рынок больше всего боится нового повышения Capex или слишком смелых заявлений руководства о 2027 годе. Именно чрезмерные вложения, отдача от которых ещё не проявилась в полной мере, — главная причина, почему акции остаются под давлением.
Мой прогноз:
Выручка, скорее всего, немного превысит ожидания (12,8 млрд+), поиск удержит рост на уровне средних двузначных чисел, а Cloud продолжит стремительно расти. Если прогноз по Capex не повысят, а рентабельность Cloud заметно не снизится, после отчёта акции могут частично отыграть падение. Если же расходы снова увеличат или облачный бизнес лишь оправдает ожидания, акции могут продолжить топтаться на месте.
Проще говоря, поиск — это опора, а облако — источник потенциального сюрприза. В этом квартале важно, сможет ли Google цифрами доказать, что «сжигаемые деньги превращаются в реальный рост», а не продолжит рассказывать красивые истории.
(Это всего лишь прогноз; после закрытия рынка ориентируйтесь на фактические цифры.)
#谷歌财报能否守住基本盘