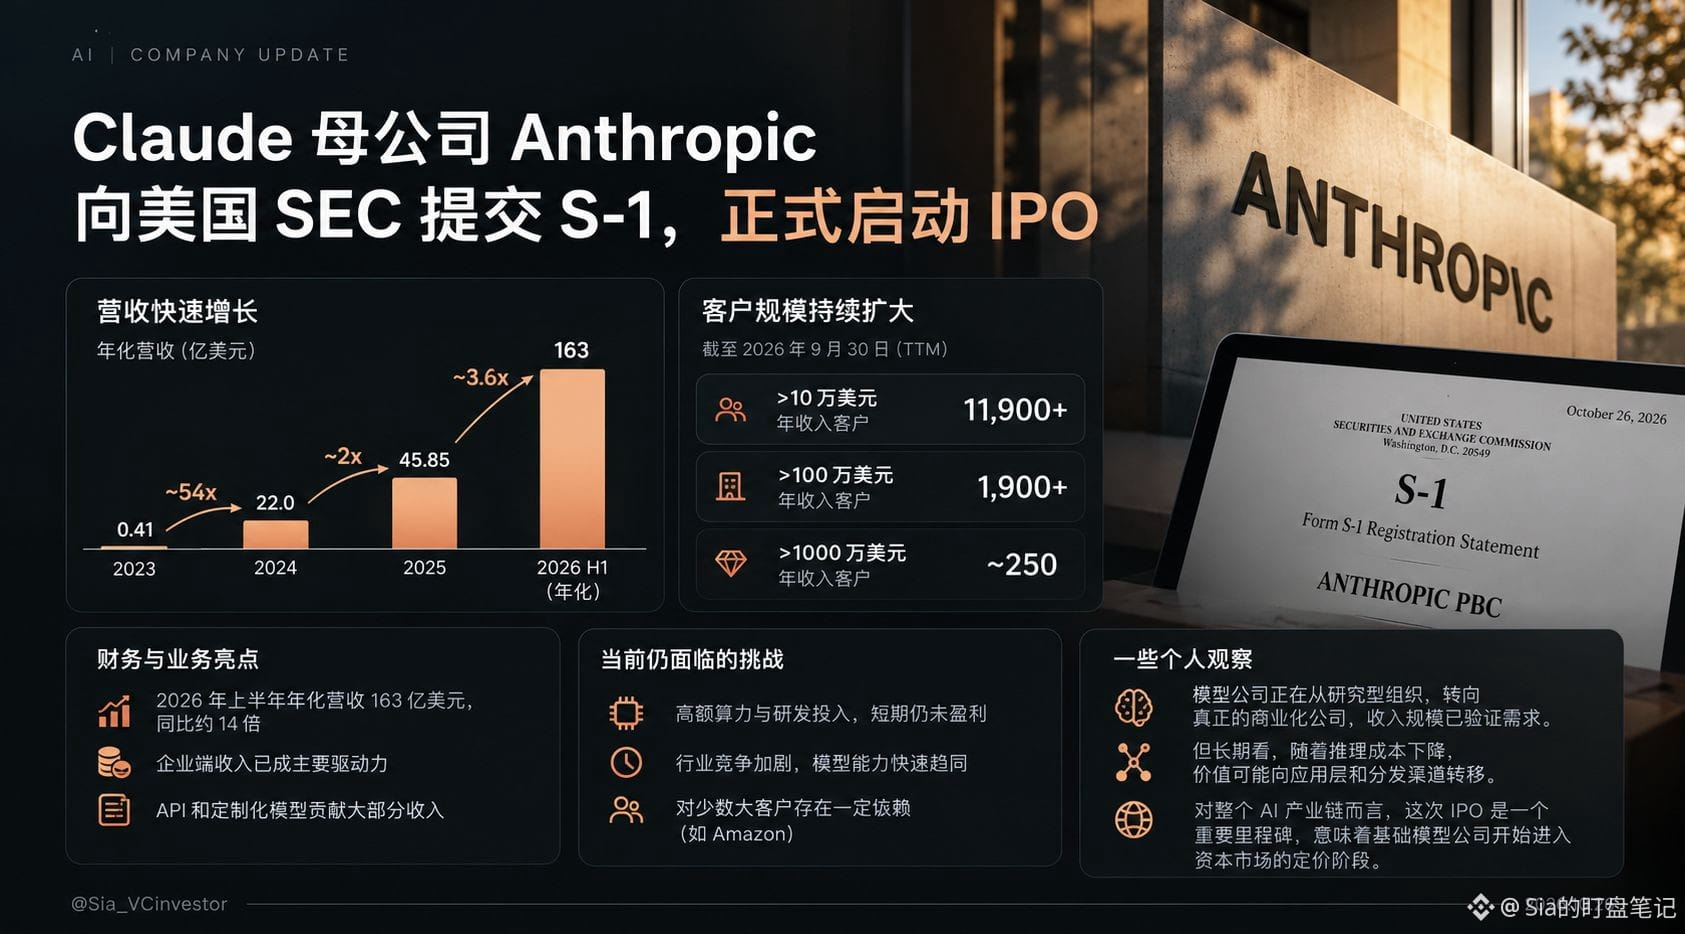
Материнская компания Claude, Anthropic, готовится к IPO: за два года её выручка выросла более чем в 100 раз.
Недавно раскрытые финансовые данные Anthropic действительно впечатляют: в 2023 году выручка составила всего 41 млн долларов, а в 2025 году достигла 4,585 млрд долларов. Ещё больше внимания привлекает структура клиентской базы: число корпоративных клиентов, ежегодно тратящих более 1 млн долларов, превысило 1900.
На мой взгляд, здесь стоит отметить два изменения.
Во-первых, большие языковые модели превращаются из технологических продуктов в корпоративную инфраструктуру.
Компании уже не просто покупают API для тестирования, а постепенно встраивают ИИ в ключевые рабочие процессы — разработку, обслуживание клиентов, анализ данных и другие. При глубокой интеграции затраты на переход к другому поставщику и способность клиентов продолжать платить могут вырасти.
Во-вторых, рост выручки ещё не означает, что бизнес-модель доказала свою жизнеспособность.
Создание базовых моделей по-прежнему требует огромных вложений в вычислительные ресурсы и исследования. По мере сближения возможностей моделей и дальнейшего снижения стоимости инференса оценку компании в будущем может определять не столько мощность модели, сколько удержание клиентов, юнит-экономика и долгосрочная рентабельность.
С точки зрения инвестиций IPO Anthropic важно ещё и потому, что у рынков капитала наконец появится возможность заново оценить качество роста компаний, разрабатывающих базовые модели, используя систему оценки публичного рынка.
Это может повлиять на логику оценки всей цепочки создания стоимости в индустрии ИИ, включая вычислительную инфраструктуру, облачные сервисы и компании прикладного уровня.
Я склоняюсь к мысли, что в будущем извлечение ценности в индустрии ИИ постепенно сместится от одних лишь возможностей моделей к отношениям с корпоративными клиентами, интеграции в рабочие процессы и каналам дистрибуции. Модели по-прежнему важны, но не обязательно будут забирать всю прибыль во всей цепочке создания стоимости.