


Вы видите CZ, логотип BNB и звонок Nasdaq. Но чтобы понять инвестиционную историю за заголовками, нужно рассмотреть три вещи: активы, денежный поток и интересы акционеров.
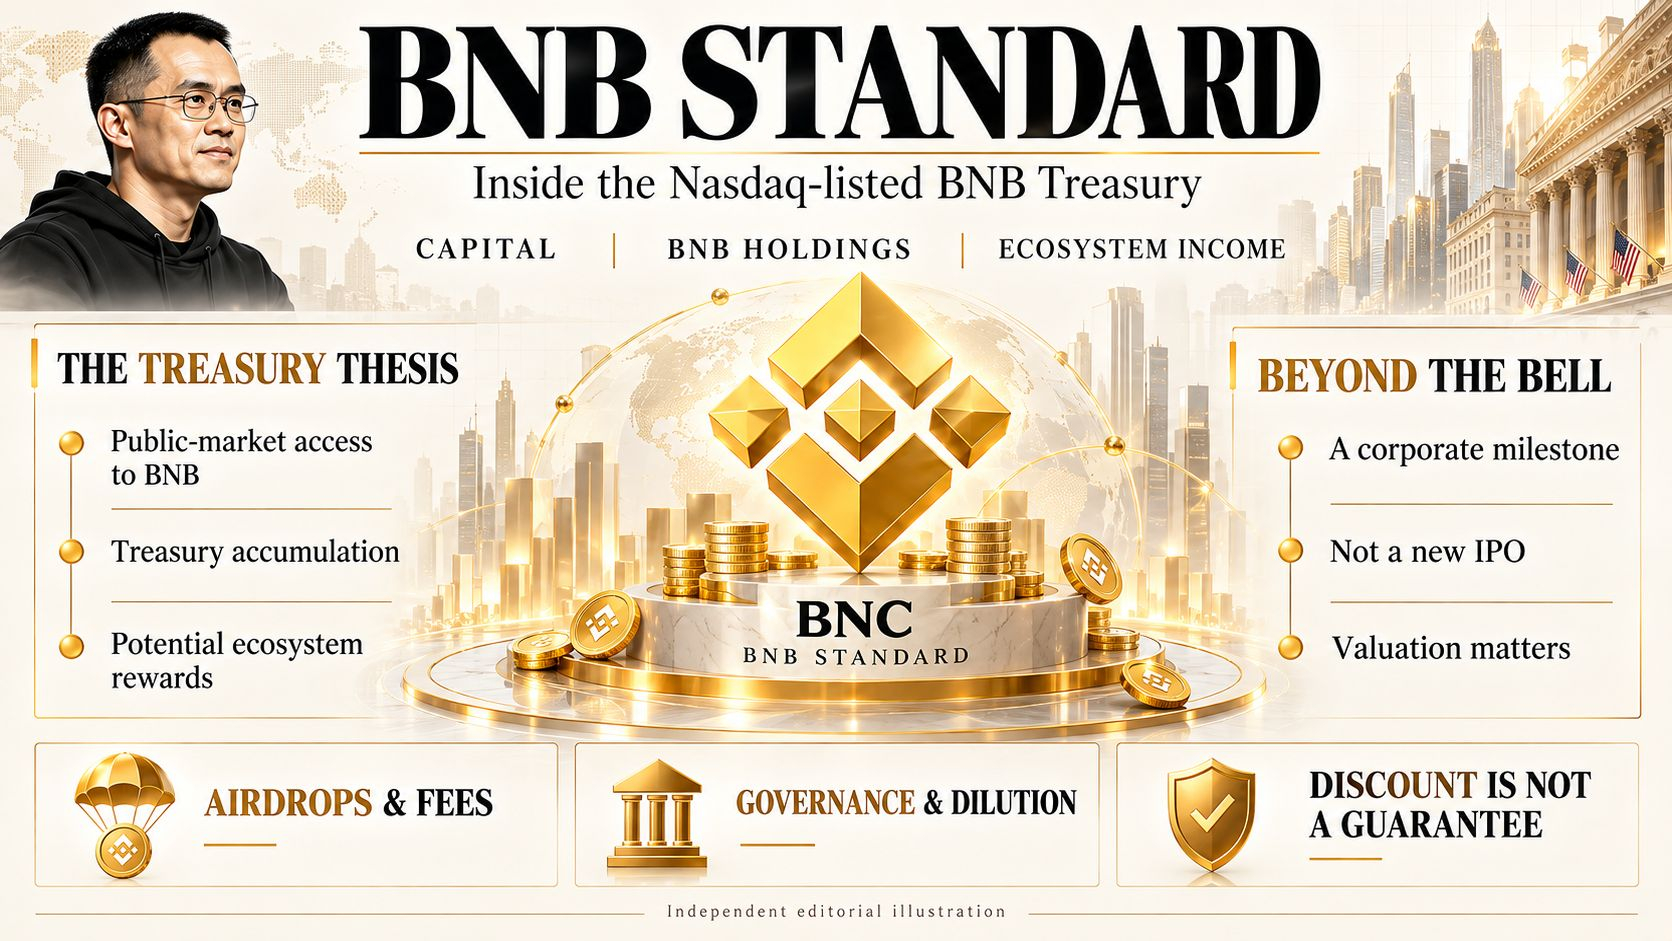
1. Во-первых, это не было новым IPO
Церемония 26 октября 2026 года ознаменовала новое название и руководство BNB Standard. Компания уже была публично котируемой под своим прежним названием, CEA Industries.
Поэтому называть это «листингом BNB на Nasdaq» вводит в заблуждение. На Nasdaq торгуются акции BNC — доли в компании, которая владеет BNB, а не сам токен BNB.
2. Можно ли считать BNC «Strategy of BNB»?
На концептуальном уровне это сравнение помогает объяснить модель: использовать публичную компанию для привлечения капитала, накапливать цифровые активы и предоставлять инвесторам долевого капитала доступ к этим активам.
После сделки PIPE на $500 миллионов компания в августе 2025 года переключилась на казначейскую стратегию в отношении BNB.
Но покупка BNC — это не то же самое, что прямая покупка BNB. Ваши инвестиции также подвержены корпоративным расходам, долгу, управлению, размыванию долей и оценке, которую фондовый рынок присваивает бизнесу.
3. Что именно держит BNC?
По состоянию на 31 июля 2026 года компания сообщила:
515 544 BNB, стоимостью примерно $302,3 миллиона на дату отчётности.
Из этого общего объёма 44 198 BNB были заложены в качестве обеспечения по кредиту.
Общие цифровые активы, включая BTC и USDT, составляли примерно 93,1% от общей суммы активов.
Помните: раскрытые по состоянию на конец июля активы не являются подтверждением в реальном времени остатков на конец октября.
И заложенные активы не обеспечивают той же финансовой гибкости, что и не обременённые активы.
4. Аирдропы — это преимущество. Но они не означают автоматически устойчивую прибыль
За финансовый год, завершившийся 30 апреля 2026 года, компания признала примерно $7,9 миллиона дохода от аирдропов.
Однако квартал, завершившийся 31 июля 2026 года, показал иную картину:
Доход от аирдропов: $284 000.
Управленческие расходы: $1,103 миллиона.
Сравнивая только эти две статьи, доход от аирдропов покрыл лишь около 26% управленческих расходов, оставив разрыв примерно в $819 000 до учёта прочих расходов.
Признанный доход от аирдропов также не обязательно означает, что денежные средства уже получены.
Таким образом, вопрос не сводится просто к тому, «получает ли BNC аирдропы?»
Он звучит так:
После всех расходов действительно ли увеличивается стоимость, приходящаяся на каждую акцию?
5. Соглашение об управлении — важная проблема для акционеров
Соглашение с 10X Capital предусматривает раскрытую годовую комиссию за управление в размере 1,4% от стоимости активов, охватываемых казначейской стратегией, срок действия 20 лет и положение о возмещении убытков при расторжении.
BNC подала иск, добиваясь признания соглашения недействительным или, в альтернативном порядке, признания соответствующего положения о возмещении убытков не подлежащим принудительному исполнению. Это по-прежнему судебный спор, а не решение суда.
Компания заявляет, что прекратила оплачивать счета за управленческое вознаграждение с 10 апреля 2026 года, продолжая при этом начислять эти расходы.
Прекращение платежей не означает, что обязательство исчезает.
Аналогично, планы по запуску валидатора BNB Chain представляют собой потенциальную будущую возможность для бизнеса. По состоянию на 31 июля 2026 года компания сообщила, что не ставила на стейкинг ни одного BNB. Ожидаемую выручку от этой инициативы не следует считать доходом, который уже зарабатывается.
6. Действительно ли скидка 26% подразумевает рост на 35%?
Согласно снимку на сайте компании от 26 октября 2026 года:
Использованная цена акции BNC: $5,35.
Скорректированная NAV на разводнённую акцию: примерно $7,22.
Предполагаемая mNAV: примерно 0,74×, что соответствует скидке около 26%.
Если NAV на акцию останется неизменной и рынок переоценит акцию с 0,74× до 1× NAV, теоретический потенциал роста составляет:
1 ÷ 0,74 − 1 ≈ 35%.
Арифметика верна. Вопрос в том, закроет ли рынок эту скидку.
BNB может подешеветь. Расходы и долг могут увеличиться. Акционеры могут столкнуться с дальнейшим размыванием доли. Скидка может сохраняться — или расширяться.
Кроме того, сравнивать стоимость запасов BNB с обычной рыночной капитализацией акционерного капитала — не замена расчёту скорректированной NAV на разводнённую акцию. Эти показатели используют разные компоненты.
«Активы превышают рыночную капитализацию» — это отправная точка для исследования, а не доказательство того, что акция недооценена.
7. YZi Labs имеет значительную финансовую долю в этой истории
Согласно документам компании, YZi Labs владела 9 749 745 акциями, что составляло примерно 19,99% размещённых обыкновенных акций по состоянию на раскрытие информации в сентябре 2026 года.
Это значительная доля владения.
Однако репутация крупного акционера не заменяет анализа операционных результатов и интересов миноритарных акционеров.
Моё мнение
BNC заслуживает внимания, потому что даёт возможность получить доступ к BNB через фондовый рынок США. Но его долгосрочная привлекательность должна быть подтверждена созданием стоимости после расходов, дисциплинированным управлением долгом и контролем над размыванием долей.
Я буду следить за NAV на разводнённую акцию, чистым доходом казначейства и исходом спора по соглашению с 10X внимательнее, чем за шумихой вокруг церемонии открытия торгов.
Колокол привлекает внимание. Стоимость на акцию определяет, что акционеры действительно получают.
Проверить $BNB
