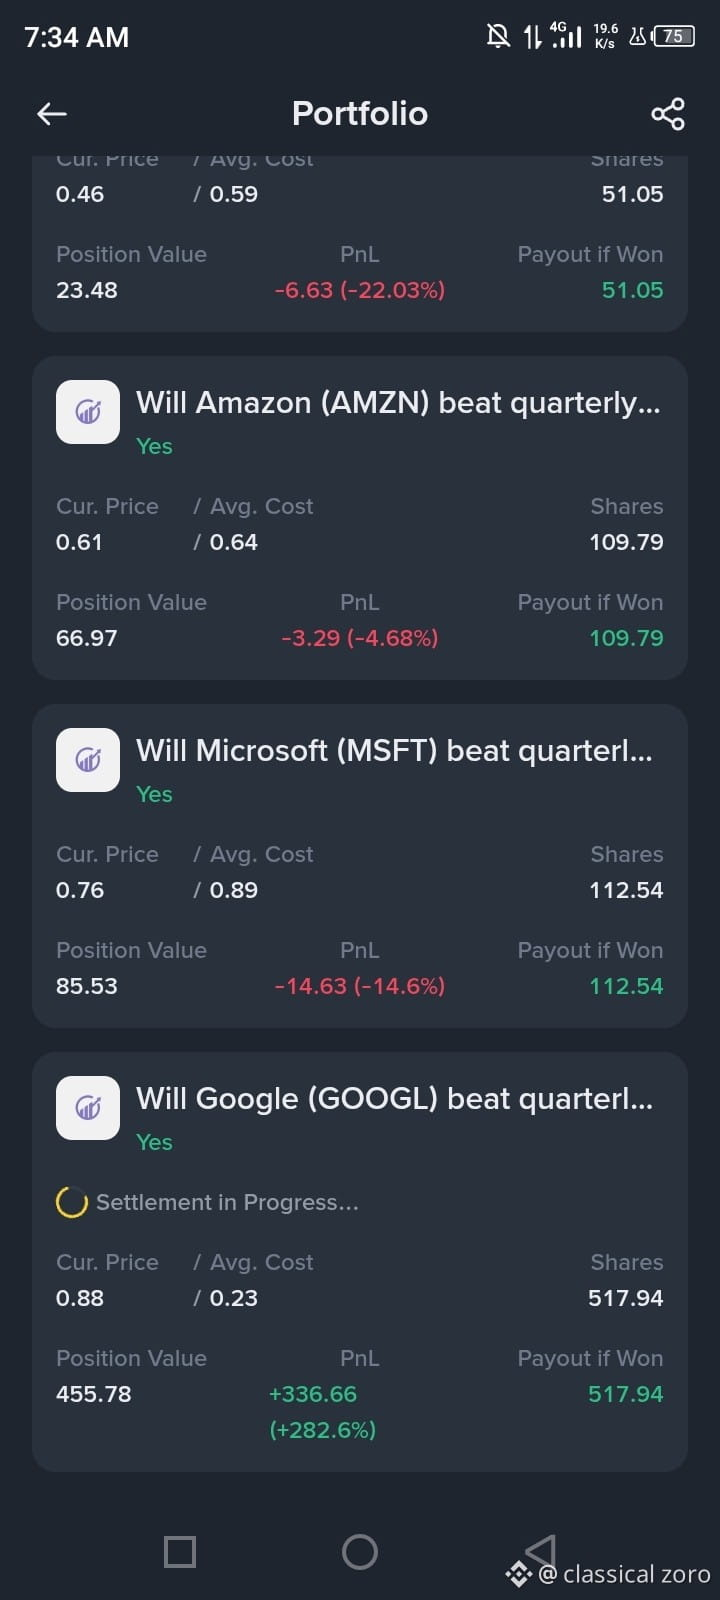
Позиция по GOOGL «Да» выросла на +282% — вот почему я держу её до публикации отчёта 🚀
Вот это уверенность. Пока толпа сомневалась, я зафиксировал свою позицию «Да» на то, что Google превзойдёт ожидания по квартальной прибыли. Сейчас у меня прибыль +282%, 517 акций, расчёты ещё идут — и я не дрогну.
Вот данные, на которых основана эта позиция:
1. Облако — двигатель роста
Google Cloud — уже не побочный проект, а настоящий гигант. В прошлом квартале выручка Cloud подскочила на 82% год к году, до $24,8 млрд, значительно превысив прогнозы. Объём невыполненных заказов теперь составляет $514 млрд, и, как ожидается, примерно половина этой суммы превратится в выручку в течение ближайших 24 месяцев. Продажи внешним клиентам тензорных процессоров TPU только начинают набирать обороты, открывая новый многомиллиардный источник выручки вплоть до 2028 года.
2. Планка достаточно низкая, чтобы её преодолеть
Консенсус-прогноз предполагает прибыль на акцию около $3,00–$3,02 при выручке примерно $127,9 млрд. Согласно LSEG StarMine SmartEstimate, ожидаемое превышение прогноза составляет всего 0,31% — почти подбрасывание монетки. Но за последний месяц аналитики повысили рейтинги 18 раз, а понизили — 11, так что импульс на стороне оптимистов.
3. Gemini 4 Argon выделяется на фоне конкурентов
Последняя модель Google превосходит ведущие модели OpenAI и Anthropic по нескольким бенчмаркам, особенно в области кибербезопасности. Аналитики Truist отмечают, что это свидетельствует о том, что Alphabet «сократила отставание от передовых моделей». Более широкое внедрение по конкурентоспособным ценам может оказать давление на маржу, но история роста объёмов остаётся актуальной.
4. Поиск не умер
Несмотря на опасения, что ИИ вытеснит поиск, данные сторонних источников подтверждают устойчивость динамики Search. Выручка Search & Other выросла в прошлом квартале на 17%, до $63,3 млрд. Google продолжает доминировать по объёму трафика, даже несмотря на рост внедрения ИИ.
Риски?
Капитальные затраты. Руководство повысило прогноз на 2026 год до $195–$205 млрд, а свободный денежный поток впервые с 2004 года стал отрицательным. Если отчёт покажет, что расходы растут быстрее, чем выручка отложенных заказов превращается в фактическую, акции могут упасть — даже если результаты превзойдут прогнозы. За последние четыре квартала Google каждый раз превосходила прогноз по прибыли на акцию, однако акции закрывались в плюсе лишь дважды.
#BinancePick #EarningsSeason