Отчёт Microsoft показал: инвестиции в ИИ вступили в фазу проверки отдачи
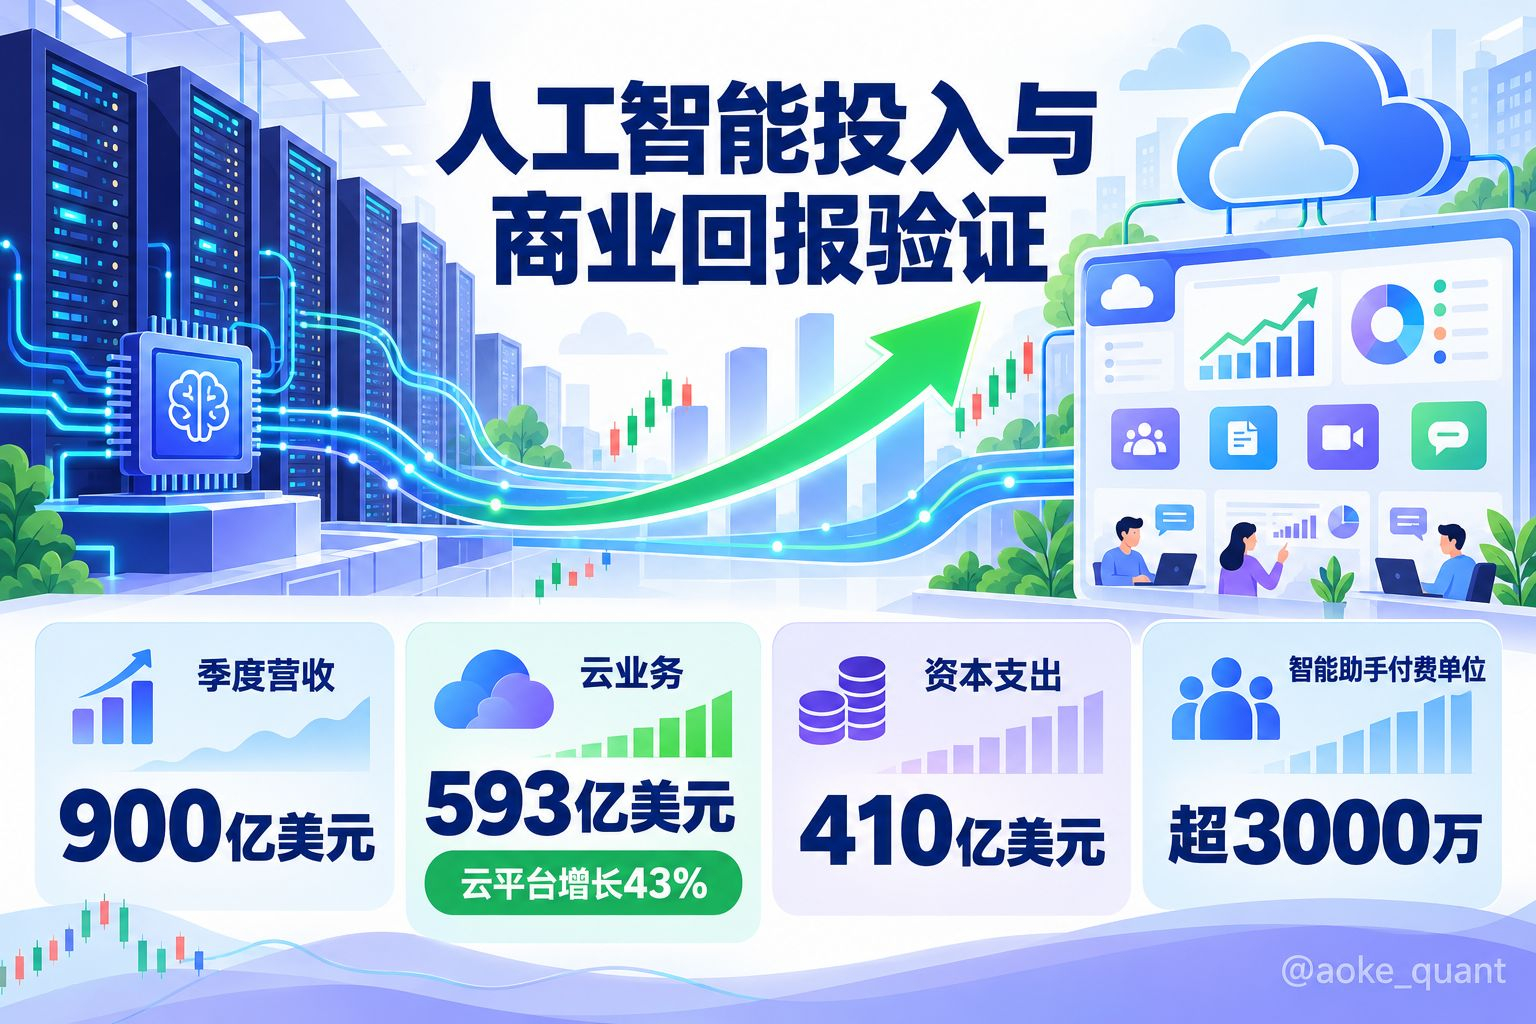
Квартальные результаты, опубликованные Microsoft 29 июля, дали рынку конкретный пример того, способны ли инвестиции в ИИ приносить доход. Согласно опубликованным данным, выручка Microsoft за квартал с апреля по июнь составила 90 млрд долларов, увеличившись на 18% в годовом выражении; выручка облачного подразделения достигла 59,3 млрд долларов, прибавив 27%, а выручка Azure выросла на 43%. На фоне продолжающегося наращивания инвестиций в инфраструктуру ИИ эти данные по облачному бизнесу стали важным ориентиром для оценки эффективности его коммерциализации.
В центре внимания не просто рост выручки, а то, удаётся ли выстроить подтверждаемую связь между доходами и вложениями. Капитальные затраты Microsoft в этом квартале достигли 41 млрд долларов, что означает дальнейшее быстрое расширение центров обработки данных, вычислительных мощностей и сопутствующей инфраструктуры. Рынок не отвергает высокие капитальные затраты сами по себе. Главное для него — будет ли новый потенциал обеспечен реальным спросом и сможет ли будущий прирост выручки покрыть амортизацию, операционные расходы и давление на денежные потоки.
Стратегия Microsoft относительно ясна: корпоративные клиенты покупают облачные услуги, Azure обеспечивает потребности в обучении моделей и инференсе, а такие продукты, как Copilot, интегрируются в рабочие сценарии — от офисных задач и разработки до совместной работы. Согласно открытой информации, в 2026 финансовом году выручка Azure превысила 100 млрд долларов, а количество платных лицензий Microsoft 365 Copilot — 30 млн. Эти показатели не означают, что инвестиции в ИИ уже лишены рисков, но показывают, что у продуктовой реализации и перехода к платному использованию есть измеримые показатели, а речь идёт не только о технологических обещаниях.
В целом рынок всё строже оценивает качество расходов разных компаний на ИИ. Если инвестиции в ИИ подкреплены ростом облачного бизнеса, подписками на корпоративное ПО или чётко выраженным спросом со стороны клиентов, капитальные затраты легче воспринимать как предварительные расходы на расширение. Если же отдачу трудно выделить, а давление на денежные потоки возникает раньше, оценка компании может сильнее реагировать на прогнозы расходов. Поэтому в дальнейшем не стоит ограничиваться анализом квартальной выручки: важно учитывать темпы роста облачного бизнеса, распространение платных продуктов, динамику капитальных затрат и показатели свободного денежного потока.
Для крипторынка такие финансовые отчёты не меняют напрямую спрос и предложение ончейн-активов, однако могут влиять на связанные с ними нарративы через аппетит к риску. Если спрос на инфраструктуру ИИ получит подтверждение, внимание рынка может переключиться на такие направления, как вычислительные мощности, центры обработки данных, децентрализованные вычисления и приложения ИИ. И наоборот, если огромные вложения не удастся превратить в выручку, рынок может стать менее терпимым к оценкам активов роста в целом. Это влияние передаётся через межрыночные настроения и предпочтения инвесторов, а не представляет собой прямую и неизбежную причинно-следственную связь с ценами.
По мнению редакции, тема ИИ переходит от вопроса «стоит ли инвестировать» к вопросу «как окупить вложения». Значение результатов Microsoft в том, что они дают ориентиры для проверки роста облачного бизнеса и расширения платных продуктов. Однако сможет ли выручка от ИИ в долгосрочной перспективе опережать затраты на инфраструктуру, предстоит проверять в течение нескольких следующих кварталов. Читателям, следящим за пересечением криптоиндустрии и технологического сектора, стоит обращать внимание на устойчивое улучшение показателей коммерциализации, а не приравнивать отдельный финансовый отчёт к выводу обо всей отрасли.
#微软财报能否兑现ai红利 #BTC #ETH #BNB