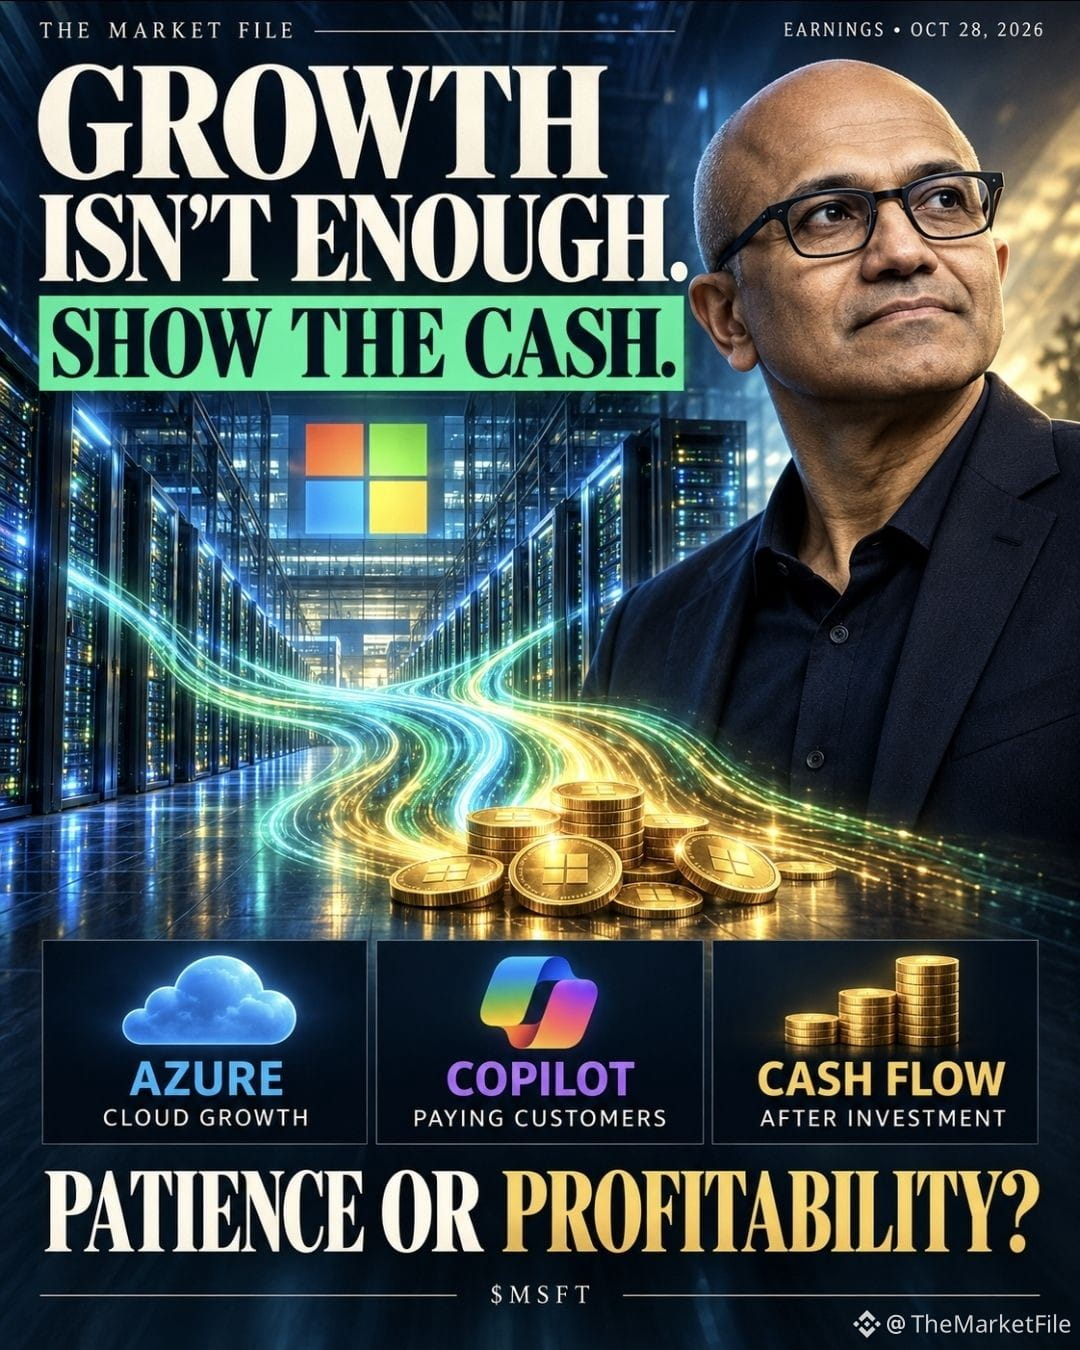
🚨 Microsoft может превзойти ожидания… и всё равно упасть.
Вопрос в том, насколько быстро ей нужно расти, чтобы оправдать расходы на ИИ.
THE MARKET FILE — ИИ ПРОХОДИТ ПРОВЕРКУ
27 октября 2026 года
Microsoft отчитается о доходах 28 октября. Вот ориентиры, основанные на прогнозах самой компании.
☁️ AZURE: ДОСТАТОЧНО ЛИ ТАКОГО РОСТА?
Компания прогнозировала рост примерно на 45% в постоянной валюте.
Моя проверка: превращаются ли новые мощности в выручку и позволит ли следующий прогноз сохранить эту динамику?
🤖 COPILOT: ПЛАТЯЩИЕ ПОЛЬЗОВАТЕЛИ
К концу 2026 финансового года у Microsoft было более 30 миллионов платных лицензий Microsoft 365 Copilot.
Хочу увидеть рост числа таких лицензий и выручки в расчёте на клиента. Добавление функции на основе ИИ ещё не означает, что на ней удастся заработать.
💰 СЧЁТ: БОЛЕЕ 50 МИЛЛИАРДОВ ДОЛЛАРОВ
Такой был прогноз капитальных затрат компании за квартал: это общие капитальные затраты, а не расходы исключительно на ИИ.
Я слежу за маржой, свободным денежным потоком и тем, насколько дополнительные инвестиции необходимы для роста.
Это ориентиры перед публикацией отчётности, а не результаты квартала, за который Microsoft скоро отчитается.
📖 МОЯ ПОЗИЦИЯ:
У Microsoft есть преимущество: она может продавать инфраструктуру через Azure, а работающие на её основе инструменты — через Copilot.
Но это преимущество должно отражаться в цифрах.
🟢 Уверенный рост, платящие клиенты и прогноз, поддерживающий маржу и денежный поток, укрепят мою уверенность.
🔴 Меня обеспокоит рост расходов без достаточного улучшения монетизации.
Компания может превзойти консенсус-прогноз и всё равно разочаровать инвесторов, если ожидания уже заложены в цену акций. Таков риск покупки отличной компании, от которой ждут слишком многого.
💬 Если Azure будет уверенно расти, но инвестиции ослабят денежный поток, дадите ли вы Microsoft больше времени — или потребуете результатов?
Выберите: ТЕРПЕНИЕ или ПРИБЫЛЬНОСТЬ. Какой показатель заставил бы вас перейти на другую сторону?
$MSFTB $MSFT
#EarningsSeason #Microsoft
#CanMicrosoftDeliverOnAI