
Объявление в среду в 14:00 по восточному времени США покажет, повысит ли ФРС ставку во второй раз в этом году. Цель не изменилась: снизить инфляцию. В сентябре комитет повысил ставку по федеральным фондам на четверть процентного пункта. Это было первое повышение за три года, и в результате кредиты подорожали во всей экономике США.
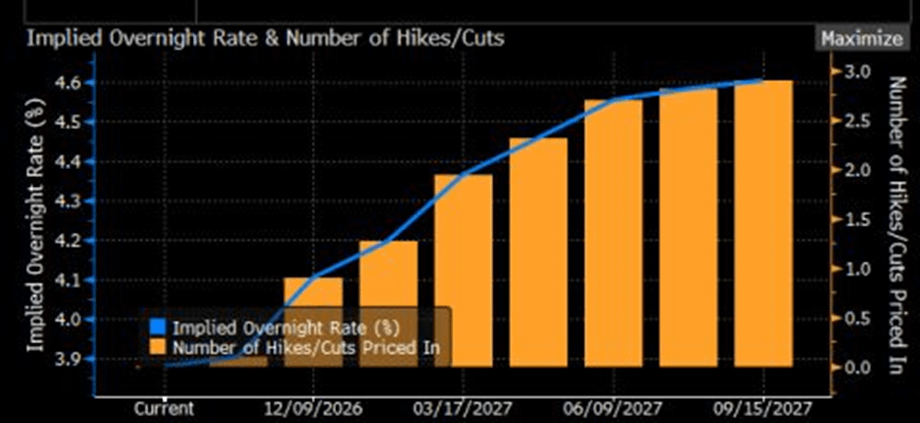
Большинство экономистов и инвесторов ожидают ещё одного повышения ставки до конца года — вероятно, на заседании 8–9 декабря, последнем в 2026 году. Инструмент FedWatch от CME Group рассчитывает ожидания по ставкам на основе фьючерсов на федеральные фонды с поставкой через 30 дней. Сейчас он показывает вероятность 88%, что в октябре ставку оставят без изменений, и вероятность 71%, что в декабре её повысят. В ноябре заседания не будет.
Рыночные ожидания Bloomberg почти совпадают: вероятность повышения на этой неделе составляет около 10%, а в декабре — примерно 80%. Квартальные прогнозы, опубликованные в прошлом месяце, указывали на то же самое: комитет дал понять, что ожидает еще одного повышения ставок позднее в этом году.
ФРС приходится иметь дело с непростым набором обстоятельств. Инфляция остается устойчивой, война с Ираном и пошлины усиливают давление, а инвестиционный бум в сфере ИИ задает экономике собственное направление. Потребители продолжают тратить, несмотря на слабые настроения. Доходность облигаций растет, а акции стремительно дорожают. Рынок труда, заработная плата и инфляция указывают на разные тенденции (Bloomberg Intelligence, 2026).
Повышение ставок не может открыть Ормузский пролив или устранить дефицит чипов. Но ставки остаются главным инструментом ФРС, поэтому чиновникам приходится сопоставлять риск устойчивой инфляции с ущербом, который может нанести чрезмерное ужесточение.
Аргументы в пользу повышения ставки
Инфляция не замедлилась.
Сентябрьские ИПЦ и ИЦП оказались выше ожиданий, и год складывается как второй подряд год ухудшения ценовой ситуации. Рост цен охватил широкий круг товаров и услуг, а с начала войны с Ираном подорожали энергоносители. Инфляция держится выше целевого уровня ФРС в 2% уже более пяти лет, усиливая опасения, что преждевременное смягчение политики повторит ошибку периода всплеска инфляции во время пандемии. Цены на нефть остаются высокими. Распродажа технологических акций на фоне сомнений в перспективах ИИ также подтолкнула инвесторов к выходу из более рискованных активов. Глава отдела валютной стратегии National Australia Bank Рэй Аттрилл заявил, что рынок облигаций США, по-видимому, оказывает более широкое влияние на курс доллара (Reuters, 2026).
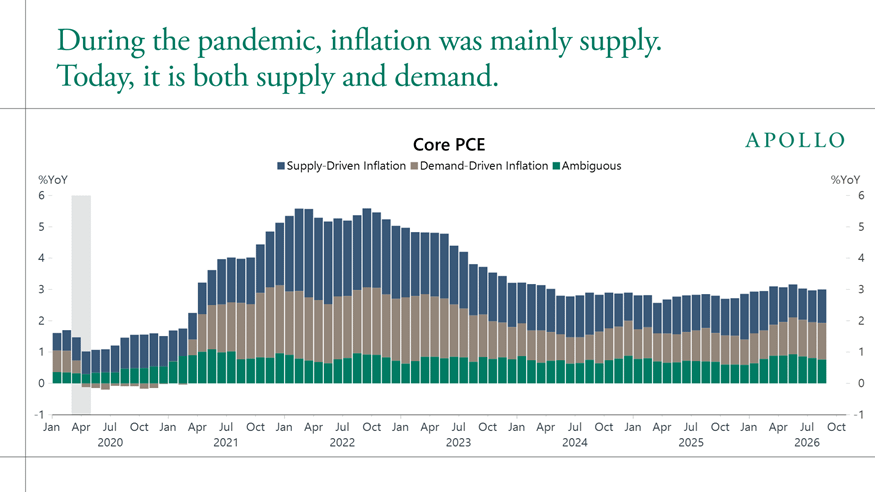
Apollo Research утверждает, что инфляцию уже нельзя объяснять только проблемами предложения. Согласно данным Федерального резервного банка Сан-Франциско, базовая инфляция по индексу PCE составляет 3%, причем вклад факторов предложения и спроса распределен поровну (см. график ниже). В 2022 году преобладали факторы предложения, но с 2024 года доля спроса растет. Ставки могут сдерживать ценовое давление со стороны спроса. На шок предложения они влияют гораздо слабее — и именно в этом заключается дилемма ФРС.
Ожидание имеет свою цену.
Вопрос в том, стоит ли повышать ставку выше нынешнего диапазона 3,75–4% или остановиться и посмотреть, к чему привели предыдущие повышения. Сторонники жесткой политики считают, что дальнейшее ужесточение покажет серьезность намерений ФРС в борьбе с инфляцией. Поскольку повышение в декабре широко ожидается, они будут утверждать, что шестинедельное ожидание мало что дает и грозит еще сильнее отстать от ситуации. Осторожный лагерь возразит, что более высокие расходы на займы могут навредить домохозяйствам и малому бизнесу, а также замедлить экономическую активность (Bloomberg Intelligence, 2026).
Политика не выглядит ограничительной.
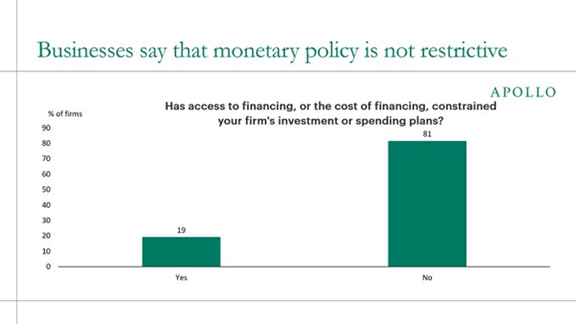
Apollo Research формулирует это прямо: денежно-кредитная политика не является ограничительной. В опросе ФРС за третий квартал 2026 года лишь 19% компаний заявили, что стоимость финансирования или доступ к кредитам ограничивают их инвестиции и расходы. Остальные 81% сообщили, что таких ограничений нет.
По большинству других показателей финансовые условия тоже не выглядят особенно жесткими. Индекс финансовых условий NFCI Федерального резервного банка Чикаго действительно поднялся до –0,50 за неделю, завершившуюся 9 октября, что указывает на мягкие финансовые условия. Индекс финансового стресса Федерального резервного банка Сент-Луиса снизился до -0,81 за неделю, завершившуюся 25 сентября, с -0,70 неделей ранее; значение ниже нуля означает, что рынки спокойнее обычного. Индекс финансовых условий США Goldman Sachs в последние недели также вырос, но изменение невелико, и его трудно назвать резким ужесточением.
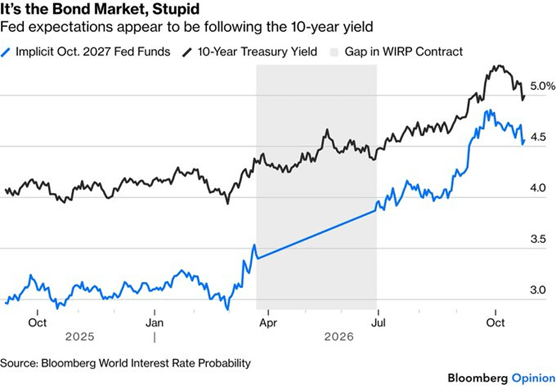
И наконец, рынок облигаций. Инвесторы, которые стремятся контролировать денежно-кредитную политику, — так называемые «бдительные облигационщики» — продают казначейские облигации США. Управляющий Кристофер Уоллер говорил, что резкий рост доходности долгосрочных облигаций охлаждает спрос и «в некоторой степени делает ту работу», которую иначе пришлось бы выполнять за счет ужесточения политики.
Доходность 10-летних облигаций сейчас близка к верхней границе диапазона 4,0–5,0%, считавшегося «старой нормой», и достигла максимума с 2007 года. Она также соответствует прогнозируемому уровню ставки по федеральным фондам на год вперед. Поэтому ФРС приходится подтверждать свою приверженность борьбе с инфляцией, сохраняя жесткую политику, хотя Уорш постоянно призывает трейдеров следить за данными.
Устойчивая экономика.
ИИ еще больше усложняет ситуацию. Стремление строить центры обработки данных и наращивать вычислительные мощности поддерживает экономический рост и увеличивает спрос на капитал и чипы памяти. В перспективе это может повысить производительность и помочь сдержать цены, но сейчас оно ведет к росту издержек. По данным Barclays, гиперскейлеры тратят на инфраструктуру ИИ более 90% операционного денежного потока, а значит, повышение ставок может слабее повлиять на часть этих расходов.
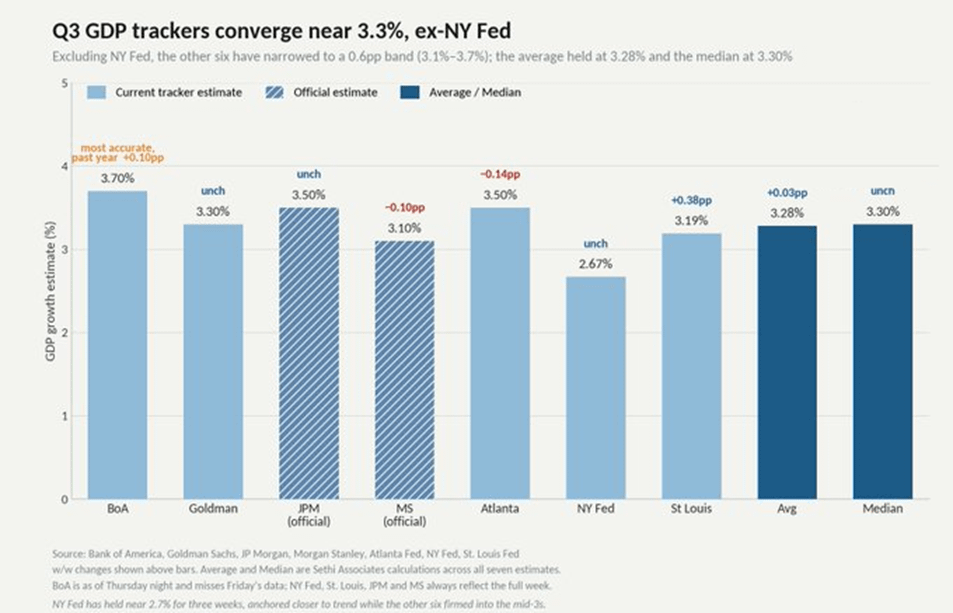
Прогнозы роста ВВП в третьем квартале остаются устойчивыми перед публикацией данных в четверг. Средняя оценка немного повысилась — с 3,25% до 3,28%, а медианная осталась на уровне 3,30%. Этому способствовал пересмотр прогноза Федерального резервного банка Сент-Луиса вверх; только прогноз Федерального резервного банка Нью-Йорка ниже 3,1%.
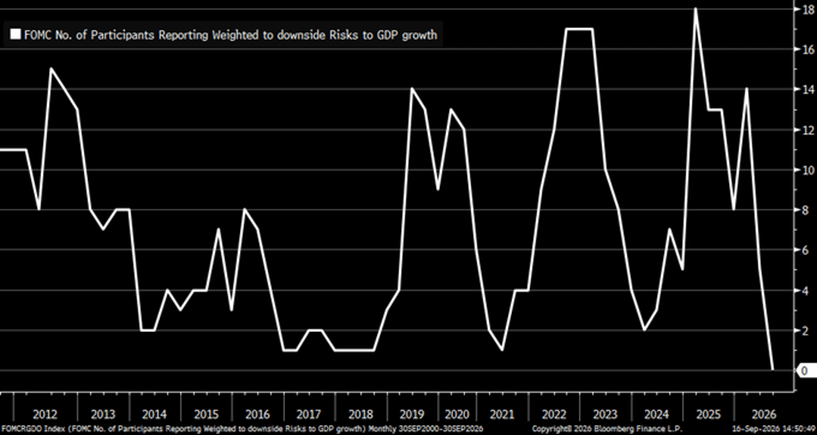
Bloomberg также отмечает, что с момента появления Сводки экономических прогнозов впервые ни один из ее участников не видит рисков снижения темпов роста ВВП. Риторика ФРС тоже жесткая.
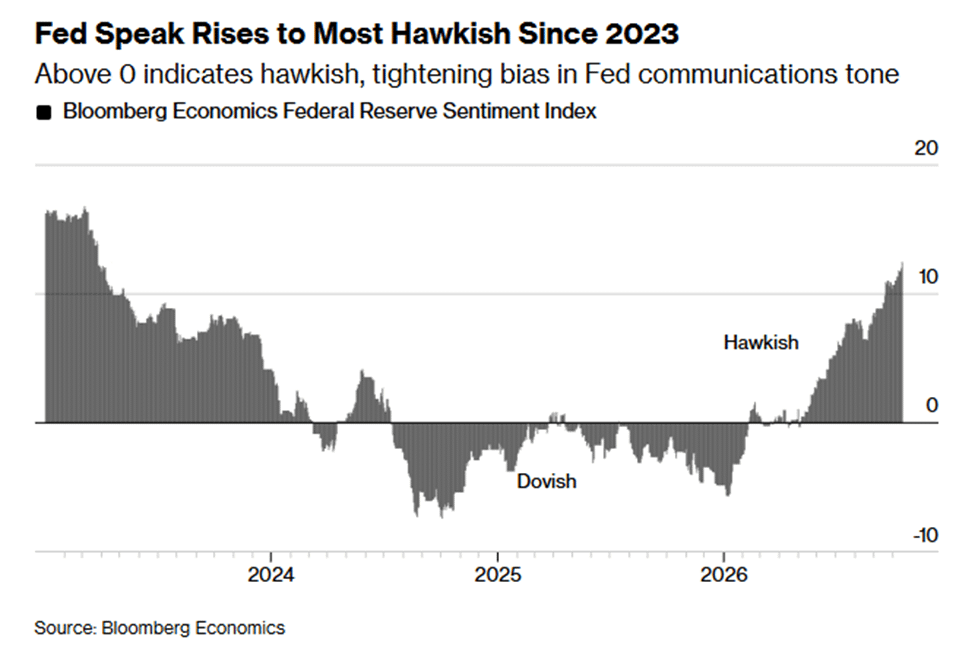
Индекс риторики ФРС Bloomberg достиг максимума с марта 2023 года, хотя на этой неделе рыночные ожидания повышения ставок ослабли. Чиновники высказываются жестче, чем предполагают рыночные цены.
Аргументы в пользу сохранения ставки
Интервалы между повышениями обходятся недорого.
Если чиновники по-прежнему рассматривают это как корректировку курса, предполагающую два-три повышения, то растянуть оставшиеся шаги во времени несложно. «Опоздать на шесть недель — риск, которым можно управлять», — говорит Роб Каплан.
Клаудия Сэм назвала сентябрьское повышение «управлением рисками», а не началом агрессивного цикла. Комитет склоняется к еще одному повышению в этом году, что говорит о стремлении ФРС подстраховаться на случай развития инфляции.
Два повышения подряд могут создать впечатление, что цикл ужесточения идет быстрее, чем предполагалось:
Большинство чиновников считают, что ставки нужно поднять, но не на двух заседаниях подряд. Заместитель председателя Федеральной резервной системы Мишель Боуман не видит срочной необходимости в дальнейшем повышении ставок: по ее словам, у руководителей есть время оценить развитие экономики, прежде чем рассматривать дополнительное ужесточение. Ее высказывания свидетельствуют о выжидательном подходе к денежно-кредитной политике
Дейли считает, что вероятность дальнейшего повышения ставок выше, чем вероятность того, что его не будет, однако сроки все еще обсуждаются. Она не видит причин спешить, располагая ограниченной информацией, и предпочла бы действовать взвешенно, тем более что впереди еще несколько заседаний. Сентябрьский индекс потребительских цен показал, что рост цен на бензин подтолкнул общую инфляцию вверх, а базовая инфляция остается устойчивой, поэтому риск инфляции выше целевого уровня по-прежнему высок.
Управляющий Кристофер Дж. Уоллер входит в состав FOMC в 2026 году по праву постоянного места в Совете управляющих и тоже заявил, что впереди еще повышения ставок. При этом он оставил пространство для маневра в вопросе сроков. По его словам, повышать ставки не обязательно на двух заседаниях подряд, но он хочет, чтобы это произошло в приемлемые сроки.
Управляющий Джефферсон: ФРС «может не торопиться» с решением о следующем изменении ставки. Будущие изменения должны определяться данными.
Неожиданный шаг перед промежуточными выборами стал бы потрясением.
Несколько чиновников дали понять, что спешить не нужно, а молчание Уорша способствовало росту ожиданий, что ставку сохранят без изменений. Неожиданное повышение за несколько дней до промежуточных выборов встревожило бы рынки. Раньше ФРС повышала ставки перед выборами, но ни разу не делала этого неожиданно. После сентябрьского повышения президент Федерального резервного банка Нью-Йорка Джон Уильямс сказал слушателям в Университете Буффало: «После решения по денежно-кредитной политике, принятого на сентябрьском заседании, нет необходимости спешить, и у нас есть время собрать дополнительную информацию».
Рынок труда.
Занятость остается высокой и находится на максимальном уровне, но FOMC не намерен допускать ее ослабления. В прошлый раз, когда на рынке труда появились признаки напряженности, ФРС 18 сентября 2024 года резко снизила ставку на 50 базисных пунктов — так называемое «сверхкрупное» снижение, — доведя диапазон ставки по федеральным фондам до 4,75–5,0% на фоне охлаждения рынка труда и усиливающейся тревоги.
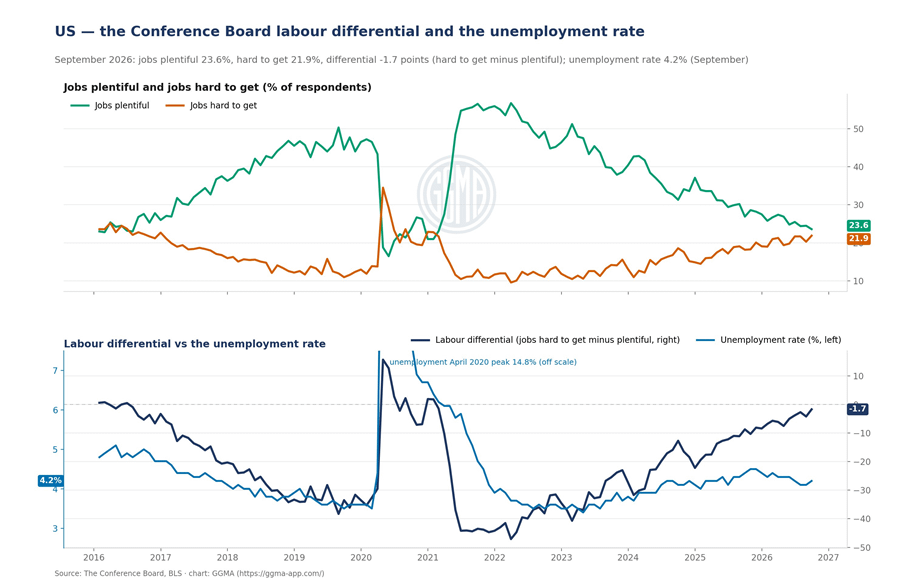
Настроения снова ухудшаются. Индекс разницы оценок рынка труда Conference Board в сентябре опустился до -1,7 — самого низкого значения с февраля 2021 года, а индекс потребительского доверия, как ожидается, снизится до 81. Если ситуация ухудшится еще сильнее, вероятность повышения ставки в декабре, оцениваемая в 78%, может оказаться под вопросом, даже если безработица составит 4,1–4,3%.
Расходы на ИИ — и опора, и слабое место:
Расходы компаний на центры обработки данных, чипы и расширение мощностей электросетей стали важной опорой экономического роста США, но одновременно создали системную уязвимость. По оценкам экономистов, капитальные вложения в технологии и ИИ обеспечили непропорционально большую долю реального роста ВВП. На оборудование для обработки информации и программное обеспечение пришлось до 92% роста в первой половине 2025 года, тогда как промышленность и сфера услуг в основном стагнировали. Некоторые макроэкономисты утверждают, что без этого всплеска экономика в целом росла бы почти нулевыми темпами или даже вошла бы в рецессию. Резкий рост оценок акций компаний, связанных с ИИ, также увеличил благосостояние домохозяйств, добавив, по оценкам, 180 млрд долларов — небольшую часть общего роста потребительских расходов.
Оценку роста ВВП за второй квартал пересмотрели вверх на 0,7 процентного пункта по сравнению со второй оценкой, главным образом благодаря увеличению инвестиций, потребительских и государственных расходов.
Резкий рост доходности:
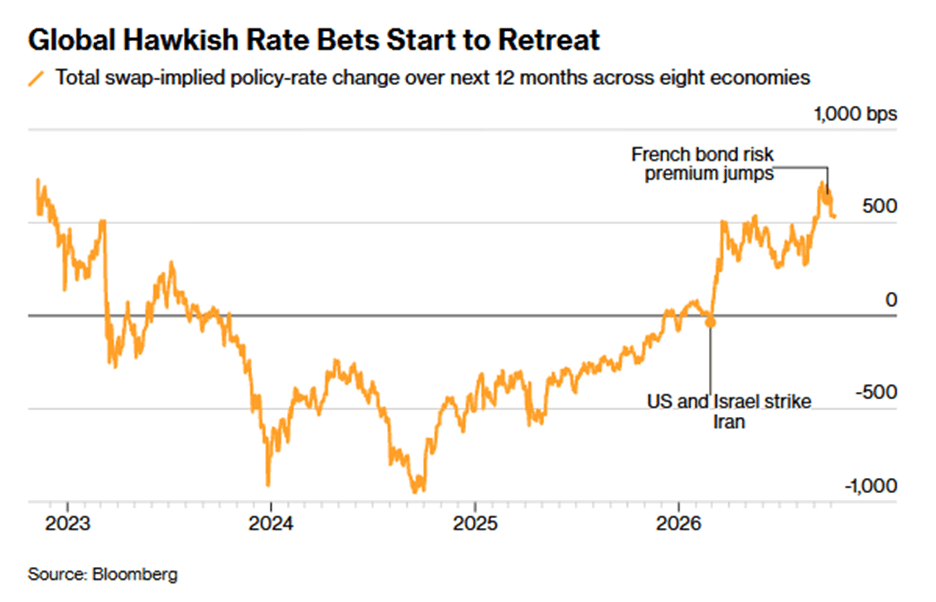
Доходность облигаций по всему миру поднялась до многолетних максимумов. Это ужесточает финансовые условия и может уменьшить необходимость в дальнейшем повышении ставок центральными банками. С середины сентября рынки почти на 200 базисных пунктов снизили заложенные в цены ожидания повышения ставок в восьми крупнейших экономиках.
Пресс-конференция
Председатель ФРС Кевин Уорш выступит после объявления решения. Инвесторам не стоит ждать предварительных намеков: он выступал против предварительных сигналов о будущих изменениях ставок.
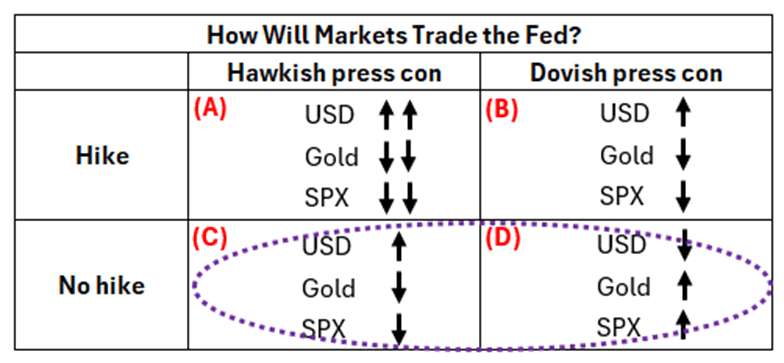
Что можно сказать о среде? Во-первых, ФРС не станет повышать ставку, учитывая текущие рыночные ожидания, а значит, есть естественный предел тому, насколько жесткой может быть риторика на пресс-конференции. Если Уорш займет крайне жесткую позицию, кто-нибудь спросит, почему комитет просто не повысил ставку, и он постарается избежать такого разговора.
В сентябре он также хорошо объяснил отход от позиции июля, назвав три причины: экономический рост оказался выше ожиданий, инфляция снижалась недостаточно быстро, а цены на нефть росли (заседание состоялось вскоре после нападения на нефтепровод Восток—Запад в Саудовской Аравии). Теперь прогноз роста экономики слабее, а опасения, что ИИ — это пузырь, усилились.
Робин Дж. Брукс из Института Брукингса отвечает на этот вопрос с помощью матрицы 2×2, на которую он опирается при анализе заседания. Упрямая инфляция и цены на нефть, превышающие уровень перед 16 сентября, уравновешивают эти факторы. В приведенной выше матрице 2×2 мы оказываемся в нижнем ряду между левым (C) и правым (D) квадрантами, поэтому пресс-конференция в целом должна быть нейтральной для рынков.
Когда ФРС сохранила ставку на заседании 29 июля, рынки отреагировали крайне бурно. Кривая доходности казначейских облигаций США круто сместилась вверх, а разговоры об утрате доверия к ФРС быстро распространились. Это явно задело за живое. 19 августа Минфин неожиданно объявил об обратном выкупе облигаций, а в Джексон-Хоуле Уорш занял жесткую позицию, что подготовило почву для единогласного повышения ставки 16 сентября.
Учитывая, насколько резко рынки отреагировали на слова Уорша этим летом, нынешнее спокойствие удивляет. Перед заседанием 29 июля рынки закладывали повышение на 10 базисных пунктов, несмотря на то что всего двумя неделями ранее базовый ИПЦ не изменился. Теперь же в цены заложено лишь повышение на 3 базисных пункта завтра (оранжевая линия на графике ниже), хотя две недели назад ИПЦ оказался выше ожиданий, а промежуточные выборы уже близко.
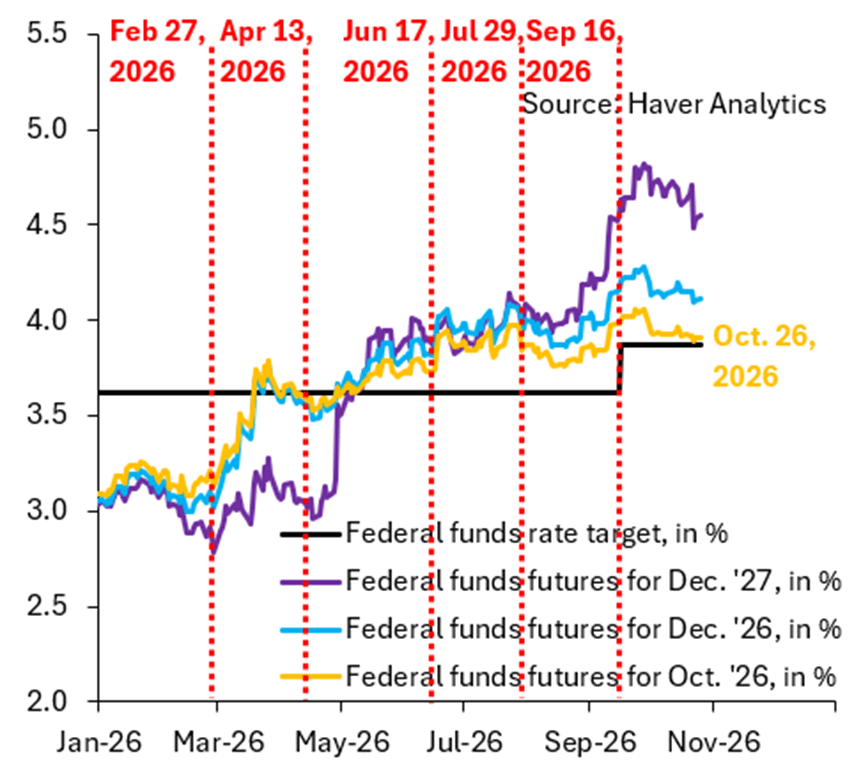
Если бы рынки опасались политического подчинения ФРС, именно на этом заседании они проверили бы Уорша. Главное — насколько хрупко перемирие между рынками и ФРС и может ли что-нибудь в среду его нарушить.
Вывод
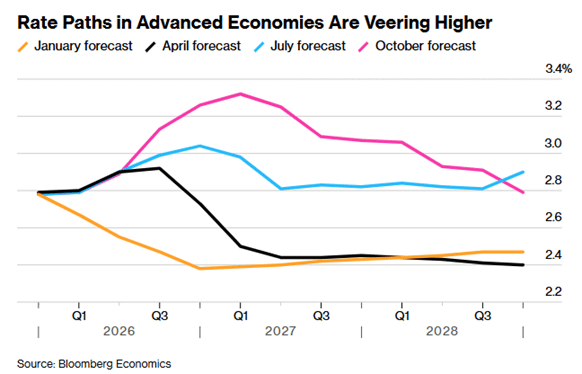
Ставки будут расти. Вопрос лишь в сроках. Надежды на снижение ставок в мире угасают, а индикатор Bloomberg Economics теперь отражает ожидания повышения почти на 25 базисных пунктов в развитых экономиках. Ставки останутся высокими, поскольку война на Ближнем Востоке, устойчивый экономический рост, бум ИИ и государственные расходы подталкивают инфляцию вверх.