
Все следят за отчётами крупнейших технологических компаний… Но почти никто не понимает, как процентные ставки и инфляция влияют на прогнозы
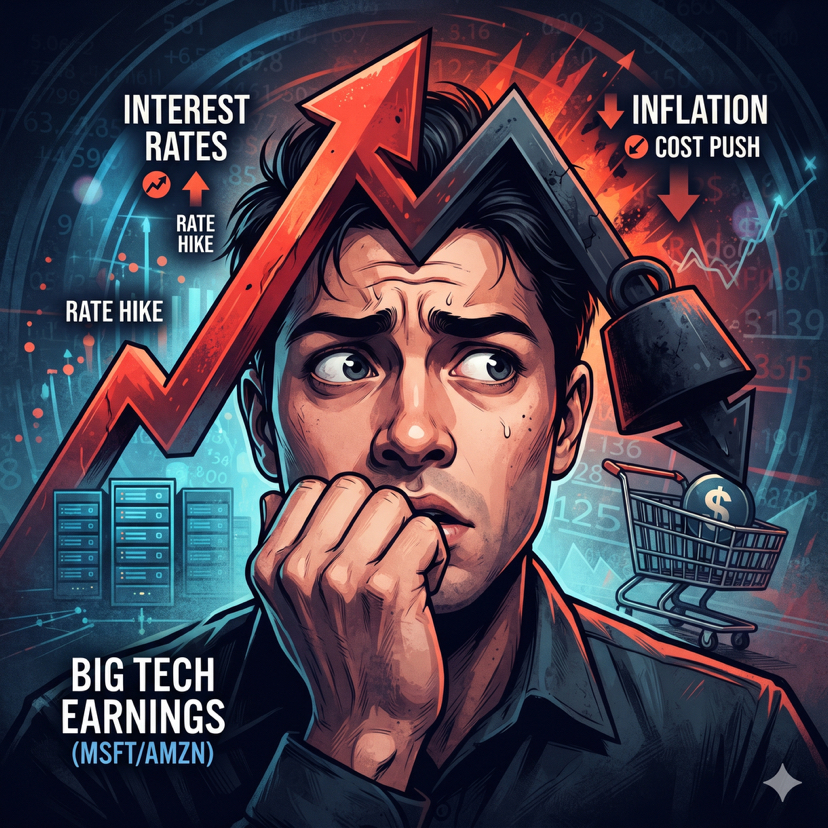
У Microsoft (MSFT) и Amazon (AMZN) огромные бизнес-экосистемы, значительные конкурентные преимущества и внушительные финансовые ресурсы. И всё же даже крупнейшие технологические компании мира не могут полностью избежать давления макроэкономических факторов. Две важнейшие силы, влияющие на прогнозы их прибыли, — это процентные ставки и инфляция.
Процентные ставки влияют на то, как инвесторы оценивают будущую прибыль. Когда ставки растут, более надёжные вложения, например казначейские облигации США, становятся привлекательнее, и инвесторы часто требуют более высокой доходности от акций. В моделях дисконтированных денежных потоков (DCF) более высокая ставка дисконтирования снижает приведённую стоимость будущей прибыли и может оказывать давление на оценки технологических акций. Когда ставки снижаются, оценочные мультипликаторы могут расти, хотя фактический эффект зависит от роста прибыли и ожиданий рынка.
Более высокие затраты по заимствованиям также имеют значение для компаний, инвестирующих миллиарды в инфраструктуру ИИ, облачные вычисления и центры обработки данных. Microsoft и Amazon должны получать достаточную отдачу от этих инвестиций, чтобы оправдать свои капитальные расходы. В то же время дорогое финансирование может побудить корпоративных клиентов отложить обновление ПО, миграцию в облако и другие технологические проекты, что потенциально повлияет на рост Azure и AWS.
Инфляция создает набор иных проблем. Для Amazon рост цен на жилье, продукты, энергию и другие базовые товары может сокращать располагаемый доход потребителей, оказывая давление на необязательные покупки. Устойчивая инфляция заработной платы и расходы на логистику также могут сжимать операционную маржу. Microsoft менее напрямую зависит от повседневных потребительских расходов, но она все равно сталкивается с ростом затрат на рабочую силу и потенциальным сокращением корпоративных бюджетов на технологии.
Еще один часто упускаемый из виду фактор — оптимизация расходов на облако. Когда бизнес сталкивается с финансовым давлением, он часто пересматривает использование облачных сервисов и сокращает неэффективные рабочие нагрузки. Это может временно замедлить рост потребления у Azure и AWS, даже если долгосрочный спрос на облачные вычисления остается высоким.
Ключевое различие в том, что Microsoft более напрямую зависит от расходов на корпоративное ПО и спроса на облако, тогда как Amazon испытывает дополнительное давление со стороны покупательной способности потребителей, розничных операций и логистических расходов. Обе компании по-прежнему чувствительны к процентным ставкам, поскольку их оценки частично зависят от ожиданий будущих денежных потоков.
Во время #EarningsSeason квартальное превышение прогнозов по выручке — это лишь одна часть картины. Инвесторам также нужно анализировать инфляционные тенденции, ожидания по процентным ставкам, капитальные затраты, операционную маржу и прогнозы на ближайшие 12–18 месяцев.
Моя интерпретация: сильная отчетность сегодня не гарантирует автоматически более высокие цены акций завтра. Если ожидания уже закладывают значительный рост, обусловленный ИИ, то даже прибыльный квартал может разочаровать рынок, если будущий прогноз ослабевает.
На самом деле вопрос не просто в том, могут ли Microsoft и Amazon расти. Вопрос в том, смогут ли они расти прибыльно в условиях меняющейся экономической конъюнктуры.
Какой фактор, по вашему мнению, окажет большее влияние на результаты Big Tech в ближайшие 12 месяцев: процентные ставки, инфляция или отдача от инвестиций в ИИ?
#Microsoft #Amazon #EarningsSeason #BinancePick $AMZNB