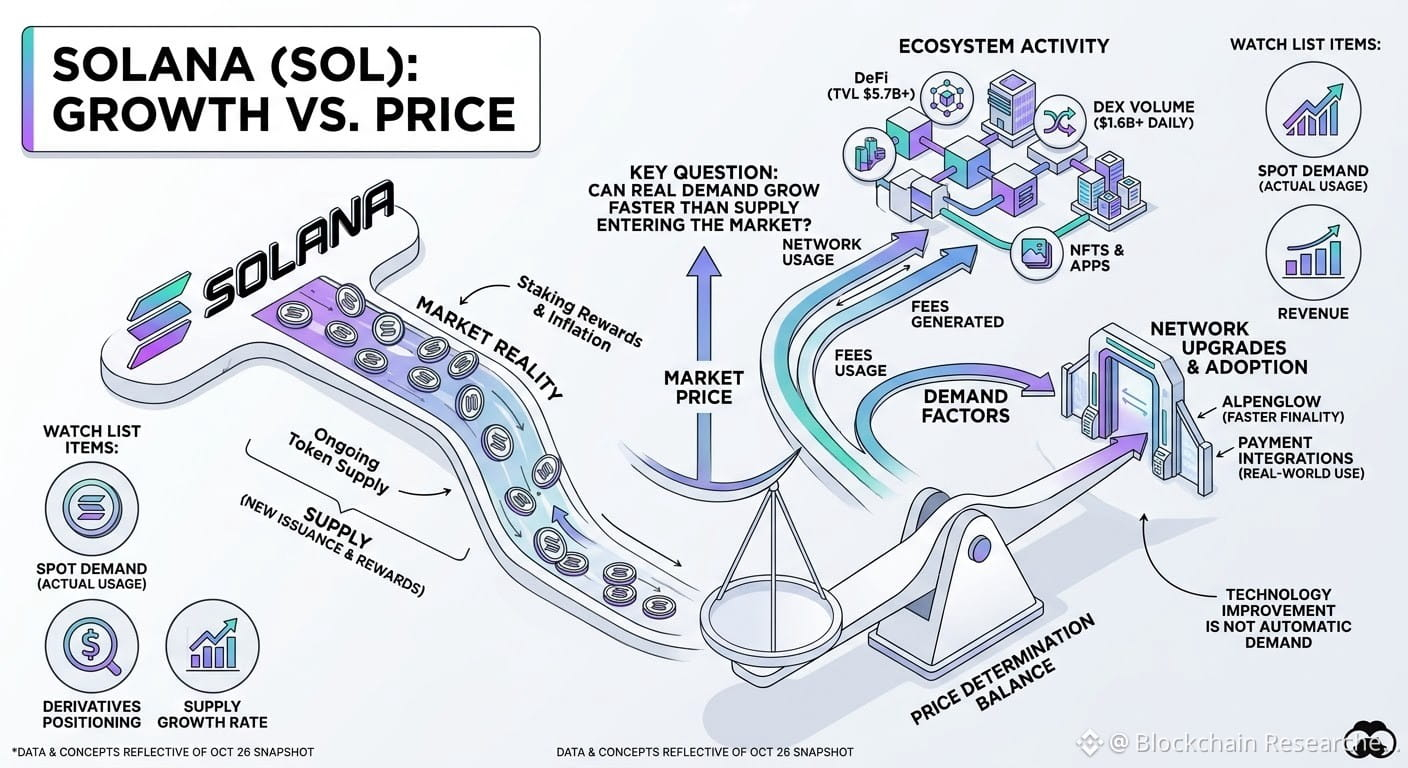

Solana — интересный пример того, почему рост блокчейна и цену его токена не следует считать одним и тем же.
Я рассмотрел SOL с трёх сторон: предложение, активность экосистемы и реальный спрос.
Во-первых, предложение. У SOL нет фиксированного максимального объёма эмиссии. Новые токены выпускаются в качестве вознаграждения за стейкинг, поэтому важно не только то, сколько токенов будет разблокировано в ближайшее время. Вопрос в том, сможет ли спрос со временем поглотить дополнительное предложение.
Во-вторых, экосистема Solana по-прежнему демонстрирует значительную активность. Согласно срезу DefiLlama на 26 октября, общий объём средств, заблокированных в DeFi (TVL), составлял около 5,7 миллиарда долларов, а суточный объём торгов на DEX — примерно 1,6 миллиарда долларов. Однако в том же срезе недельные объёмы торгов на DEX и бессрочными контрактами снизились.
Это различие важно. Сеть может оставаться активной, даже когда краткосрочный торговый спрос остывает.
В-третьих, обновления вроде Alpenglow могут ускорить финализацию транзакций, а новые интеграции для платежей — расширить использование Solana в реальном мире. Но более совершенные технологии не означают автоматического роста спроса на SOL. Чтобы доказать экономический эффект, ещё предстоит подтвердить внедрение, рост комиссий и фактическое использование токена.
Мой вывод: следите за ростом предложения наряду со спотовым спросом, доходами экосистемы и позиционированием на рынке деривативов. Не оценивайте SOL только по цене и не считайте, что любая позитивная новость о сети автоматически означает рост токена.
Главный вопрос прост: сможет ли реальный спрос расти быстрее, чем предложение, поступающее на рынок?