Apple AAPL: едва обновив исторический максимум, акции пошли вниз. Бум складных смартфонов — реальность, но в отчёте за 2 ноября их ещё не будет
По итогам торгов в США 26 октября акции AAPL закрылись на отметке 343.91 доллара, потеряв за день 3.81 доллара (-1.10%); предыдущее закрытие — 347.73 доллара, диапазон дня — 341.03–347.09 доллара. В прошлую пятницу акции только что достигли исторического максимума в 351.73 доллара. Диапазон за 52 недели — 243.42–351.73 доллара, рыночная капитализация — около 5.07 триллиона долларов, коэффициент P/E — около 39. Коротко: продуктовый цикл идёт на подъём, но оценка акций вблизи максимума уже высока, а пространство для ошибок в отчётности — очень небольшое.
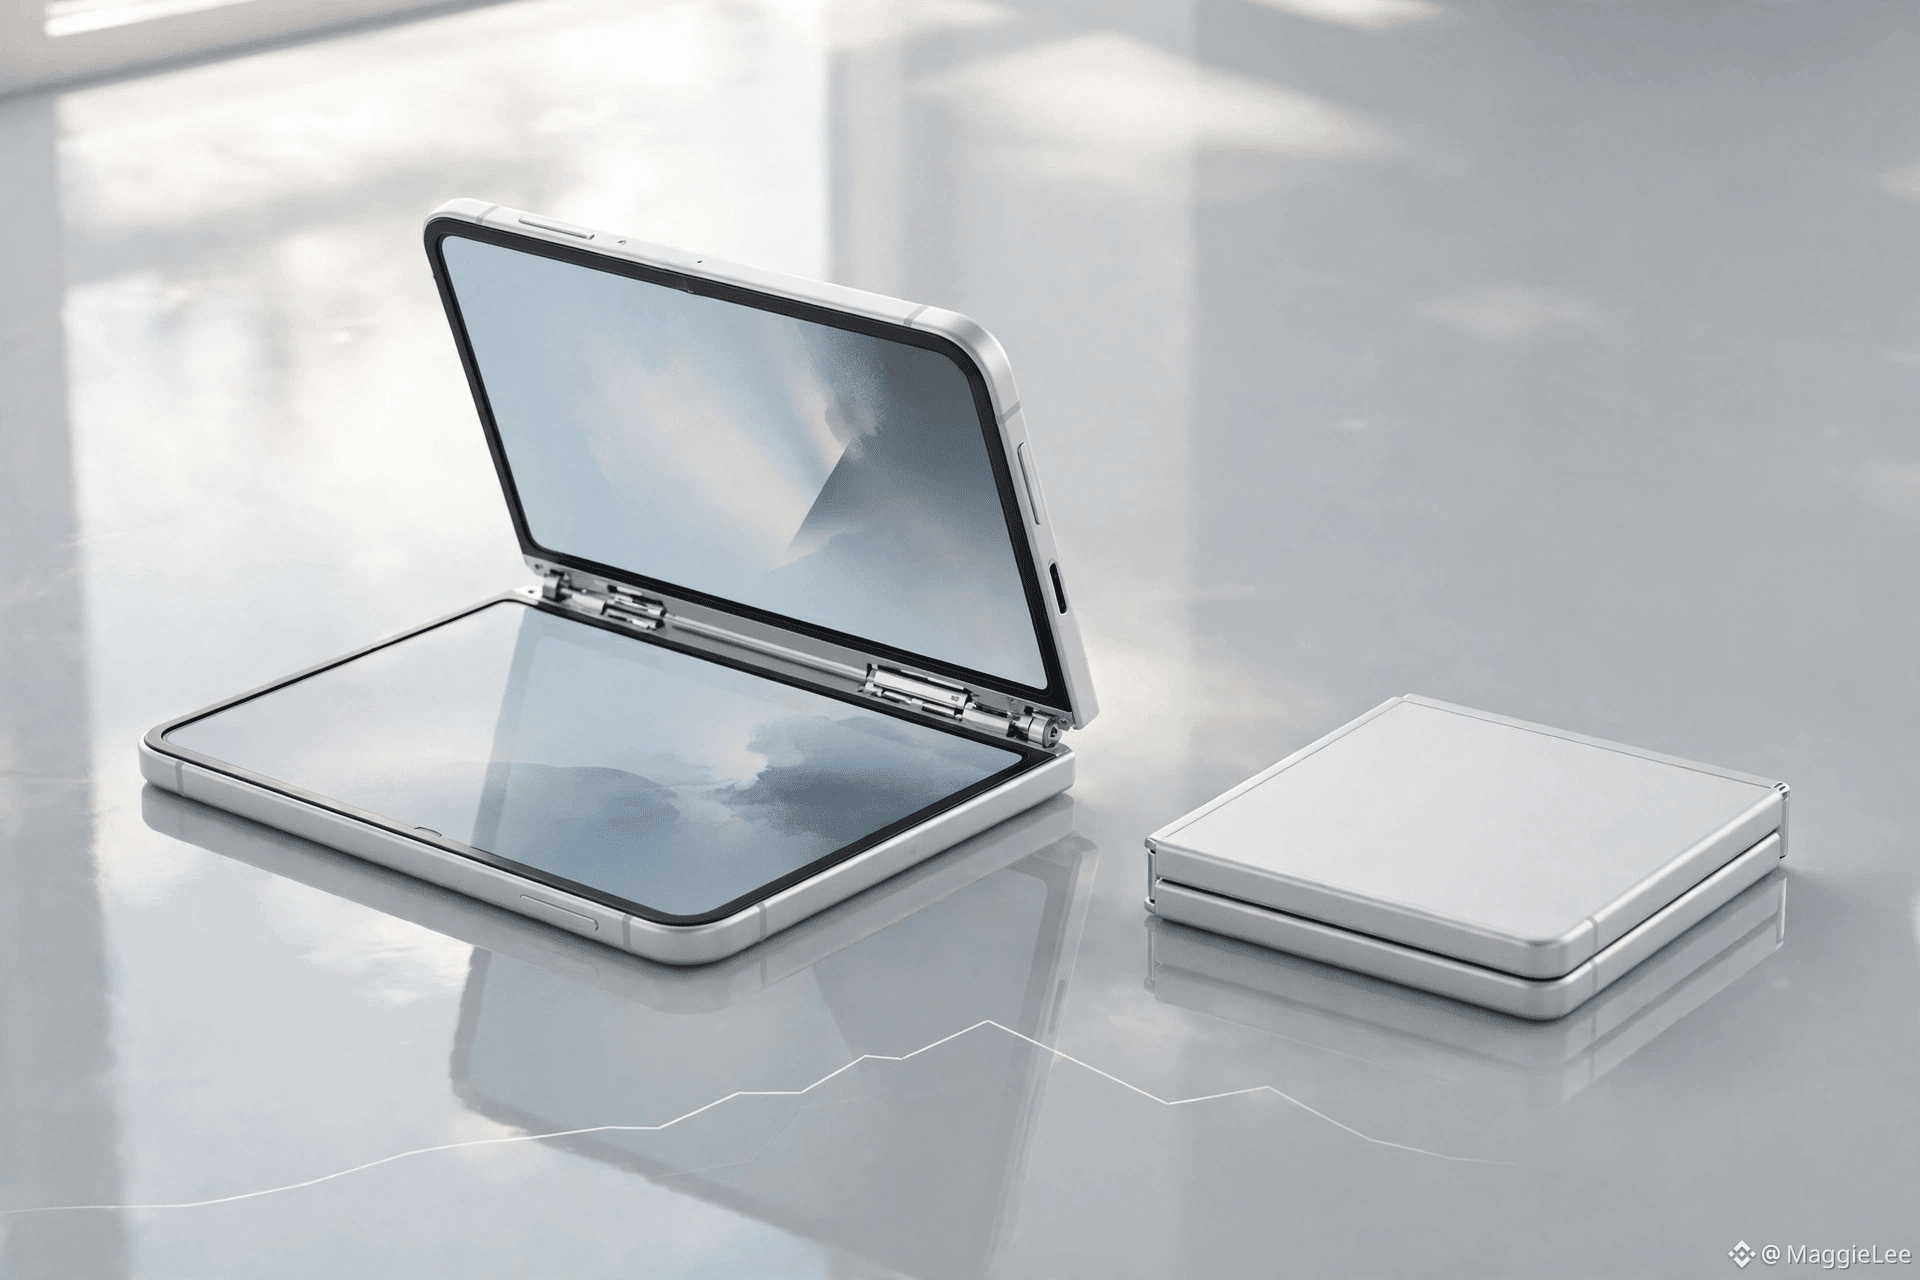
Ажиотаж реален. Первая партия iPhone Duo (около 1999 долларов), поступившая в продажу 23 октября, быстро разошлась. По сообщениям, Apple уже попросила поставщиков увеличить заказы примерно на 30%, а поставки расписаны до конца января следующего года. Но в этой истории есть два слабых места. Во-первых, по сообщениям, в сентябре выход годной продукции на этапе финальной сборки у Foxconn был лишь немного выше 60% — наращивание производства остаётся узким местом. Во-вторых, в день начала продаж пользователи уже выкладывали на форумах фотографии трещин на экране в месте сгиба у шарнира; в отдельных случаях проблемы возникали менее чем после 20 складываний и раскладываний. За репутацией контроля качества стоит следить.
Важно правильно понимать, что именно отражает отчёт. Квартальный отчёт Apple за четвёртый квартал 2026 финансового года выйдет после закрытия рынка 2 ноября (ранним утром 3 ноября по пекинскому времени); впервые телефонную конференцию проведёт новый CEO Джон Тернус. Рынок ожидает EPS в размере 2.00 доллара (+8.1% год к году) и выручку 112.95 миллиарда долларов (+10.2% год к году); прогноз компании — примерно 111.7–113.7 миллиарда долларов. Ключевой момент: квартал завершился 26 сентября, поэтому в него войдут только продажи iPhone 18 Pro за первую неделю после запуска. Продажи Duo будут учтены в следующем квартале. Значит, отчёт за 2 ноября проверит результаты iPhone 18 Pro и сервисного бизнеса, а не Duo. Не стоит судить об этом отчёте по ажиотажу вокруг Duo.
На Уолл-стрит уже разгорелись споры. Оптимисты: Айвз называет целевую цену 400 долларов, JPMorgan — 360 долларов; их аргумент — спрос значительно превышает предложение. Пессимисты: 20 октября Loop Capital понизила рекомендацию до «держать» и установила целевую цену 330 долларов. Причины — прогноз отгрузок iPhone в декабрьском квартале на уровне 79 миллионов устройств, ниже рыночных ожиданий в 85 миллионов, а также рост цен на память, который снижает валовую маржу. Средняя целевая цена составляет около 337 долларов — ниже текущей. Это говорит о том, что вблизи исторического максимума рынок уже заложил в цену немало хороших новостей.
Моя оценка: Duo доказывает, что Apple по-прежнему способна создавать новые категории продуктов и что спрос на них реален. Это долгосрочный позитивный фактор. Но при P/E около 39 и средней целевой цене ниже текущей, если прогноз на праздничный квартал от 2 ноября окажется осторожным или компания выскажется о затратах на память хуже ожиданий, снижение может продолжиться. Краткосрочные ориентиры: возвращение выше 347.73 доллара (предыдущее закрытие) станет сигналом стабилизации; при падении ниже района 341 доллара следующей целью может стать 50-дневная скользящая средняя вблизи 329 долларов.
Риски: ухудшение ситуации с качеством шарнира, более медленный, чем ожидалось, рост выхода годной продукции, подорожание памяти, прогноз на праздничный квартал хуже ожиданий, коррекция всего технологического сектора.
$AAPL #苹果 #iPhone #折叠屏 #Отчётность_американских_компаний
Личное исследование, не является инвестиционной рекомендацией.