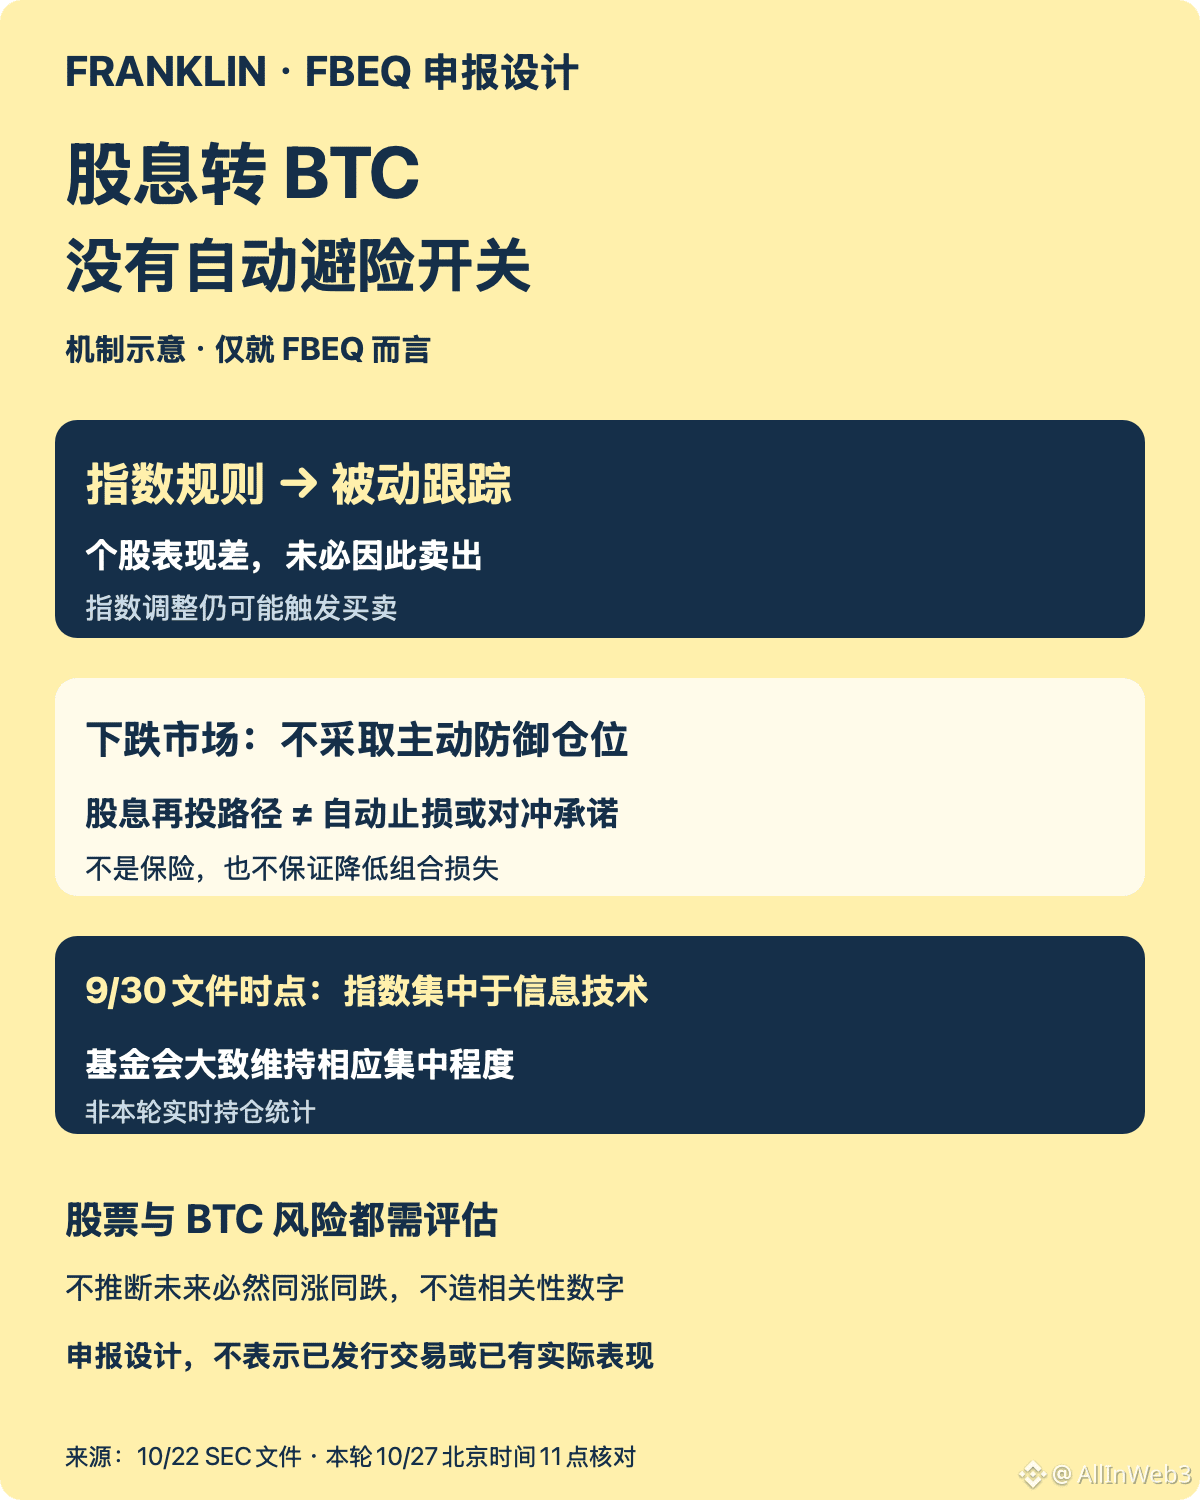
Правило Franklin «дивиденды в обмен на биткоин» не означает, что кто-то будет активно снижать риски для инвесторов при падении рынка. В предыдущем посте речь шла о ценообразовании и расходах, а здесь рассмотрим только акционную часть FBEQ: она по-прежнему подвержена колебаниям индекса и отраслевой концентрации.
Механизм, описанный в документах: в документах, поданных 22 октября, указано, что в основе акционной части FBEQ лежит индекс 500 крупнейших компаний США, взвешенный по рыночной капитализации акций в свободном обращении и имеющий ограничения: доля одной компании не может превышать 20%, а совокупная доля компаний с весом более 5% не может быть выше 40%. Это ограничивает вес отдельных акций, но не означает автоматической диверсификации по отраслям.
Конкретный риск: в документах указано, что по состоянию на 30 сентября отслеживаемый индекс был сконцентрирован в секторе информационных технологий; фонд, как правило, будет сохранять сопоставимый уровень концентрации. Это информация на дату, указанную в документах, а не актуальная статистика портфеля за текущий период.
Как это понимать: управляющий прямо указывает, что не ведёт активное управление и не переходит к защитной структуре портфеля при падении рынка. Плохие результаты отдельной акции не гарантируют, что её продадут; при этом корректировка индекса всё же может привести к покупке или продаже акций. Направление дивидендов в BTC меняет способ реинвестирования, но не является автоматическим стоп-лоссом или обещанием хеджирования.
Что отслеживать дальше: оценивать источники риска по составу индекса, отраслевым весам и корректировкам индекса, указанным в официальных документах. Здесь объясняется только конструкция, описанная в документах, а не результаты торговли после запуска; также мы не предполагаем, что акции и BTC обязательно будут в будущем двигаться в одном направлении.
Механизм, описанный в документах: в документах, поданных 22 октября, указано, что в основе акционной части FBEQ лежит индекс 500 крупнейших компаний США, взвешенный по рыночной капитализации акций в свободном обращении и имеющий ограничения: доля одной компании не может превышать 20%, а совокупная доля компаний с весом более 5% не может быть выше 40%. Это ограничивает вес отдельных акций, но не означает автоматической диверсификации по отраслям.
Конкретный риск: в документах указано, что по состоянию на 30 сентября отслеживаемый индекс был сконцентрирован в секторе информационных технологий; фонд, как правило, будет сохранять сопоставимый уровень концентрации. Это информация на дату, указанную в документах, а не актуальная статистика портфеля за текущий период.
Как это понимать: управляющий прямо указывает, что не ведёт активное управление и не переходит к защитной структуре портфеля при падении рынка. Плохие результаты отдельной акции не гарантируют, что её продадут; при этом корректировка индекса всё же может привести к покупке или продаже акций. Направление дивидендов в BTC меняет способ реинвестирования, но не является автоматическим стоп-лоссом или обещанием хеджирования.
Что отслеживать дальше: оценивать источники риска по составу индекса, отраслевым весам и корректировкам индекса, указанным в официальных документах. Здесь объясняется только конструкция, описанная в документах, а не результаты торговли после запуска; также мы не предполагаем, что акции и BTC обязательно будут в будущем двигаться в одном направлении.