В проекте канадских правил о стейблкоинах важно не только то, сколько времени занимает погашение, но и то, где хранятся средства для него. В предыдущем посте речь шла о сроках и доходе держателей, теперь — о резервах: достаточность по балансу, возможность быстро реализовать активы и обособление счетов — это три разных требования.
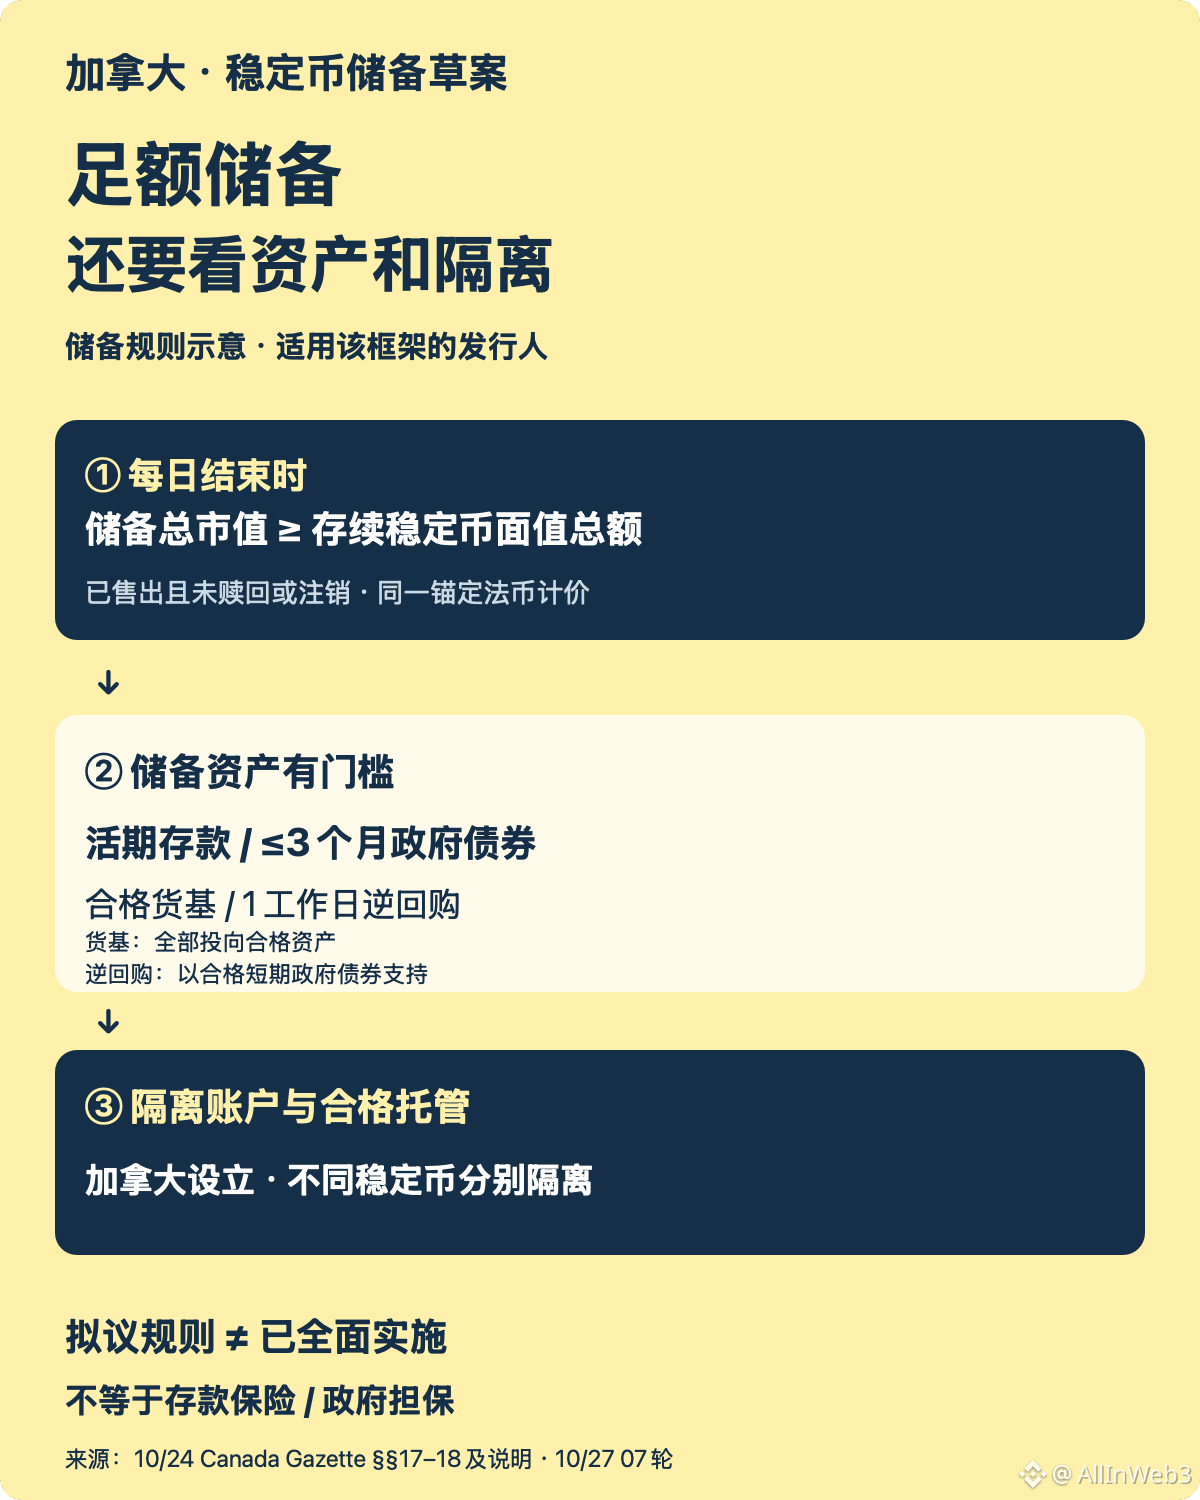
Последние положения: статья 17 проекта правил, опубликованного 24 октября в «Канадской газете», требует, чтобы на конец каждого дня рыночная стоимость резервов, выраженная в привязанной к стейблкоину фиатной валюте, была не ниже совокупной номинальной стоимости проданных, но не погашенных и не аннулированных стейблкоинов. Здесь учитывается рыночная стоимость, а не цена покупки; это также не означает, что все резервы должны храниться в наличных.
Допустимые активы: проект перечисляет депозиты до востребования, государственные облигации со сроком до погашения не более трёх месяцев, денежные фонды, инвестирующие исключительно в допустимые активы, а также сделки обратного РЕПО сроком на один рабочий день, обеспеченные допустимыми краткосрочными государственными облигациями. Логика этих ограничений — обеспечивать погашение активами с коротким сроком и высокой ликвидностью.
Требования к обособлению: разъяснения регулятора требуют хранить резервы у отвечающего установленным требованиям кастодиана, зарегистрированного в Канаде, и обособлять их на случай банкротства. Резервы разных стейблкоинов одного и того же эмитента также должны храниться отдельно — объединять несколько монет в один общий пул средств нельзя.
Границы защиты от рисков: эти меры касаются эмитентов, подпадающих под соответствующую нормативную базу, и не означают ни государственной гарантии, ни страхования вкладов. Они также не гарантируют отсутствия проблем с ликвидностью в любой момент. Пока это лишь проект правил, поэтому не следует писать о нём как о норме, уже повсеместно вступившей в силу.
Что отслеживать дальше: окончательный текст, раскрытие состава резервов и то, удастся ли обеспечить их обособление на практике. Достаточные резервы — лишь один уровень защиты; вернут ли держатели деньги на деле, зависит также от активов и исполнения правил.