

Обзор рынка:
В целом крипторынок сейчас колеблется и склонен к снижению. Биткоин вновь и вновь тестирует психологически важный уровень в $80 000, а альткоины выглядят относительно слабо. В краткосрочной перспективе на настроения влияют макроэкономические события, особенно решение ФРС на этой неделе. Давление усиливают отток институционального капитала и ликвидации.
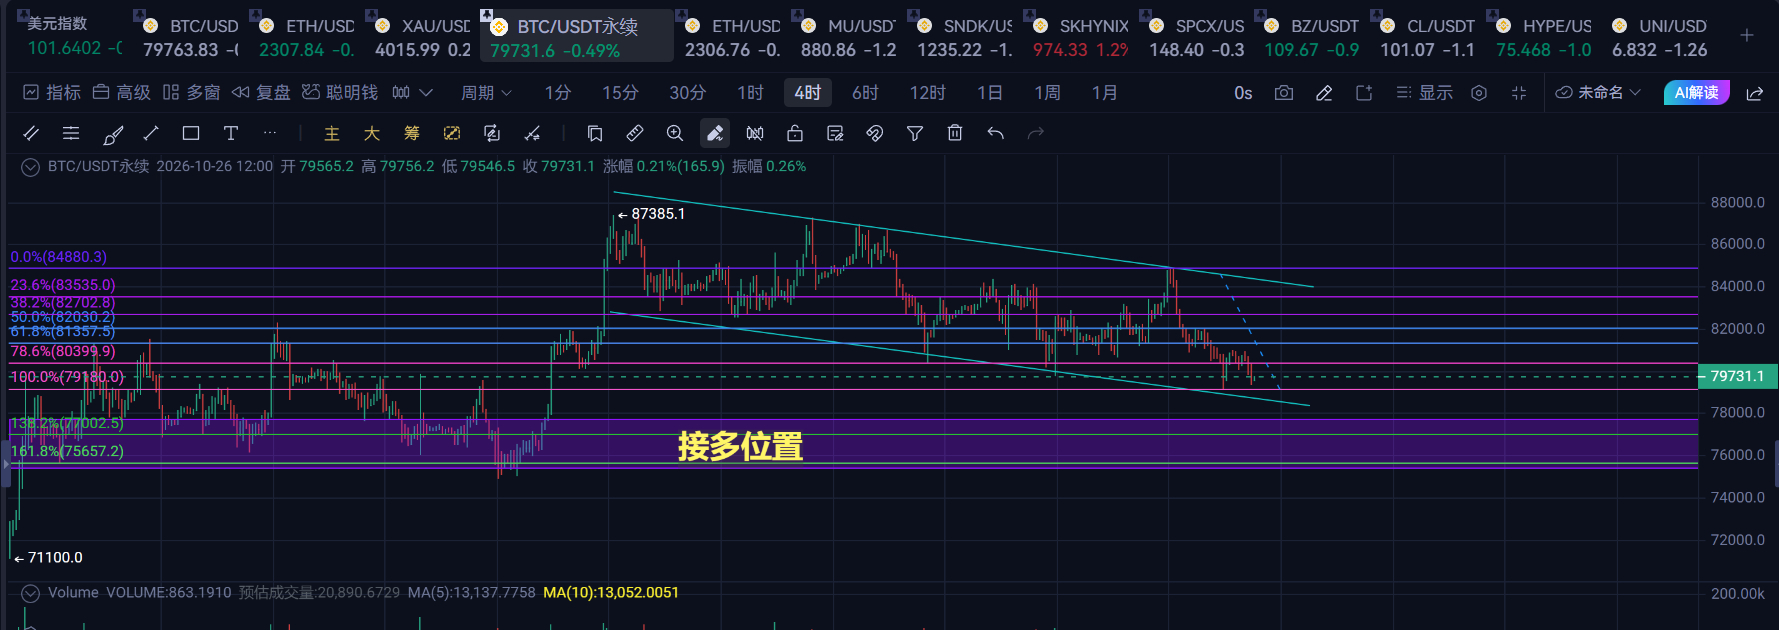
Биткоин (BTC): около $79 500, незначительные колебания за последние 24 часа, рыночная капитализация — примерно $1,6 трлн. За последние 30 дней снизился примерно на 5–6%.
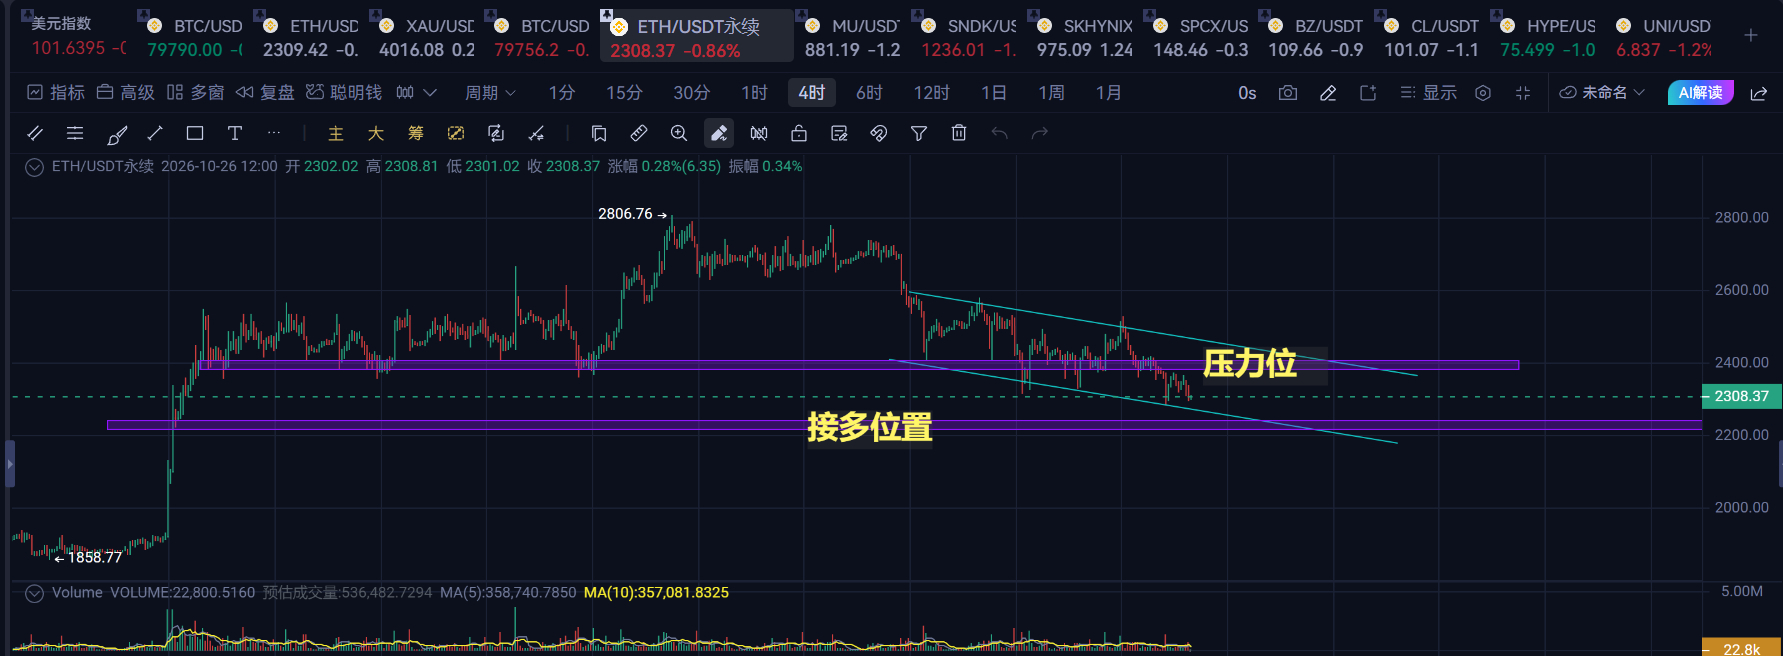
Эфириум (ETH): около $2 300, снижение за последние 24 часа примерно на 1–2%. Показывает результаты хуже BTC, рыночная капитализация — около $280–285 млрд.
Другие крупные криптовалюты: BNB — около $736, XRP — около $1,28, SOL — около $100. В целом альткоины отстают.
Общая капитализация рынка: около $2.66–2.67T, доля BTC примерно 60% (ETH около 10.6%), капитал сосредоточен в биткоине.
Индекс страха и жадности: 50, нейтральная зона; заметно снизился по сравнению с жадностью в начале месяца, настроение осторожное.
Важные новости
Ключевые пункты, за которыми рынок будет следить на этой неделе (все по пекинскому времени):
Четверг, 02:00 — ФРС объявляет решение по ставке на заседании FOMC;
Четверг, 02:30 — председатель ФРС Уолш проведёт пресс-конференцию по денежно-кредитной политике;
Четверг, 20:30 — предварительная оценка годового темпа реального ВВП США за 3-й квартал, годовой темп базового индекса PCE США за сентябрь, годовой темп индекса PCE США за сентябрь, число первичных заявок на пособие по безработице в США за неделю до 24 октября, месячный темп личных расходов в США за сентябрь;
Четверг, 21:15 — ЕЦБ объявляет решение по ставке;
Четверг, 21:45 — президент ЕЦБ Лагард проведёт пресс-конференцию;
Пятница — Банк Японии объявляет решение по ставке;
Пятница, 14:30 — председатель Банка Японии Уэда Кадзуо проведёт пресс-конференцию.
На этой неделе фондовый рынок США ожидает самую загруженную неделю текущего сезона отчётности: примерно треть компаний из индекса S&P 500 опубликует результаты. В среду после закрытия рынка в США первыми отчитаются Microsoft и Alphabet, а в четверг после закрытия — Amazon.
Рынок пристально следит за решением ФРС на этой неделе: текущий целевой диапазон ставки по федеральным фондам составляет 3.75%–4%. Фьючерсное ценообразование показывает около 90% вероятности сохранения без изменений, но формулировки заявления и пресс-конференция председателя повлияют на ожидания повышения ставки в декабре. Высокие цены на нефть и инфляционные данные по-прежнему создают давление, а рисковые активы чувствительны к «ястребиным» сигналам.
Потоки в спотовые ETF на биткоин: в середине и конце октября наблюдались сильные колебания. 22 октября за день зафиксирован чистый отток около $635M (один из крупнейших в году), затем были небольшие оттоки, но некоторые недельные данные показывали чистый приток (около $301M). В целом институциональный спрос слабоват, а зона около себестоимости держателей ETF (примерно $81.5k) находится в фокусе внимания.
Ликвидации и геополитика: при падении/тесте BTC уровня $80k были спровоцированы ликвидации длинных позиций на сотни миллионов долларов (уровень $436M–$550M). Ситуация на Ближнем Востоке (потенциальные действия США против Ирана, сообщения об эвакуации персонала) усиливает уход от риска и приводит к закрытию части позиций с плечом.
Прочее: инциденты безопасности на платформах вроде CoinDCX (с потерями средств), сообщения об утечках данных из аппаратных кошельков, продажи альткоинов отдельными крупными игроками (например, связанными с Arthur Hayes), а также частые атаки на DeFi — всё это добавляет краткосрочно негативных настроений.
Фон новостей в целом медвежий, но экстремальной панической распродажи не наблюдается.
Анализ рынка:
BTC сформировал краткосрочную поддержку в зоне $79.5k–$80k, а сопротивление сверху находится на $81k–$82k (вблизи недавних максимумов и некоторых скользящих средних). RSI нейтрально-низкий (около 40), MACD медвежий, цена несколько раз теряла 50-дневную скользящую среднюю. Если уровень $79k будет пробит вниз с подтверждением, возможен тест более низкой поддержки; если удержится и начнётся рост на повышенном объёме, есть шанс вернуться выше $82k.
ETH относительно слабее: падение больше, чем у BTC, что указывает на снижение склонности к риску в альткоинах. Высокая доля BTC (60%) означает, что капитал по-прежнему предпочитает биткоин; сезон альткоинов ещё не начался.
Объёмы торгов средние, в выходные ликвидность ниже, что усиливает небольшие колебания.
Настроения и капитал: нейтральный индекс страха и жадности в сочетании с оттоками из ETF показывает, что и институционалы, и розничные инвесторы заняли выжидательную позицию. Ликвидации в основном приходятся на длинные позиции, а шорты ещё не стали чрезмерно сконцентрированными. Предложение стейблкоинов немного сократилось, за этим нужно продолжать наблюдать.
Фундамент и макрофакторы: сохраняющаяся высокая процентная ставка создаёт издержки для криптоактивов как для не приносящих дохода активов. Геополитические риски и рост цен на нефть дополнительно давят на аппетит к риску. В долгосрочной перспективе нарратив биткоина как цифрового золота сохраняется, но в краткосрочной перспективе доминируют макрофакторы.
Ключевая переменная этой недели — решение ФРС. Если ставка будет сохранена, а риторика окажется нейтральной/слегка голубиной, это может снизить давление, и BTC, вероятно, стабилизируется и отскочит вблизи $80k; если же будет подан ястребиный сигнал (усиление ожиданий повышения ставки в декабре), то возможен повторный тест нижней поддержки. Дальнейшая эскалация геополитической обстановки усилит волатильность.
Следите за устойчивостью поддержки $79k–$80k; пробой $82k можно рассматривать как краткосрочный сигнал на усиление.
Альткоины более волатильны, рекомендуется делать упор на BTC и контролировать плечо.
Событийный фактор силён, приоритет — управление позицией.
Рынок всё ещё находится в фазе коррекции/консолидации после максимумов 2025 года; на нейтральных настроениях легко возникают импульсные движения. Далее в фокусе — дневные потоки ETF, детали заявления по итогам заседания и развитие геополитической ситуации.
Всё вышеизложенное носит исключительно справочный характер и не является инвестиционной рекомендацией. DYOR