IBM这份财报,不能只看“软件增长”四个字
IBM的Q3有改善,但还不是所有业务一起向上。我更在意的是:软件在拉动增长,咨询却没明显跟上;利润表现改善,也不代表毛利率已经转强。把这两层分开,才能看清这家公司现在赚的是什么钱。
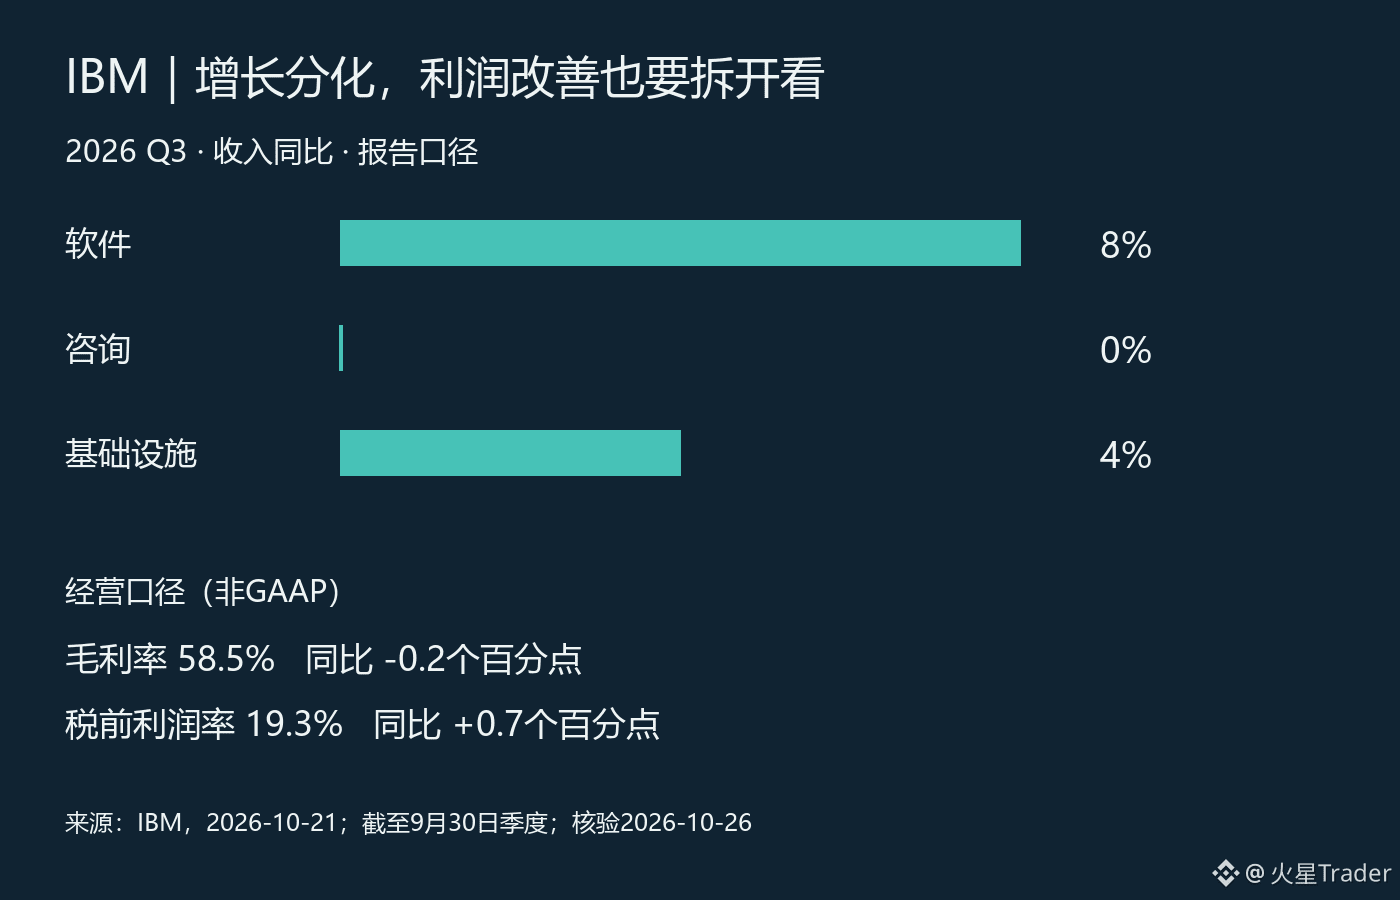
10月21日公布的季度数据里,总收入171亿美元,同比增长5%,固定汇率增长6%。软件收入增长8%,咨询持平,基础设施增长4%,这里后三项均为报告口径。软件内部也不齐:Data增长19%,Automation却下降3%。一个“软件增长”的总数,会把两种很不一样的业务状态盖住。
我的理解是,目前更适合把IBM看成业务结构分化中的增长,而不是企业技术预算全面复苏的证明。软件卖得更好,未必意味着客户同步增加实施、改造和咨询支出;当然,仅凭这些分部增速,也不能反过来断言客户砍预算。要确认需求扩散,后续还得看到咨询收入持续跟上,而不是只听管理层的技术叙事。
利润这边也有一个反差。经营口径、非GAAP税前利润率升至19.3%,同比改善0.7个百分点;同口径毛利率却下降0.2个百分点至58.5%。所以,税前利润率改善不能直接解释为产品更能提价。费用效率、业务组合和调整项目都要拆开,别把不同层次的利润率混在一起。这里的经营口径也不能替代GAAP结果。
现金流是另一项支持:公司把全年自由现金流展望提高到同比增加超过10亿美元,同时维持全年固定汇率收入增长4%至5%的预期。这更像现金兑现预期变好,而不是公司把全年收入目标全面上调。
我暂时倾向于认可改善,但不把它外推成全面加速。下一季看三件事:咨询能否跟上软件、软件内部的弱项是否收窄、毛利率能否稳定。如果只有费用效率改善,增长故事还需要更多证据;如果需求扩散和利润质量一起跟上,判断才值得上修。以上是经营分析,不据此推断当前估值便宜或股价必涨。
来源:IBM 2026 Q3,季度截至9月30日,公告10月21日;10月26日核验。百分比均同比,口径分别标明。
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS