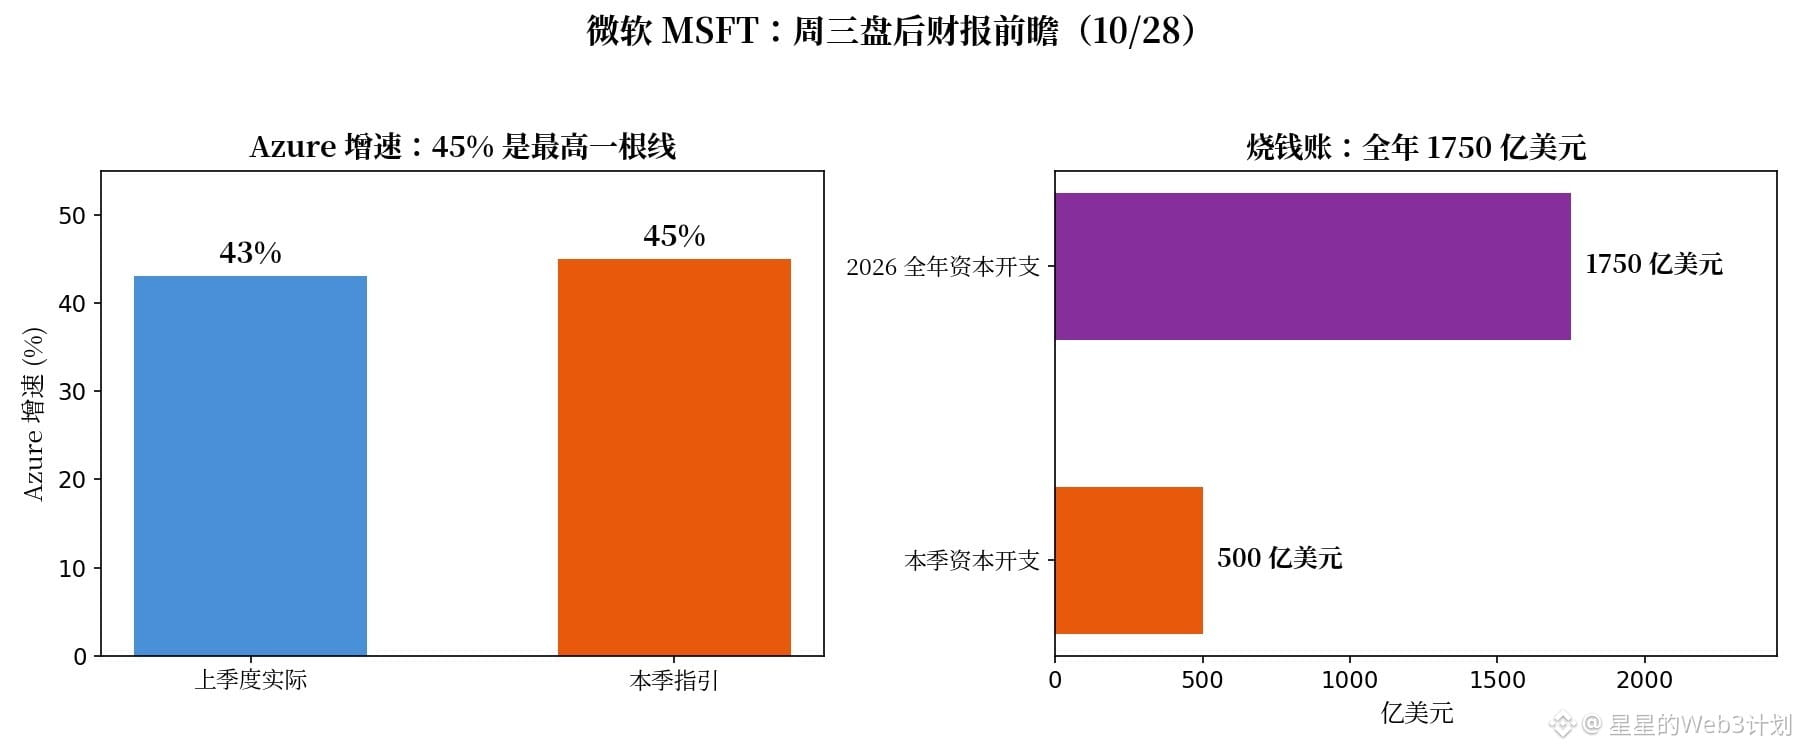
В среду после закрытия торгов Microsoft опубликует отчёт: прогноз по Azure — 45%, это самая высокая планка, которую компания когда-либо ставила перед собой
В прошлом квартале рост Azure составил 43%, EPS — 4.74 доллара против ожидавшихся 4.24; после отчёта акции сразу выросли на 15.5%
На этот раз рынок ждёт EPS в размере 4.71 доллара и выручку 906 млрд долларов
Но другая сторона баланса выглядит куда тревожнее: капитальные затраты в этом квартале составят около 500 млрд долларов, а за весь год сожгут 1750 млрд долларов
У компании на руках подписанные контракты на выручку в размере 6780 млрд долларов. Вопрос остался только один — превратятся ли потраченные деньги в реальную выручку?
Текущая цена — 524.51 доллара. Трижды не удалось пробить уровень 546.35 доллара; падение ниже 486.22 доллара будет сигналом ослабления
На мой взгляд, достижение Azure 45% — это лишь проходной балл, а настоящая мина — отсутствие верхнего предела капитальных затрат. Наблюдаю, но не гонюсь за ростом
Уровень отмены сценария: рост Azure ниже 45% или дальнейшее повышение прогноза по капитальным затратам
Что для вас важнее в среду — темпы роста Azure или цифры капитальных затрат?
$MSFT $GOOGL $AMZN
#微软 #财报
Это не инвестиционная рекомендация. DYOR, торговля сопряжена с риском.