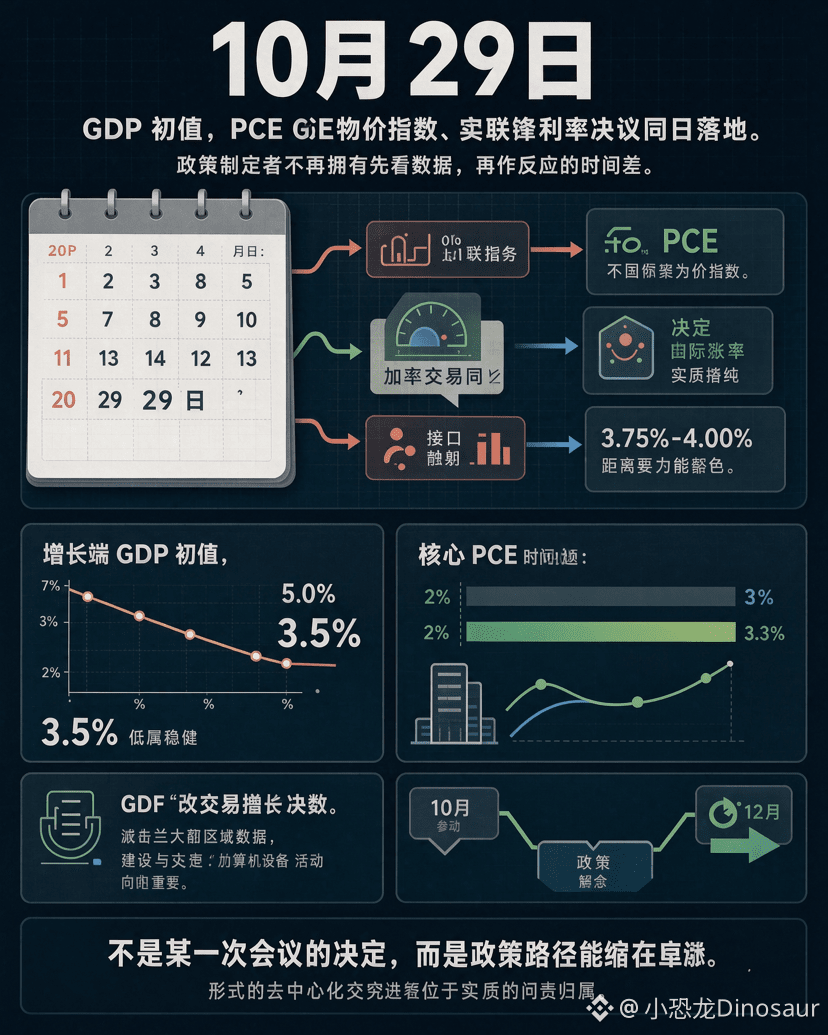

#美国下周将公布Q3GDP和9月PCE В следующий четверг (29 октября) предварительная оценка ВВП США за III квартал и индекс цен PCE за сентябрь будут опубликованы в один и тот же день, а решение ФРС по процентной ставке как раз назначено на раннее утро. Три события, оказавшиеся на одной странице календаря, сами по себе служат сигналом: у политиков больше нет временного зазора, позволяющего «сначала посмотреть на данные, а потом отреагировать».
Сначала — о росте. Модель GDPNow Федерального резервного банка Атланты, отслеживающая темпы роста в III квартале, снизила оценку с 5,0% в конце июля до 3,5% на 20 октября — это самое низкое значение с начала наблюдений. Основная причина пересмотра вниз — не обвал потребления, а одновременное снижение оценок частных инвестиций, государственных расходов и чистого экспорта. Рост на 3,5% всё ещё можно считать устойчивым, но направление важнее самого уровня: импульс роста постепенно ослабевает после высоких показателей первой половины года.
Теперь — об инфляции. Ожидается, что базовый индекс PCE в годовом выражении останется вблизи 3,3%, на уровне июля, — заметно выше целевого показателя в 2%. Ещё сложнее то, из чего складывается инфляция: подорожание компьютерных комплектующих и оборудования из-за строительства дата-центров для ИИ становится новым источником давления, не вписывающимся в традиционную модель экономического цикла. По оценке модели ФРБ Нью-Йорка, бум инвестиций в ИИ отчасти объясняет превышение роста ВВП за III квартал над прогнозами, однако та же сила как раз и создаёт новую устойчивость цен.
В результате складывается комбинация, которая не выглядит ни слишком горячей, ни слишком холодной, но вполне способна заморозить снижение ставок: ВВП недостаточно слаб, чтобы говорить о рецессии, а инфляция PCE недостаточно снизилась, чтобы изменить курс. В сентябре ФРС повысила ставку до 3,75–4,00%, а точечный график прогнозов указывает, что до конца года возможно ещё одно действие. На рынке укрепляется ожидание, что в октябре ставку оставят без изменений, но неопределённость вокруг декабря сохраняется. По-настоящему сужается не пространство для решения на каком-то одном заседании, а видимость дальнейшей траектории политики: когда рост замедляется, а инфляция не идёт на уступки, зависимость от данных превращается из «ожидания дополнительной информации» в «вынужденный выбор при неполных данных». Одновременная публикация показателей в следующий четверг лишь высветит эту дилемму.