Крупный банк указывает ставку по пятилетнему депозиту на уровне 1,3%. А в ролике о финансовой независимости на телефоне говорят о 4%. При одинаковых годовых расходах в 60 тысяч разница между результатами деления этих двух чисел — три миллиона.
Три миллиона — человеку пришлось бы копить их пятьдесят лет.
Бенген предложил это правило 4% в 1994 году, тогда он был финансовым консультантом. Четыре года спустя трое профессоров Тринити-университета в Техасе оформили его в исследование: они изучили семьдесят лет истории американского фондового рынка, взяв скользящие периоды по тридцать лет.
Вывод был таким: при доле акций от половины до трёх четвертей можно ежегодно снимать 4% — и в 95% случаев средств хватало на все тридцать лет.
Главное — не четвёрка.
Главное в том, что это побочный продукт именно того исторического периода. Я читал краткое изложение исследования: американский рынок за те семьдесят лет сложился именно так, поэтому и получились эти 95%. Возьми другой исторический период — та же формула даст другой ответ.
Сам Бенген позже поднял свою оценку до 4,7%. А учреждения, которые строят прогнозы на будущее, наоборот, дают 3,9%. Правило предложил один и тот же человек, его автор повысил цифру, а модели понизили — разница между ними составляет примерно 20%.
Это число — не теорема.
Настоящий знаменатель — доходность, которую вы можете получить. У крупного банка ставка по пятилетнему депозиту — 1,3%; при годовых расходах в 60 тысяч нужная сумма составит 4,6 миллиона. Дело не в ошибке формулы — просто такой знаменатель не выдерживает реальности.
Кто-то скажет: тогда не держи деньги на депозите.
Ладно. Но тогда придётся смириться с тем, что знаменатель начнёт прыгать.
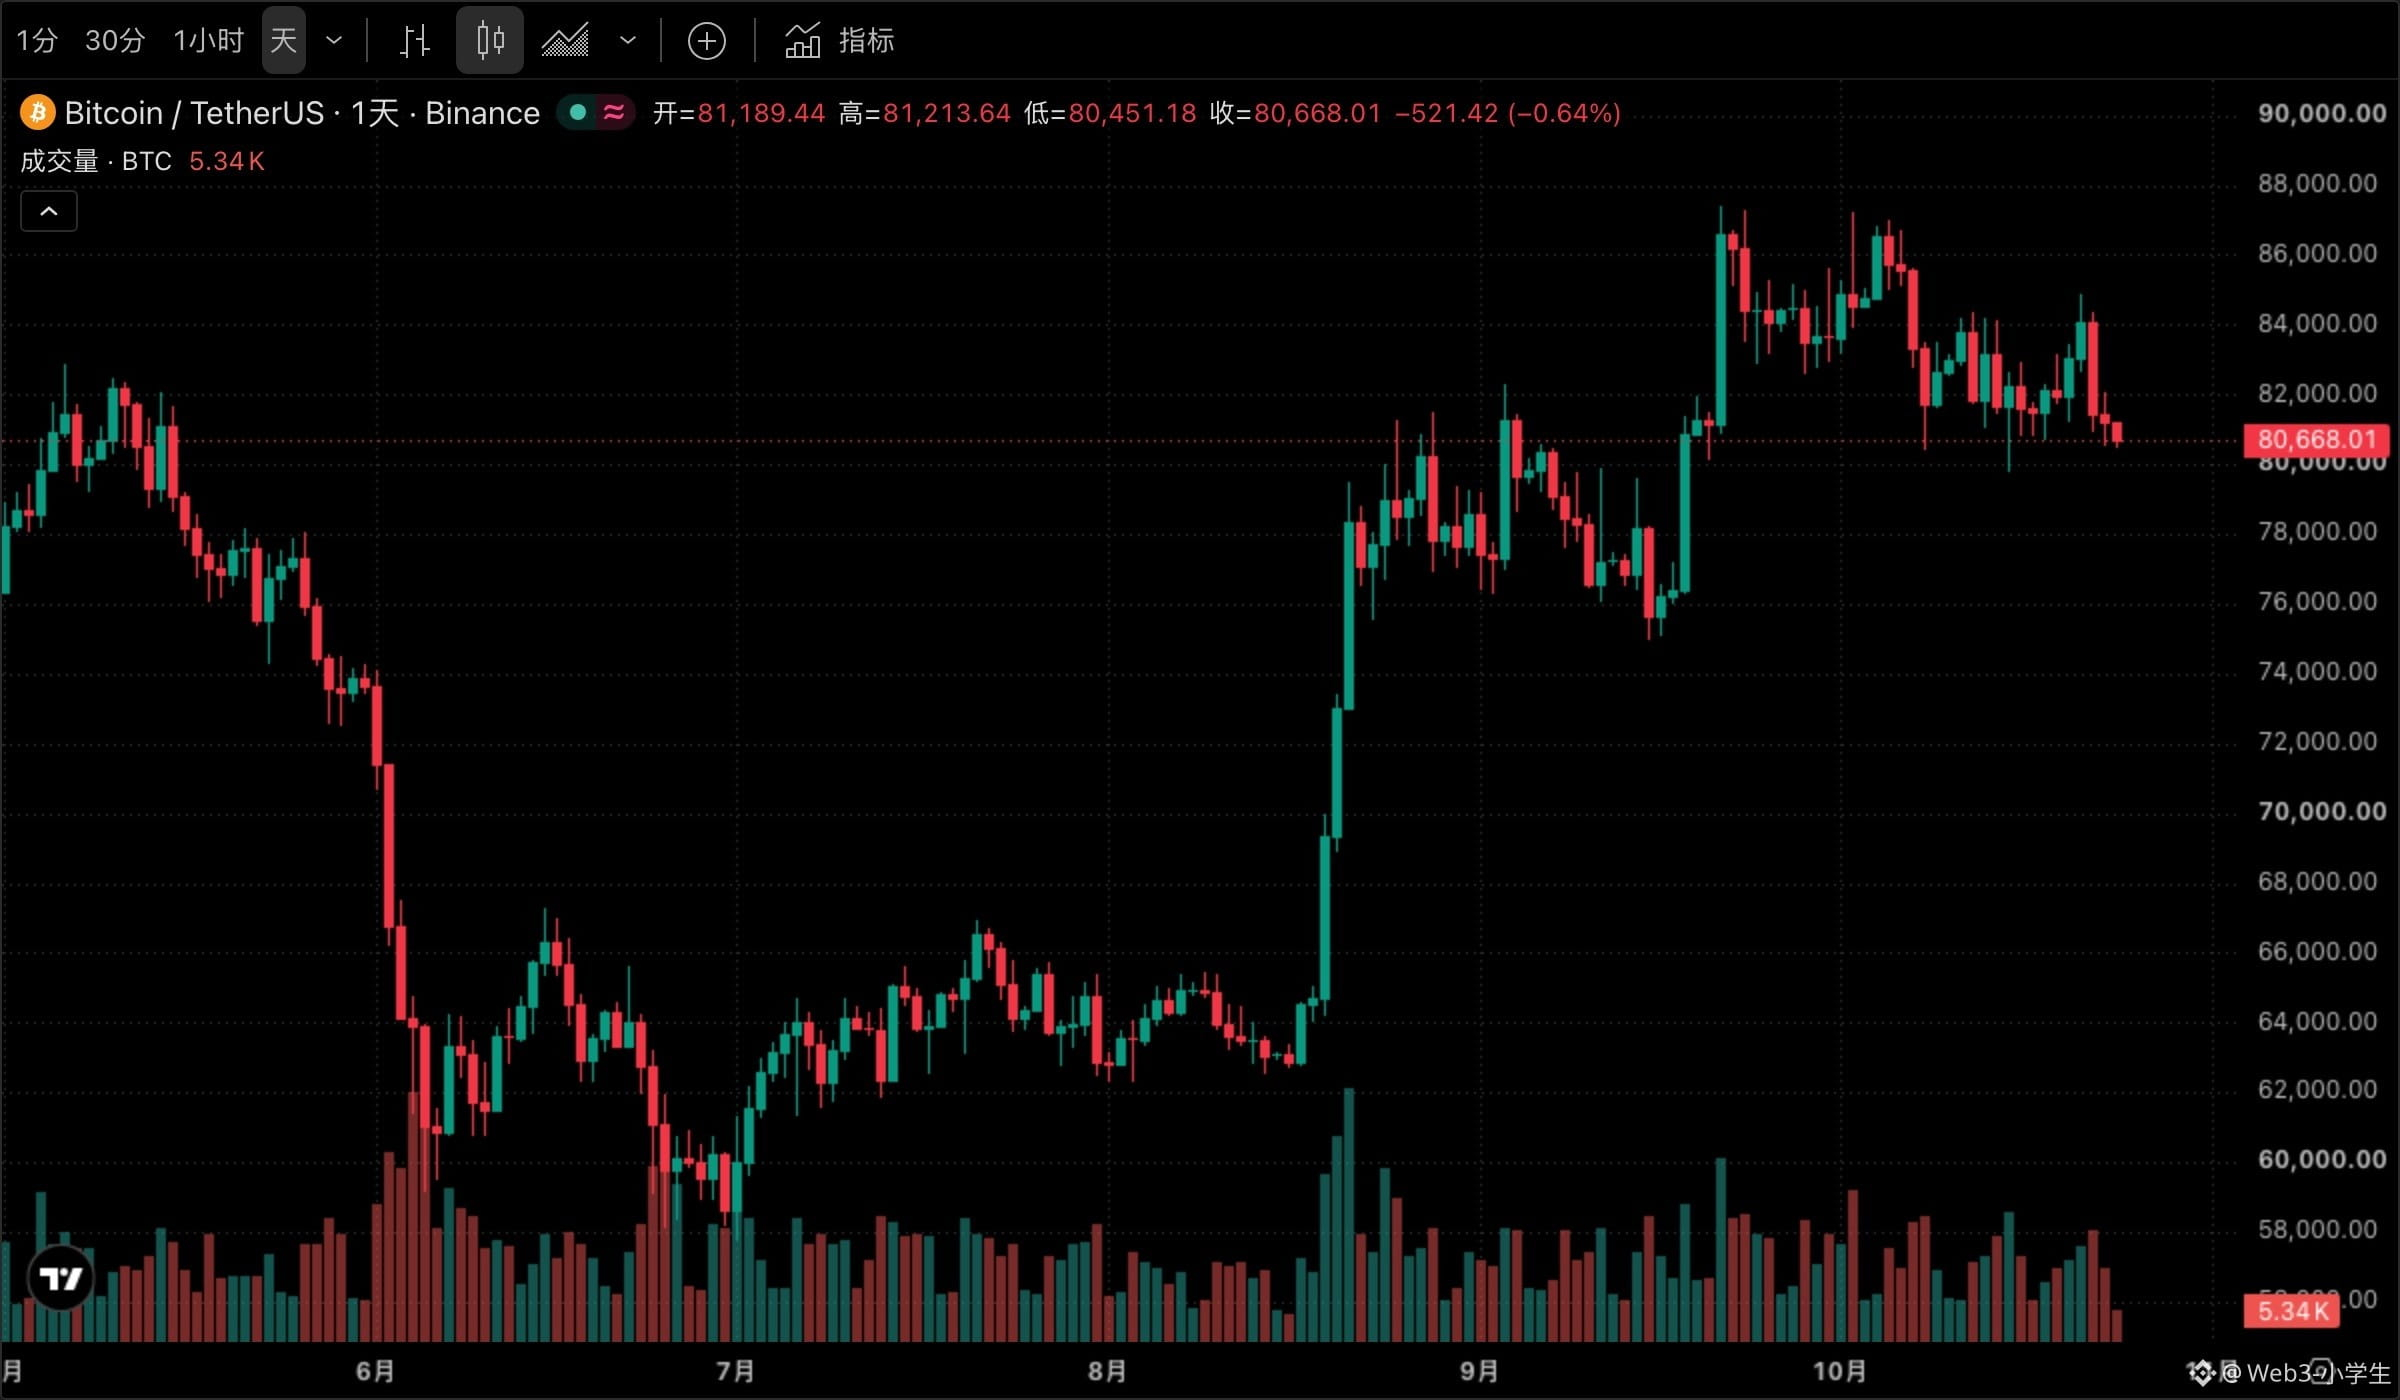
И прыгать сильно. За последний год биткоин упал на 27%. За это время он поднимался до 114 тысяч, а опускался до 58 тысяч — посередине было падение вдвое. Годовая волатильность — 44 процентных пункта, более чем в тридцать раз выше депозитных 1,3%. График эфириума ещё круче, а просадки $ETH исторически были глубже. Тем, кто рассчитывает с его помощью получить нужное число, сначала стоит спросить себя: выдержат ли они, если за год счёт сократится вдвое, и не продадут ли активы?
Полтора миллиона, полученные умножением расходов на двадцать пять, — если вложить всю сумму в актив с такой волатильностью, несколько месяцев на счету будет всего около 700 тысяч. Продать или нет в этот момент — вот что на самом деле спрашивает эта задача. А ты выдержишь?
Продашь — всё насмарку. Важно продержаться.
Для тех, кто не хочет терпеть волатильность, есть третий путь: обменять доллары на стейблкоины и получать доход. Доходность $USDC выше, чем по депозиту; цена этого — доверить деньги эмитенту. Вы зарабатываете на разнице ставок, но принимаете на себя риск чужого баланса.
Заранее узнать, выдержите ли вы это, невозможно. Один и тот же человек на бычьем рынке говорит, что выдержит просадку в 30%, а когда это случается посреди ночи, в три часа, рука сама тянется к кнопке. Никто не может сказать наверняка.
Запомнить стоит саму конструкцию. Любое утверждение, которое сводит вопрос «хватит ли?» к фиксированному множителю, в конце концов упирается в одну и ту же проблему: по какому историческому периоду этот множитель рассчитали? История даёт среднее значение, а вам предстоит прожить конкретный год. Сегодня биткоин стоит 80 720, за сутки он упал на 1,4%; дневной график $BTC выглядит именно так. Сначала посмотрите на полный год, а потом решайте, какое число поставить в знаменатель.
#比特币 #美股 #ПлощадьБинанс