

Изучив последние финансовые результаты и дневные графики Tesla и Meta, я думаю, что эти две компании сталкиваются с совершенно разными трудностями.
Обе компании инвестируют в будущее, но финансовая сторона этого роста не менее важна.
Tesla ($TSLA): восстановлению ещё предстоит доказать свою устойчивость
Tesla сообщила о выручке в размере 28,05 млрд долларов за третий квартал — примерно на уровне прошлого года. Операционная прибыль упала на 56%, до 718 млн долларов, а операционная маржа составила 2,6%.
Свободный денежный поток составил 1,53 млрд долларов — это обнадёживает. Tesla также снизила прогноз капитальных затрат на 2026 год: с более чем 25 млрд до более чем 20 млрд долларов.
Тем не менее главный вопрос заключается в том, смогут ли Robotaxi, ИИ и Optimus со временем стать значимыми источниками прибыли.
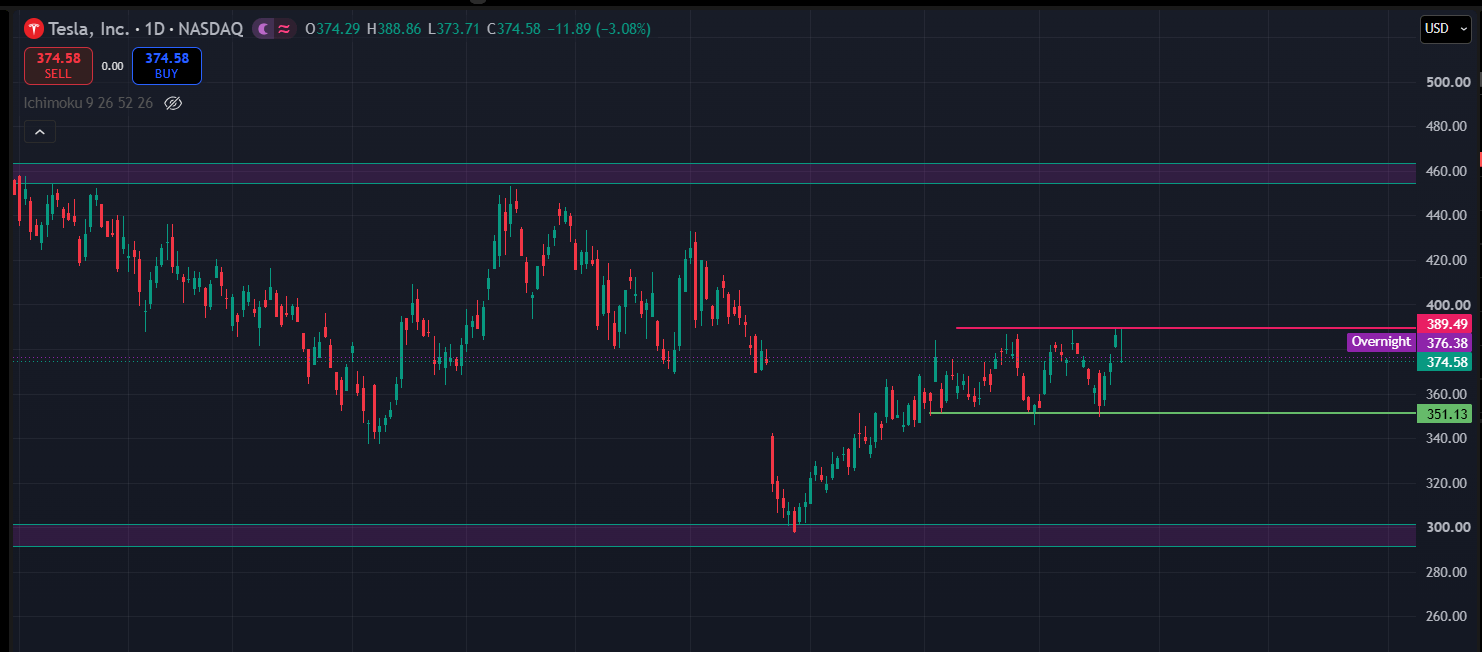
На дневном графике TSLA торгуется около $375. Я слежу за зоной $350–355 как за поддержкой, а ближайшее сопротивление находится на уровне $389–390. Устойчивый пробой выше сопротивления может укрепить восстановление, но отбой от этого уровня может оставить акции в боковом диапазоне.
Meta ($META): сильная выручка, растущие инвестиционные расходы
В III квартале выручка Meta составила $64.6B, увеличившись на 26% год к году. Рекламный бизнес компании продолжает демонстрировать уверенный рост.
Операционная прибыль по отчетности составила $12.99B, на нее существенно повлияли юридические расходы в размере $9.89B. Без учета этих расходов операционная прибыль составила бы $22.88B.
Однако свободный денежный поток стал отрицательным и составил $2.12B на фоне роста инвестиционных потребностей. Теперь Meta нужно показать, что инвестиции в ИИ способны приносить стабильную отдачу.
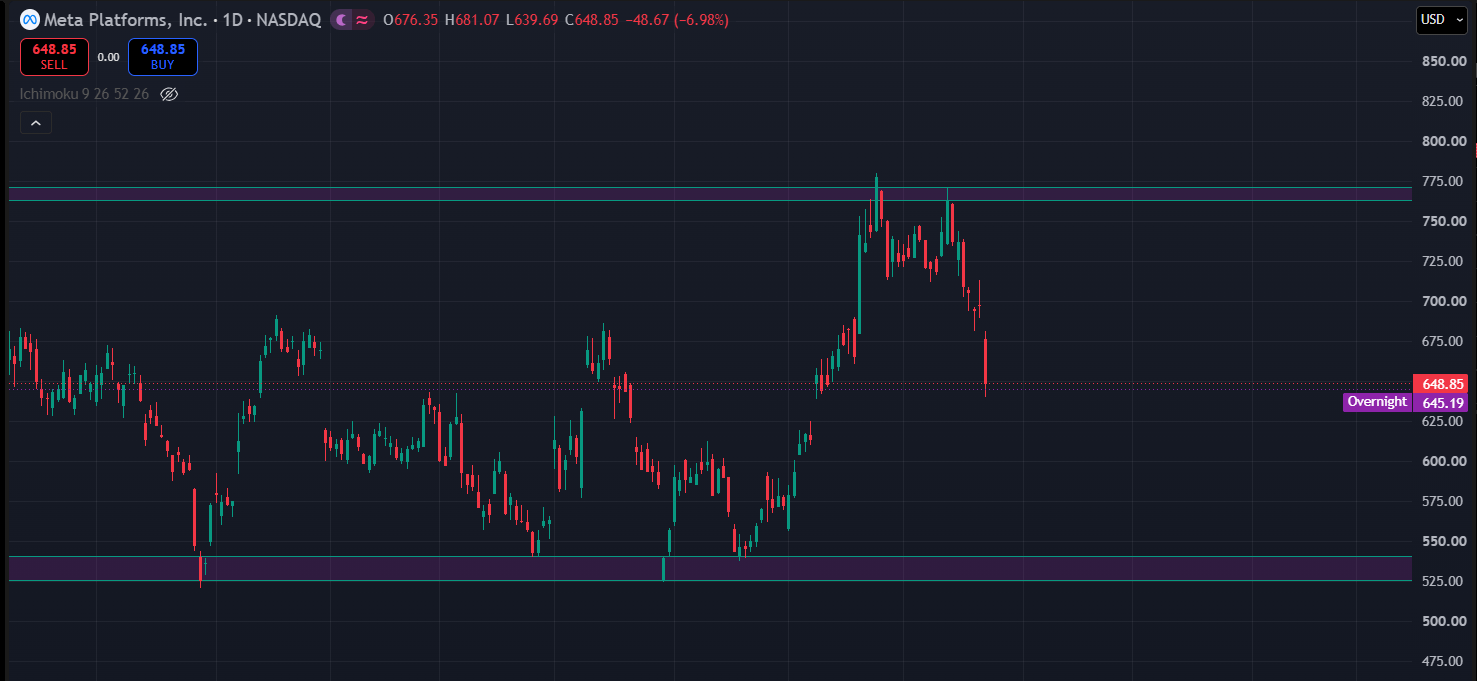
На дневном графике META торгуется около $649 после резкой распродажи. В ближайшей перспективе стоит следить за зоной поддержки $640–645. Если она не удержится, актуальным может стать уровень $600. Сверху важной зоной сопротивления остается диапазон $765–775.
Мой вывод
Сегодня у Meta более сильный двигатель роста выручки, тогда как инвестиционная привлекательность Tesla в большей степени зависит от будущих результатов.
Я бы не стал оценивать ни одну из компаний только по заголовкам отчетов о прибыли. Для Tesla важно улучшение рентабельности. В случае Meta стоит внимательно следить за тем, насколько будущая отдача оправдает расходы на ИИ.
У обеих компаний амбициозные планы, но главный вопрос — какую ценность эти инвестиции в итоге создадут для акционеров.
Если выбирать, за чем следить дальше, я бы сосредоточился на рентабельности Tesla и отдаче от инвестиций Meta в ИИ.
Как вы думаете, какая компания лучше подготовлена к ближайшим нескольким годам?
Личный анализ рынка, не финансовая рекомендация. Уровни на графике приблизительны и могут меняться в зависимости от движения цены.
#Tesla #Meta #Отчетность