

Днём под давлением оказались китайские акции класса А, гонконгские бумаги и технологические акции Японии и Южной Кореи, вечером эстафету приняли Европа и США. 22 октября глобальные рисковые активы оказались связаны одной и той же логикой: деньги уходят от тех, кто «верит в будущее», к тем, кто «уже сейчас генерирует денежный поток».
Первая плохая новость: кровь техсектора выглядит хуже, чем падение индексов
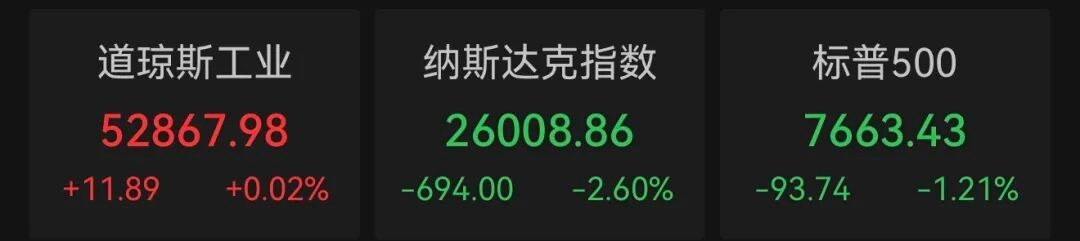
Nasdaq упал на 2,60%, индекс полупроводников Филадельфийской биржи — на 6,72%. Nvidia подешевела на 4,40%, Meta — на 6,98%. Ещё заметнее пострадали компании второго эшелона: Lam Research потеряла более 11%, KLA — более 9%, SanDisk, SK hynix, Intel и AMD — более 8%, Micron и Western Digital — более 6%.
Центром распродажи стала Meta. Операционный денежный поток за третий квартал в размере 32,79 млрд долларов сам по себе неплох, но капитальные расходы за тот же период с учётом основной суммы платежей по финансовой аренде составили 34,91 млрд долларов, и свободный денежный поток стал отрицательным: минус 2,12 млрд против положительных 10,625 млрд годом ранее. Тем временем пятилетние CDS Meta в какой-то момент подскочили до исторического максимума в 119,3 базисного пункта. Рынок облигаций подал сигнал тревоги раньше фондового рынка. Рынок не говорит, что Meta объявит дефолт завтра. Он говорит: если инвестиции в инфраструктуру ИИ продолжат расти такими темпами, в ближайшие годы баланс между денежным потоком и долгом придётся переоценить.
В тот день Дженсен Хуанг сказал в интервью CNBC фразу, которую широко цитировали: спрос со стороны новых облачных провайдеров «очень высок», но доступного капитала для финансирования не хватает. Трейдеры Wells Fargo истолковали это как повод для беспокойства о кредитных рисках новых облачных компаний. Реальность спроса и платёжеспособность покупателей — это два разных вопроса. Заказы на чипы могут быть огромными, но если финансирование для тех, кто выписывает чеки, станет дороже и труднодоступнее, темпы исполнения заказов изменятся.
Вторая плохая новость: пороховая бочка на Ближнем Востоке снова меняет цену нефти
Как сообщает агентство «Синьхуа» со ссылкой на The New York Times, американские и израильские военные разработали план удара по Ирану «короткой, но интенсивной» кампанией после завершения промежуточных выборов в США в ноябре. Целями могут стать энергетическая и ядерная инфраструктура, а также арсеналы ракет и беспилотников. Одобрит ли план Трамп, пока неизвестно. Иранская сторона заявила, что ответный удар будет «ещё более мощным и неожиданным».
В то же время за 48 часов йеменские хуситы совершили несколько ракетных атак и атак беспилотниками по территории Саудовской Аравии, а сотрудников штаб-квартиры Saudi Aramco в Дахране попросили эвакуироваться. Нефть Brent закрылась на отметке 113,17 доллара за баррель, подорожав за день на 4% и достигнув максимума с мая. WTI закрылась на уровне 99,47 доллара.
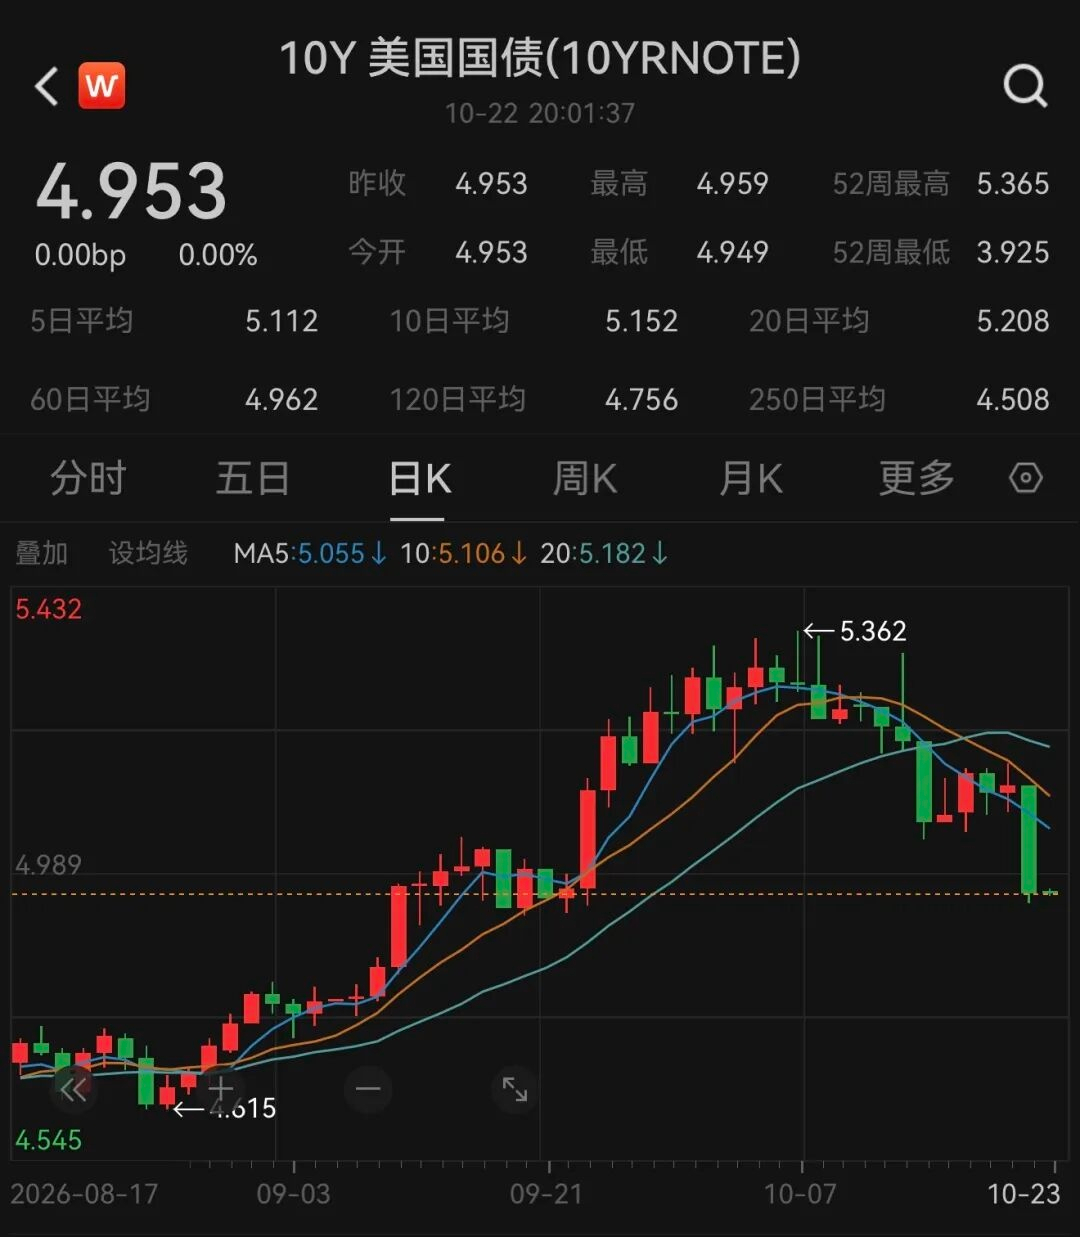
Между ценами на нефть и акциями технологических компаний нет прямой причинно-следственной связи, но есть чёткая цепочка передачи эффекта: рост премии за энергетические риски → замедление снижения инфляционных ожиданий → усиление роли долгосрочных облигаций как «защитного актива» и давление на оценки быстрорастущих компаний с высокой дюрацией. В тот же день доходность 10-летних казначейских облигаций США опустилась ниже 5%, а двухлетних — снизилась более чем на 16 базисных пунктов: защитный капитал хлынул в гособлигации. Акции падают, облигации растут, нефть дорожает — все три цены говорят об одном: рынок закладывает в стоимость сочетание шоков предложения и ужесточения условий финансирования.
Третья плохая новость: Apple растёт, и причина как раз в том, что она почти не вкладывалась в ИИ
Почти все акции крупнейших технологических компаний закрылись в минусе, а Apple выросла на 1,23%, до 348,22 доллара. Заголовок Barron's выразился предельно ясно: благодаря своему денежному потоку Apple стала для инвесторов предпочтительным способом застраховаться от рисков ИИ. С начала 2026 года акции Apple подорожали примерно на 28%, став одним из главных факторов роста S&P 500. И причина как раз в том, что компания практически не вкладывала крупные суммы в капитальные расходы на инфраструктуру ИИ.
Это не означает, что «Apple победила в гонке ИИ». Рынок провёл внутри техсектора жёсткое разделение: с одной стороны — операторы ИИ, сжигающие деньги, с другой — «дойные коровы», которые не тратят их и имеют предсказуемый денежный поток. К первой группе относятся Meta, Nvidia, AMD и Micron, ко второй — Apple, Coca-Cola, Procter & Gamble, Pfizer и Eli Lilly. Китайский рынок класса А почти зеркально повторил эту картину: индекс ChiNext упал более чем на 4%, сильнее всего просели акции компаний из сфер CPO, печатных плат и полупроводников. В плюсе остались всего три сектора: телекоммуникации, банки и нефть.
Китайские и американские инвесторы действовали на удивление согласованно: выходили из технологических компаний роста и вкладывались в банки, нефтяные и телекоммуникационные компании, гособлигации и защитные потребительские активы. Это не история про различия между странами — в один и тот же момент глобальный капитал сделал один и тот же выбор.
Скрытая линия: уязвимость PHP — не мелочь, а первый масштабный пример того, как ИИ ускоряет атаки
Уязвимости PHP, о которых говорит пользователь, имеют номера CVE-2026-109618 и CVE-2026-109619. Каждая получила оценку 9,2 по CVSS v4.0 и относится к уязвимостям, позволяющим удалённо выполнять код: злоумышленнику не нужно входить в учётную запись или знать пароль администратора, чтобы заставить сервер выполнить вредоносный код.
Патч выпустили 21 октября, но подробности уязвимости утекли ещё до официального раскрытия. Технический директор Cloudflare сообщил, что в течение 45 минут после обнародования число попыток атак достигло десятков тысяч, за два часа выросло до сотен тысяч, а затем — до миллионов. Перестали работать 32 государственные онлайн-службы Великобритании, цифровая система идентификации DigiD в Нидерландах на время отключилась, а Министерство финансов Японии, Национальное налоговое агентство, Nomura Securities, Mitsubishi UFJ, All Nippon Airways и JR East приняли экстренные меры. По данным UptimeRobot, 21 октября число оповещений о сбоях на платформе подскочило примерно с обычных 3300 до 37 000 в минуту, а количество тревожных сигналов на европейских узлах мониторинга в какой-то момент превысило нормальный уровень примерно в 20 раз.
Эта уязвимость достойна места в списке «плохих новостей» не потому, что в тот день она обрушила фондовый рынок — этого не произошло. А потому, что она обнажила структурную уязвимость: существовавший годами дефект управления памятью на низком уровне в эпоху поиска уязвимостей и разработки эксплойтов с помощью ИИ сократил время от раскрытия информации до массового превращения уязвимости в оружие до считаных часов. Инфраструктуру традиционного интернета сканируют, проверяют на прочность и эксплуатируют гораздо быстрее, чем раньше. Первая реакция правительств, банков и компаний — самим отключить системы, потому что риск продолжать работу может быть выше, чем ущерб от простоя.
Это странным образом перекликалось с настроениями на рынке в тот день: когда «неопределённость» одновременно исходит от геополитики, финансирования и базового кода, инвесторы предпочитают не разбираться в рисках, а уходить оттуда, где в них нужно разбираться.
Так что же такого важного происходит на Земле?
Никакого одного крупного события нет. Скорее, на одной неделе столкнулись сразу несколько сил:
Военные часы на Ближнем Востоке продолжают тикать, а нефть переводит геополитические риски в инфляционное давление и давление на процентные ставки. Счёт за капитальные расходы на ИИ начали разбирать построчно на рынке облигаций: CDS Meta и отрицательный свободный денежный поток сделали разрыв между «инвестициями» и «отдачей» невозможным для игнорирования. Уязвимость базовой инфраструктуры проявилась за считаные часы, и «технологический риск» перестал быть абстрактным понятием.
Эти три события не связаны друг с другом прямой причинно-следственной связью, но вместе они изменили допустимый для инвесторов уровень риска. Когда стоимость финансирования может вырасти, поставки энергоносителей могут прерваться, а даже базовый код, работавший больше десяти лет, за одну ночь может превратиться в уязвимое место, хедж-фонды действуют механически: сокращают дюрацию, уменьшают срок ожидания отдачи и переводят средства туда, где денежный поток есть уже сейчас и не зависит от истории о внешнем финансировании.
Одновременный рост акций Apple, Coca-Cola, банков, нефтяных компаний и гособлигаций — этих «старых, немодных активов» — объясняется не тем, что они вдруг стали привлекательными. Просто в момент, когда на первый план выходит сразу несколько видов неопределённости, само качество «можно держать, не веря во что-то слишком сильно» становится редкостью.
Что касается техсектора, проблема не в том, что спрос исчез. Дженсен Хуанг говорит, что спрос на вычислительные мощности по-прежнему чрезвычайно высок, и, скорее всего, это правда. Но в тот день рынок торговал не ответом на вопрос «нужны ли кому-то чипы», а вопросом «откуда у покупателей чипов деньги и как скоро они смогут их окупить». Когда этот вопрос начинают задавать одновременно на рынках облигаций и акций, хорошего отчёта уже недостаточно, чтобы остановить колебания техакций.
Следить стоит не за тем, насколько упал Nasdaq в какой-то конкретный день, а за тем, что произойдёт в следующие несколько кварталов: сможет ли Meta стабилизировать свободный денежный поток на фоне дальнейшего роста капитальных расходов; сузятся кредитные спреды или продолжат расширяться; если нефть останется дороже 110 долларов, смогут ли покупки защитных активов и дальше сдерживать инфляционные ожидания за счёт снижения доходности долгосрочных облигаций. Эти три фактора определят направление следующего движения рынка лучше любых слухов о чьей-либо ликвидации.
$BTC $ETH $BNB