拆股后股价变低,公司的估值也更便宜了吗?
拆股后每股价格会下降,持股数量会增加,但这不等于公司突然变便宜了。把“每股多少钱”直接当成“整家公司贵不贵”,是看懂拆股时最容易踩的坑。
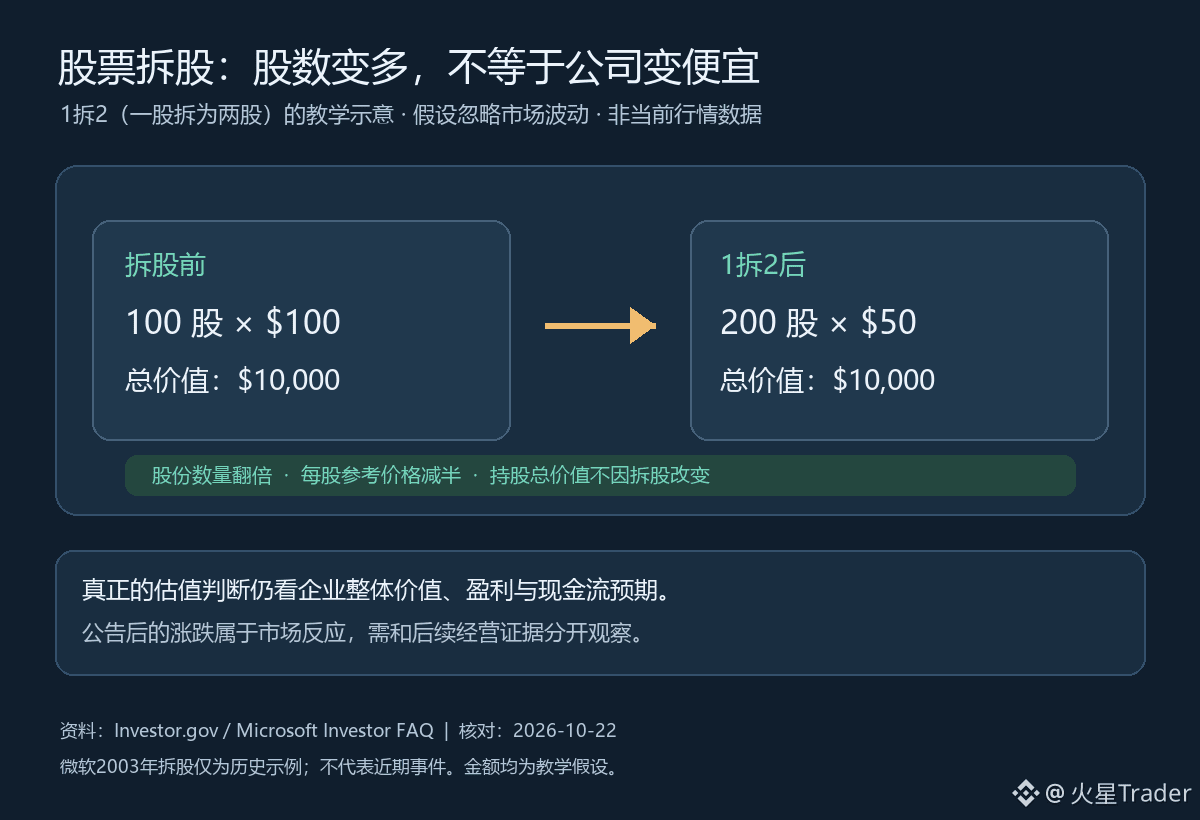
用一个纯假设的例子:假设投资者持有某公司100股,每股100美元,持股总价值是1万美元。若按1拆2(一股拆为两股),股数变成200股、每股参考价格变成50美元,总价值仍是1万美元,持股比例也不变。这里忽略市场波动,只说明拆股的机械效果;它没有凭空增加公司的收入、利润或现金流。Investor.gov也用100股乘100美元、变为200股乘50美元说明拆股本身不改变持股价值。
拆股可能让单股价格更容易被更多投资者接受,也会改变每股指标的展示方式;但“看起来买一股便宜了”与“企业估值更低了”是两回事。判断估值,仍要回到企业整体市值、盈利和现金流预期,以及投资者愿意为这些预期支付多少。拆股后的每股收益等指标也会按股数调整,比较前后数字时要确认口径一致。
微软投资者问答列出的历史例子是2003年拆股:100股、每股50美元变成200股、每股25美元,总值仍为5000美元,直到市场价格发生变化。这个例子只用于解释拆股机制,不代表微软近期发生拆股,也不能据此推断任何股票现在的价格或估值。
拆股公告当天股价可能上涨、下跌或基本不动,那是市场对消息的反应,不是拆股算术本身改变了企业价值。若价格随后走强,仍需分辨是情绪、流动性预期,还是盈利指引和经营数据真的改善;若经营预期没有变化,单凭股数拆分很难构成新的现金流理由。
所以看拆股,先把股数和每股价格按比例还原,再看公司整体价值与盈利证据。以后遇到拆股消息,我会继续观察公告后的市场反应能否被后续业绩和指引验证,而不是只盯着调整后的每股数字。图中金额均为教学示例,不是当前行情。
资料:Investor.gov“Stock Split”词条、Microsoft投资者关系FAQ中的2003年拆股历史示例;均于2026-10-22核对。文中100股×100美元为假设示例;微软案例为历史说明,不代表当前事件。
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ