

В конце прошлого выпуска я написал, что в следующем нужно сделать три вещи: добавить буфер и стоп-лосс к комбинированному сигналу, провести тестирование на валидационном периоде, а затем выполнить walk-forward-анализ.
В этом выпуске всё пошло не по плану.
После того как данные обновили по 21 октября включительно, я прогнал все девять стратегий на новом форвардном окне и заново проанализировал структуру просадок в тестовом периоде. Итоговое решение: оставить только три стратегии из девяти, а остальные шесть удалить вместе с файлами стратегий и результатами бэктестов.
Удалённые шесть стратегий не были убыточными. Пять из них принесли в тестовом периоде доходность выше +115%, а лучшая — +152.67%. Но максимальная просадка у них составляла от -21.8% до -54.8%, а максимальное время в просадке — 232 торговых дня. На бэктесте такие кривые выглядят приемлемо, но на реальном счёте большинство людей не выдержит до момента, когда удастся выйти в ноль.
Поэтому в этот раз сначала сокращаем список. Ниже подробно разберём четыре вопроса: почему изменили план, по каким критериям отбирали стратегии, что осталось после отбора и какой вопрос пока не решён.
Первый раздел. Почему мы изменили план прошлого выпуска
В прошлом выпуске мы подготовили «каталог из девяти стратегий, который можно воспроизвести одним нажатием»: девять файлов стратегий, шесть наборов сигналов и один ноутбук; сверка всех девяти прошла успешно. Целью было подтвердить достоверность чисел, а не решить, какую стратегию запускать.
Проблема была и здесь. В каталоге девять стратегий стояли рядом, и читатели легко могли решить, что все девять — кандидаты. На деле у некоторых просадка составляла около -50%, а кривая капитала по полгода не обновляла максимум. Они остались в каталоге потому, что тогда задача заключалась в воспроизведении результатов, а не в отборе стратегий.
Продолжать в таком состоянии добавлять стоп-лосс для Fusion и проводить walk-forward — значит наращивать функциональность у стратегий, которые пока непригодны к использованию. Чем больше функций добавлять, тем сложнее будет потом понять, в чём проблема: в сигнале, управлении риском или исполнении.
Изменились и данные: появились данные за период с 1 по 21 октября. Это первый отрезок после тестового периода, который не участвовал ни в каких этапах отбора. Хотя данных всего за 21 день, этого достаточно для первичной проверки.
Порядок действий изменился: сначала отобрать стратегии по структуре риска на тестовом периоде и сократить список до трёх; затем провести форвардную проверку на октябрьских данных; и только потом вернуться к добавлению стоп-лосса для Fusion и walk-forward. Теперь нужно поддерживать три стратегии вместо девяти, поэтому дальнейшая работа пойдёт быстрее.
На этот раз период VALID тоже не использовался. Он участвовал в ранней остановке обучения модели, поэтому его можно считать лишь частично вневыборочным; по чистоте данных он уступает этим 21 октябрьскому дню. Когда решим проблему с исполнением stop10, добавим и проверку на валидационном периоде, и walk-forward.
Второй раздел. Сначала разберёмся с двумя способами расчёта Calmar
В прошлом выпуске для Fusion был указан Calmar 7.49, а в таблице отбора этого выпуска стоит 9.38. Сначала объясним, почему у одной стратегии два значения.
Оба значения верны, просто алгоритмы разные. 7.49 — годовой показатель: общую доходность за 457 дней пересчитывают в годовую по коэффициенту 365/457, а затем делят на максимальную просадку. 9.38 — показатель за весь период: общую доходность за 457 дней напрямую делят на максимальную просадку. Поскольку тестовый период длиннее года, при пересчёте в годовую доходность числитель уменьшается, поэтому 7.49 меньше 9.38.
В этом выпуске порог задан для показателя за весь период, поэтому значение 9.38 нужно сравнивать с порогом 7. Годовые значения Calmar у трёх оставленных стратегий составляют 7.49, 6.43 и 6.33 соответственно.
Увидев Calmar, сначала уточняйте, каким способом он рассчитан. Если сравнивать значения, полученные разными методами, стратегии будут ранжированы неверно.
Третий раздел. Четыре порога: сначала просадка, затем доходность
Для отбора использовался только тестовый период: с 1 июля 2025 года по 30 сентября 2026 года, 457 дней, начальный капитал — 10 млн. Четыре порога:
- Максимальная просадка не более 20%
- Calmar (общая доходность за период, делённая на максимальную просадку) не ниже 7
- Индекс Ulcer не выше 8
- Максимальная продолжительность нахождения под водой — не более 110 торговых дней
Почему выбраны именно эти четыре критерия? Просадка показывает, можно ли удерживать стратегию; Calmar позволяет оценить доходность в соотношении с просадкой; Ulcer учитывает не только максимальную просадку, но и её продолжительность и частоту повторения; число дней под водой — самый наглядный показатель: сколько дней счёт не может вернуться к прежнему максимуму после падения. Все четыре показателя отвечают на один вопрос: сможет ли человек спокойно выдерживать колебания этой кривой?
Рейтинг по доходности не входит в критерии отбора. Причина проста: стратегия с высокой доходностью и просадкой -50% в реальной торговле обычно не доживает до реализации этой доходности.
Октябрьские данные не участвовали в отборе. Период всего 21 день — использовать его для выбора стратегий всё равно что позволить судье одновременно выступать участником. Октябрь нужен только для проверки, а не для отбора.
Нужно честно оговорить один момент: эти четыре критерия я установил после того, как увидел результаты девяти стратегий. Это критерии, заданные задним числом, а не правила, сформулированные заранее. Они помогают последовательно отбирать стратегии, но не являются доказательством в статистическом смысле.
Четвёртый раздел. Результаты девяти стратегий
По убыванию Calmar:
| Стратегия | Доходность | Макс. просадка | Calmar | Шарп | Ulcer | Дней под водой | Итог |
|---|---:|---:|---:|---:|---:|---:|---|
| Fusion top5 | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 | Оставить |
| Модель buf4, стоп-лосс 10 | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 | Оставить |
| Модель, лонг buf5, стоп-лосс 10 | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 | Оставить |
| mom10 top5, лонг buf5 | +152.67% | -30.13% | 5.07 | 1.577 | 13.48 | 171 | Исключить |
| Модель buf4, стоп-лосс 35 | +151.47% | -31.42% | 4.82 | 1.635 | 11.90 | 123 | Исключить |
| mom10 top5 | +134.22% | -39.03% | 3.44 | 1.385 | 13.93 | 171 | Исключить |
| mom10 top20, лонг buf5 | +68.98% | -21.81% | 3.16 | 1.563 | 6.92 | 109 | Исключить |
| Модель buf4 | +137.55% | -54.80% | 2.51 | 1.368 | 22.31 | 219 | Исключить |
| Модель, лонг buf5 | +115.08% | -51.89% | 2.22 | 1.174 | 25.96 | 232 | Исключить |
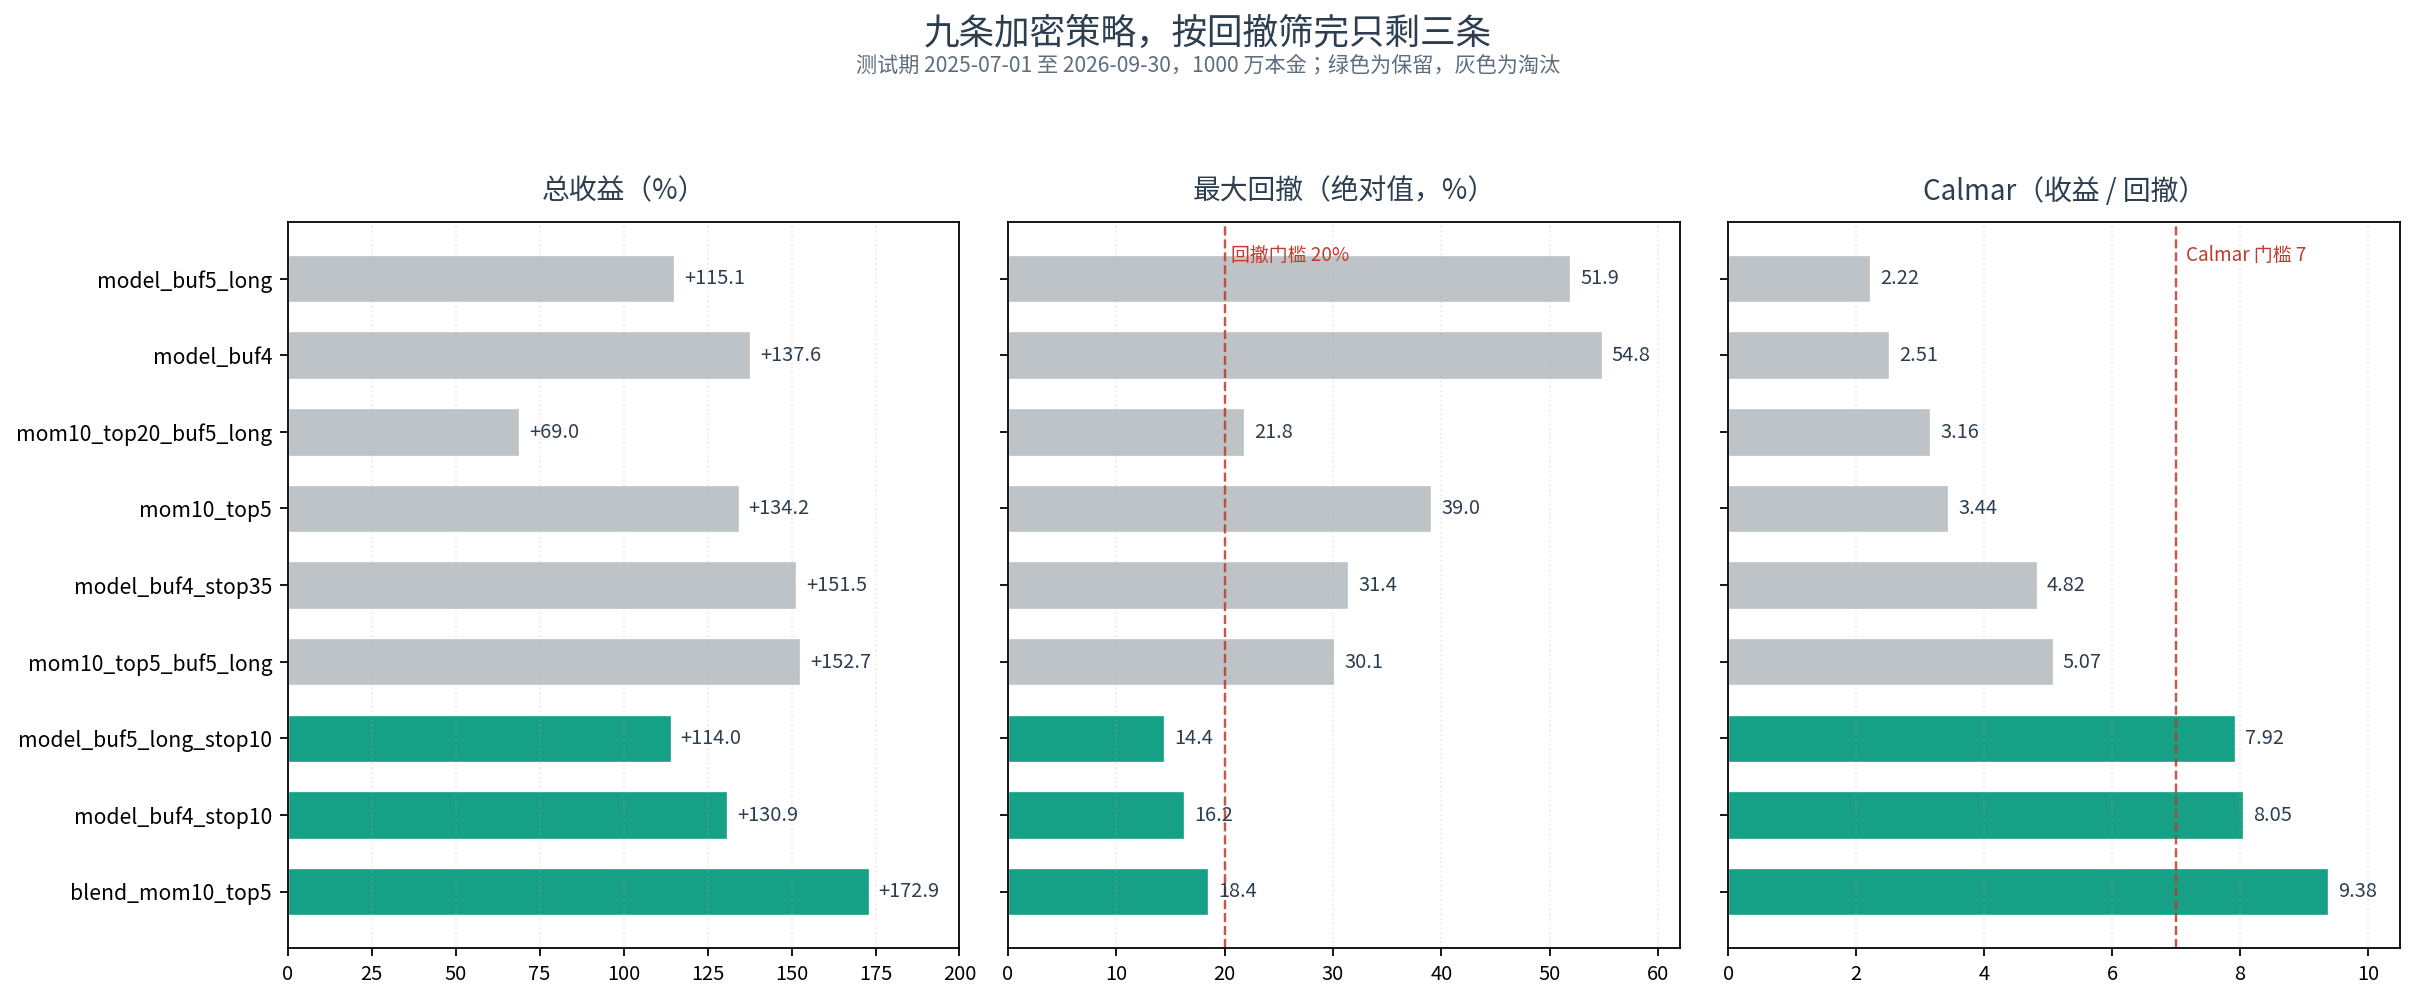
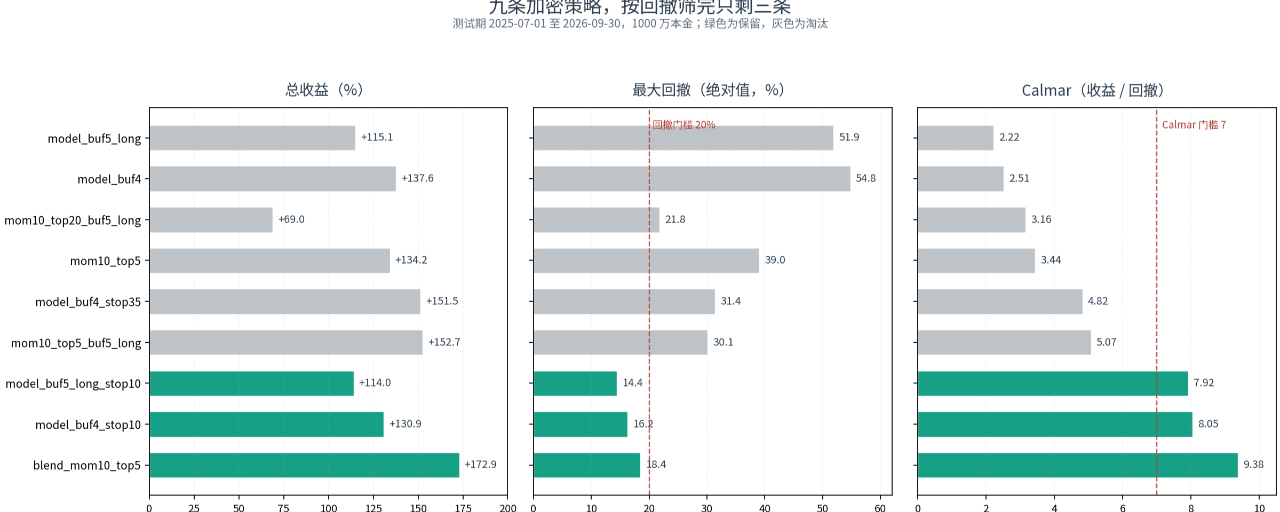
Рис. 1: слева — доходность, в центре — максимальная просадка, справа — Calmar; зелёным отмечены оставленные стратегии, серым — исключённые. Пунктирные линии показывают пороги: просадка 20% и Calmar 7.
Граница чёткая. У трёх оставленных стратегий Calmar выше 7.9, Ulcer не превышает 7.6, а число дней под водой — 107. У шести исключённых максимальный Calmar — 5.07, минимальный Ulcer — 6.92.
Обратите внимание на mom10 top20. Просадка у неё -21.81% — всего на 1.8 процентного пункта выше порога; Ulcer равен 6.92, то есть меньше 8; под водой стратегия провела 109 дней — едва укладывается в лимит 110. По этим трём показателям она близка к проходному результату. Но Calmar составляет всего 3.16, доходность слишком сильно размыта, поэтому стратегия всё равно не проходит отбор.
Пятый раздел. Почему исключили шесть стратегий
Разберём по одной.
Модель buf4: +137.55%, просадка -54.80%. Это вариант с сигналами модели и симметричным буфером 4. Буфер помог превратить убыток в доходность +137%, но просадка всё ещё составляет -54.80%; при изменении уровня буфера она почти не меняется. Этот пример лучше всего показывает, что один только буфер не может заменить управление риском: он улучшает оборачиваемость и стабильность ранжирования, но не ограничивает хвостовые потери.
Модель, лонг buf5: +115.08%, просадка -51.89%. Если установить буфер 5 для лонгов, не добавляя буфер для шортов, просадка меняется лишь с -54.80% до -51.89%. Значения Ulcer 25.96 и 232 дня под водой — худшие среди всех девяти стратегий.
Модель buf4, стоп-лосс 35: +151.47%, просадка -31.42%. Третье место по доходности — на первый взгляд, её стоило бы оставить. Но просадка превышает 30%, Calmar равен 4.82, а под водой стратегия провела 123 дня. Стоп-лосс на уровне 35% для криптовалют с их волатильностью слишком широкий: к моменту срабатывания потери уже велики.
mom10 top5, лонг buf5: +152.67%, просадка -30.13%. Это вторая стратегия по доходности среди всех девяти и самая доходная из шести исключённых. Но проблема та же: просадка 30%, под водой — 171 день. Даже второе место по доходности не позволяет пройти порог просадки.
mom10 top5: +134.22%, просадка -39.03%. Чистая стратегия на основе импульса top5 — без буфера и стоп-лосса. У фактора импульса и так тяжёлые хвосты; худший дневной результат — -13.10%.
mom10 top20, лонг buf5: +68.98%, просадка -21.81%. У этой стратегии самая небольшая просадка среди шести исключённых. Но Calmar составляет всего 3.16, а доходность из-за диверсификации сократилась почти вдвое. Это доказывает другое: распределение позиций не улучшает стратегию, а лишь уменьшает её масштаб.
Шестой раздел. Три вывода, которые стоит запомнить
Первое: стоп-лосс — главный инструмент снижения просадки, а не буфер.
Для одной и той же группы сигналов модели сначала зафиксировали симметричный буфер 4 и сравнили три варианта. Без дополнительных условий: +137.55%, просадка -54.80%. Со стоп-лоссом 35% на отдельную монету: +151.47%, просадка -31.42%. Со стоп-лоссом 10% на отдельную монету: +130.86%, просадка -16.25%. Затем заменили буфер на 5 для лонгов и 0 для шортов, без стоп-лосса: просадка составила -51.89%, почти без изменений.
Четыре кривые вместе дают однозначный вывод. Чтобы снизить просадку, в первую очередь нужен стоп-лосс; буфер главным образом регулирует оборачиваемость и стабильность ранжирования, но не ограничивает хвостовые потери.
Второе: небольшое количество срабатываний не означает низкий риск.
Стоп-лосс 35% сработал за период тестирования 121 раз, а стоп-лосс 10% — 646 раз. Может показаться, что с уровнем 35% меньше хлопот, но просадки составили соответственно -31.42% и -16.25%. Причина проста: срабатываний меньше, потому что позицию закрывают только после убытка в 35%, а значит, каждый отдельный убыток больше; срабатываний больше, потому что позицию закрывают уже при убытке в 10%, и отдельный убыток меньше. Оценивая стоп-лосс, нельзя учитывать только число срабатываний — нужно смотреть на размер отдельного убытка и на то, сколько срабатываний подряд возможно в стрессовом периоде.
Сначала оцените, сколько срабатываний подряд может быть в стрессовом периоде, а затем устанавливайте порог. Уровень 10% позволяет отсечь убыток на ранней стадии. Уровень 35% скорее служит психологическим утешением: «Я же поставил стоп-лосс», хотя к моменту его срабатывания счёт уже серьёзно пострадал.
Третье: диверсификация лишь пропорционально уменьшает масштаб, но не повышает эффективность с учётом риска.
Если заменить mom10 top5 на top20 и добавить буфер 5 для лонгов, годовая волатильность снизится с 63.1% до 29.6%, а просадка — с -39.03% до -21.81%. На первый взгляд риск уменьшился вдвое. Но доходность упала со 134.22% до 68.98%, а Calmar — с 3.44 до 3.16. Доходность и риск уменьшились вместе, а эффективность стала ещё ниже.
Если цель — снизить риск, проще и чище напрямую уменьшить плечо. Диверсификация помогает решить проблему чрезмерно большой позиции в одной монете, но не подходит как инструмент повышения коэффициента Шарпа.
Есть и ещё один простой вывод: рейтинг доходности может обмануть. По доходности stop35 занимает третье место, а mom10 с лонговым buf5 — второе, и обе стратегии следовало бы оставить. Но по Calmar и просадке они не проходят даже порогов. При выборе стратегии сначала смотрите, сможете ли вы её удерживать, а уже потом — сколько она может заработать.
Седьмой раздел. Три оставленные стратегии — три уровня риска
| Стратегия | Профиль | Доходность | Макс. просадка | Calmar | Шарп | Ulcer | Дней под водой |
|---|---|---:|---:|---:|---:|---:|---:|
| Fusion top5 | Максимальная доходность, без стоп-лосса | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 |
| Модель buf4, стоп-лосс 10 | Баланс доходности и просадки | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 |
| Модель, лонг buf5, стоп-лосс 10 | Минимальная просадка, наиболее плавная кривая | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 |
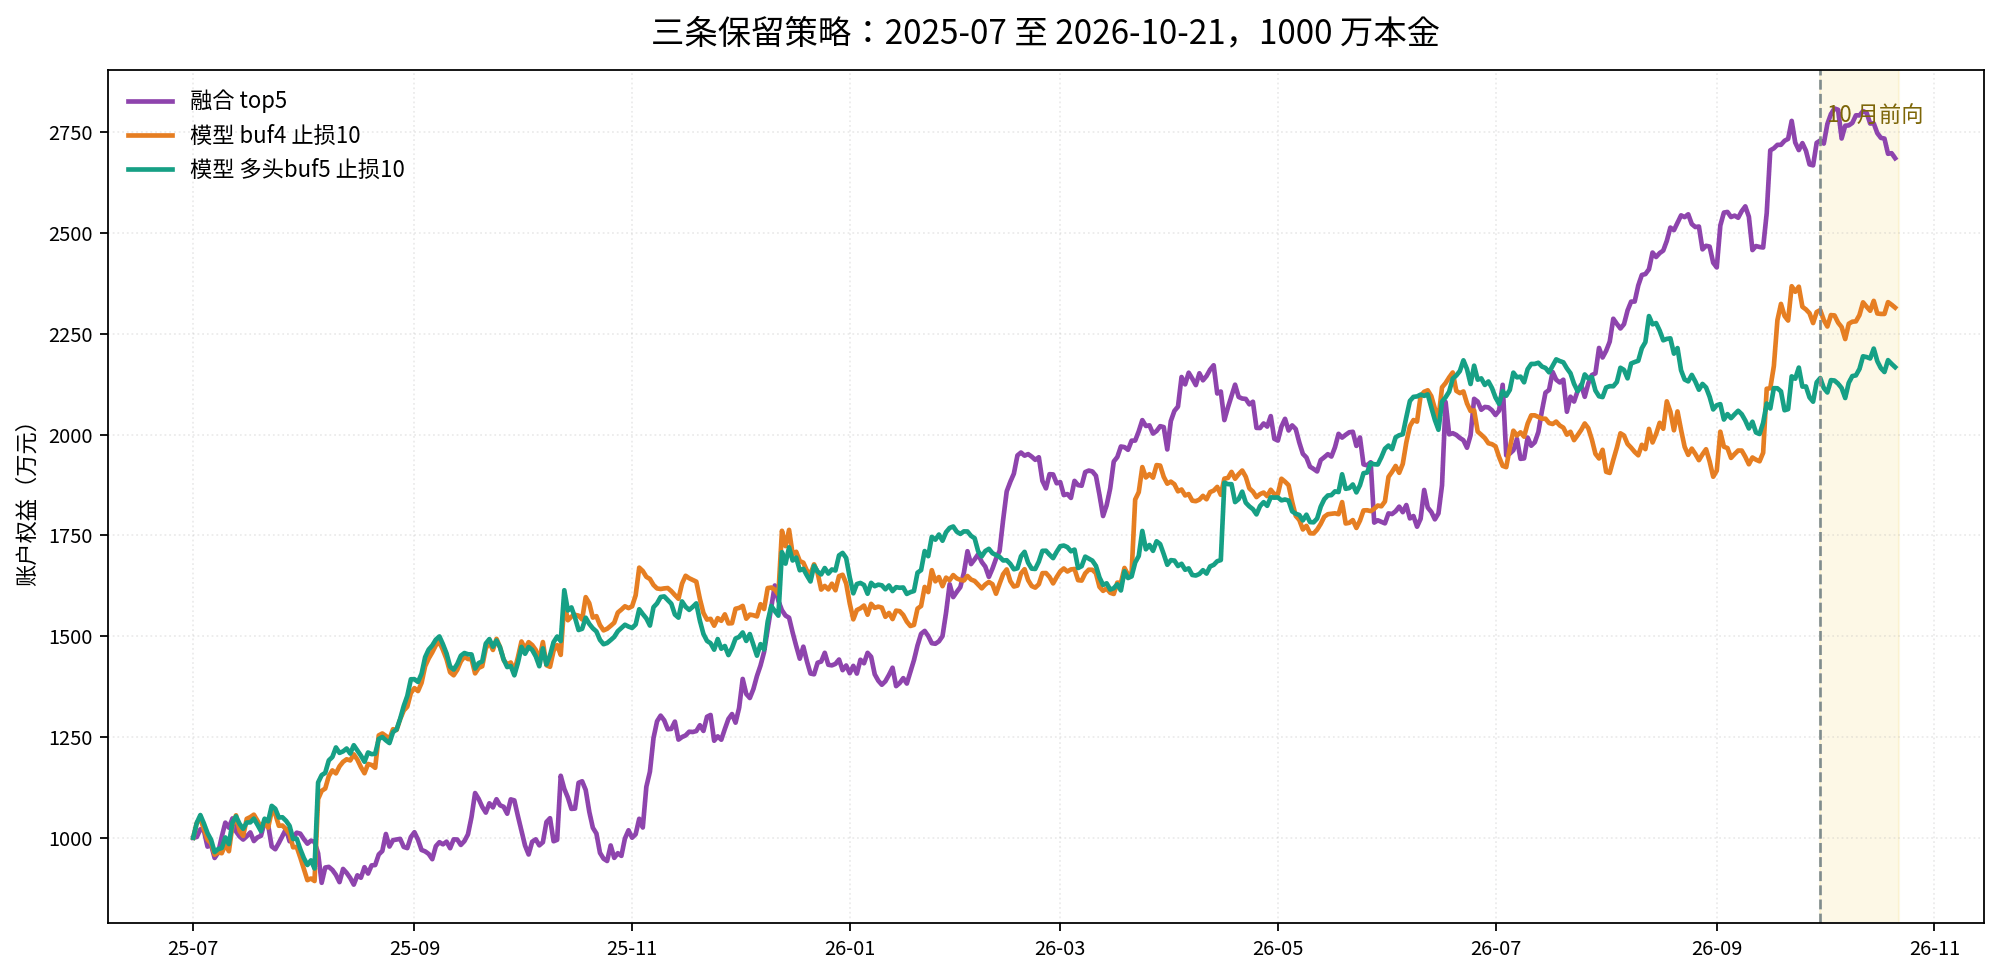
Рис. 2: три стратегии тестировались с июля 2025 года по 21 октября 2026 года при начальном капитале 10 млн. Участок справа от пунктирной линии — форвардный период октября.
Это не «три лучшие стратегии одного типа», а три варианта с разным уровнем риска.
У Fusion top5 самая высокая доходность, и с учётом риска она тоже лучшая, но у неё нет стоп-лосса. В октябре, в месяц падения, её просадка была самой глубокой из трёх — причина именно в этом. В прошлом выпуске мы обещали добавить стоп-лосс для Fusion, но в этот раз этого не сделали; ниже объясним почему.
Модель buf4 со стоп-лоссом 10 — промежуточный вариант. Симметричный буфер 4 в сочетании со стоп-лоссом 10% на отдельную монету обеспечивает достаточно сбалансированные доходность и просадку.
Модель с лонговым buf5 и стоп-лоссом 10 — защитный вариант. Буфер 5 для лонгов, без буфера для шортов, плюс стоп-лосс 10%. Здесь самая низкая просадка, Ulcer равен 4.84, под водой стратегия провела всего 75 дней. Кривая самая плавная, но и доходность самая низкая.
Если нужно выбрать только одну стратегию, ориентируйтесь на особенности капитала и допустимую просадку. Если вы готовы выдержать просадку -20% и стремитесь к доходности — выбирайте Fusion; если важна плавность — модель с лонговым buf5 и стоп-лоссом 10; промежуточный вариант — buf4 со стоп-лоссом 10. Это вопрос компромисса, а не рейтинга.
## Восьмой раздел. Форвардный период октября: стоп-лосс впервые сработал на форвардных данных
Модель не менялась. После переобучения `best_iteration` по-прежнему равен 290, максимальное расхождение между прогнозами на тестовом отрезке и файлом, опубликованным в прошлом выпуске, составляет 0.0; сигналы октября не перенастраивались.
С 1 по 21 октября равновзвешенный портфель из 122 контрактов в сигнальном пуле снизился на 8.57%, медианное падение составило 9.82%. $BTC вырос на 0.57%, $ETH упал на 7.89%, $SOL — на 9.45%. Альткоины в целом падали, BTC двигался вбок.
Результаты трёх стратегий:
| Стратегия | P&L за октябрь | К доходности на 30.09 | К 10 млн | Макс. просадка | Срабатывания стоп-лосса | Лонги/шорты |
|---|---:|---:|---:|---:|---:|---:|
| Модель, лонг buf5, стоп-лосс 10 | +271 тыс. | +1.26% | +2.71% | -2.63% | 24 | +255 / +15 тыс. |
| Модель buf4, стоп-лосс 10 | +61 тыс. | +0.27% | +0.61% | -3.11% | 22 | +61 / +1 тыс. |
| Fusion top5 | -439 тыс. | -1.61% | -4.39% | -4.39% | 0 | -537 / +98 тыс. |
Приведены два способа расчёта доходности. Доходность относительно капитала на 30.09 указана потому, что за период тестирования применялось реинвестирование и капитал трёх стратегий вырос до 21.4–27.29 млн; доходность относительно 10 млн — потому, что размер ордеров стратегии всё время рассчитывался исходя из 10 млн и не менялся вместе с капиталом. Первый показатель отражает фактическую доходность счёта, второй точнее показывает способность самой стратегии приносить прибыль. Не нужно экстраполировать показатели за 21 день на год.
В месяце падения обе стратегии со стоп-лоссом 10 сохранили положительную доходность. У Fusion стоп-лосса нет: лонговая часть потеряла 537 тыс., убыток за худший день составил 712 тыс., и он напрямую отразился на стоимости портфеля. В этом и заключается главная причина расхождения результатов трёх стратегий; впервые стоп-лосс подтвердил свою эффективность на форвардных данных.
Но 21 день — слишком короткий срок, чтобы судить о долгосрочных результатах. Кроме того, положительная доходность завышена несколькими факторами, которые нужно учесть.
Во-первых, доходность очень концентрированная. Позиции двух стратегий со стоп-лоссом 10 в значительной степени совпадают: GTC принёс 603 тыс., MAGMA — 229 тыс., AKE — 201 тыс. Лучший день buf4 принёс 379 тыс., то есть 21.9% всей положительной доходности; на три лучших дня пришлось 56.9%. Доля прибыльных дней составила всего 38.1%, медианный дневной убыток — 11 тыс. Иными словами, положительный результат обеспечили несколько сильных дней роста и несколько контрактов. Поэтому нельзя экстраполировать его, исходя из «средней дневной прибыли».
Во-вторых, позиции не были полностью задействованы. В каждой стратегии из 10 позиций одна оказалась в неликвидном контракте: у обеих стратегий со стоп-лоссом 10 это шорт OMNI, у Fusion — шорт VANRY. После делистинга контракты не закрылись, заняв номинальную экспозицию в 1 млн, но не принося ни прибыли, ни убытка. Средняя активная номинальная экспозиция двух стратегий на основе модели в октябре составляла всего 6.47–6.57 млн, у Fusion — 9.97 млн. Положительная доходность stop10 была получена при задействовании примерно 65% капитала. Это известная проблема бэктестового движка, а не следствие обновления данных; её уже внесли в список исправлений.
В-третьих, комиссии за финансирование не включены в основной бэктест. Приблизительная оценка по открытым позициям на конец дня показала, что Fusion получила 72 тыс., а обе стратегии со стоп-лоссом 10 заплатили по 88–89 тыс. — менее одного процентного пункта от 10 млн в каждом случае. Направление оценки понятно, но это не точный расчёт издержек.
В-четвёртых, высокий IC не означает, что стратегия сможет заработать на хвостовых движениях. Среднее значение 20-дневного форвардного IC составило 0.0760; в 90% торговых дней он был положительным — это 91.1-й перцентиль скользящего окна тестового периода. Но если ранжировать по исходной двухдневной доходности с тем же баллом, октябрьское поперечное распределение не монотонно: согласно фактическому способу отбора монет, средняя двухдневная доходность пяти лучших лонгов p5 составила -3.59%, пяти худших шортов p0 — -0.49%, разница между лонгами и шортами — -3.10%, t-статистика — -2.07. Модель ранжирует двухдневные доходности, нормированные по волатильности, а это не то же самое, что прогнозировать хвосты исходной доходности. Хвостовые потери лонгов p5 в октябре в основном вызваны двумя обвальными днями — 4 и 19 октября; результат стратегии вытянули буфер, стоп-лосс, шортовая часть и несколько удачных позиций. Для диагностики хвостовых рисков есть данные всего за 19 сигнальных дней — слишком короткая выборка, поэтому вывод может быть только «продолжать наблюдение». На её основании нельзя объявлять модель неработающей, тем более увеличивать плечо.
## Девятый раздел. Самый неприятный эпизод: проскальзывание 2% при стоп-лоссе
В бэктесте предполагается, что стоп-лосс исполняется примерно по цене срабатывания. Повторный прогон с проскальзыванием 2% при стоп-лоссе:
| Стратегия | Базовый P&L | P&L при проскальзывании 2% | Доходность капитала в базовом варианте | Доходность капитала при проскальзывании 2% | Базовая просадка | Просадка при проскальзывании 2% |
|---|---:|---:|---:|---:|---:|---:|
| Модель buf4, стоп-лосс 10 | +61 тыс. | -385 тыс. | +0.27% | -3.80% | -3.11% | -8.85% |
| Модель, лонг buf5, стоп-лосс 10 | +271 тыс. | -219 тыс. | +1.26% | -2.65% | -2.63% | -7.93% |
Положительная доходность исчезает полностью.
Этот результат можно объяснить арифметически. При каждом срабатывании стоп-лосса закрывается позиция на 1 млн; проскальзывание 2% означает потерю 20 тыс. В октябре стоп-лосс срабатывал 22–24 раза, то есть суммарные издержки составили бы 400–500 тыс. — этого достаточно, чтобы превратить +60 тыс. и +270 тыс. в убыток.
С другой стороны, это показывает, что доходность stop10 обеспечивается не «более точным выбором монет», а «ранним ограничением убытков». Если качество исполнения стоп-лосса ухудшится, это преимущество быстро исчезнет.
2% — это стресс-тест, а не прогноз. Реальное проскальзывание может быть как меньше, так и больше — в зависимости от ликвидности монеты, типа стоп-ордера и ситуации на рынке. Но пока мы не проверили результаты на реальных стаканах и объёмах торгов, положительную доходность обеих стратегий stop10 можно считать лишь бумажной.
Поэтому в этот раз мы не добавили стоп-лосс для Fusion. В прошлом выпуске мы отмечали, что стоп-лосс поддерживается только для отбора монет p5/p0, а для отбора в Fusion сначала нужно вынести интерфейс баллов отдельно. Важнее то, что если качество исполнения stop10 ещё не проверено, то добавление для Fusion такого же стоп-лосса, зависящего от исполнения, просто повторит ту же проблему. Сначала нужно разобраться с исполнением, потом добавлять функции.
Десятый раздел. Очистка, ограничения и следующий выпуск
Файлы шести стратегий и результаты их бэктестов удалены: 6 файлов стратегий py, 6 бэктестов на тестовом периоде, 6 бэктестов за октябрь и 6 файлов результатов бэктестов из корневой папки — всего 24 файла. Перед удалением они были скопированы во временную папку `/tmp/eliminated_strategies_2026-10-22/`; она будет удалена при перезагрузке компьютера. Долгосрочной записью считается файл `策略筛选记录.md` в репозитории. Parquet-файлы с ежедневной стоимостью портфеля отдельно не сохранялись.
Почему не оставить файлы? Оставшись, они продолжат существовать как «стратегии-кандидаты». Через пару недель можно снова увидеть девять стратегий и начать подбирать параметры для той, чья чрезмерная просадка уже доказана. Удаление — это мера по наведению порядка, а не стремление к чистоте ради чистоты.
Заодно обновили сопутствующие материалы: ноутбук теперь содержит три стратегии вместо девяти и успешно прошёл повторный запуск; сводные таблицы тестового и форвардного периодов содержат по 3 строки; CSV с октябрьской детализацией тоже содержит 3 строки; отчёт переписан для трёх стратегий; в журнале отбора указаны численные причины исключения каждой стратегии.
Важно обозначить и ограничения. Критерии отбора заданы задним числом; тестовый период уже использовался для выбора параметров, поэтому 457 дней — не чистая вневыборочная выборка; октябрь охватывает всего 21 день; основной бэктест построен на дневных данных и не учитывает комиссии за финансирование, ликвидации, маржу и реальное проскальзывание; стоп-лосс — приблизительная оценка задним числом на основе дневных данных. Хорошие результаты не отменяют этих ограничений.
В следующем выпуске по порядку сделаем три вещи. Во-первых, проверим качество исполнения stop10: реальные стаканы, проскальзывание на разных уровнях ликвидности и типы стоп-ордеров — как минимум нужно получить надёжный диапазон проскальзывания. Во-вторых, исправим проблему с неликвидными позициями и повторно проверим октябрь, чтобы увидеть, как изменится результат после восстановления полной эффективной экспозиции. В-третьих, вернёмся к добавлению стоп-лосса для Fusion и к walk-forward. Если качество исполнения stop10 не выдержит проверку, стратегии двух моделей придётся переработать — нельзя полагаться на стоп-цену из бэктеста. Кроме того, нужно проверить ещё один ошибочно исключённый контракт: GRAM попал в статический список не-криптовалют, хотя на самом деле это бессрочный криптоконтракт.
Эта статья — исследовательская запись о бэктесте, а не торговый сигнал и не инвестиционная рекомендация. Эта количественная лаборатория продолжит публиковать записи о данных, факторах и управлении рисками. Если материал оказался полезен, сохраните его. До встречи в следующем выпуске.