

На прошлой неделе Roadster выполнил бочку над Tesla Semi. Сегодня вечером вышли важные цифры — и они превзошли ожидания.
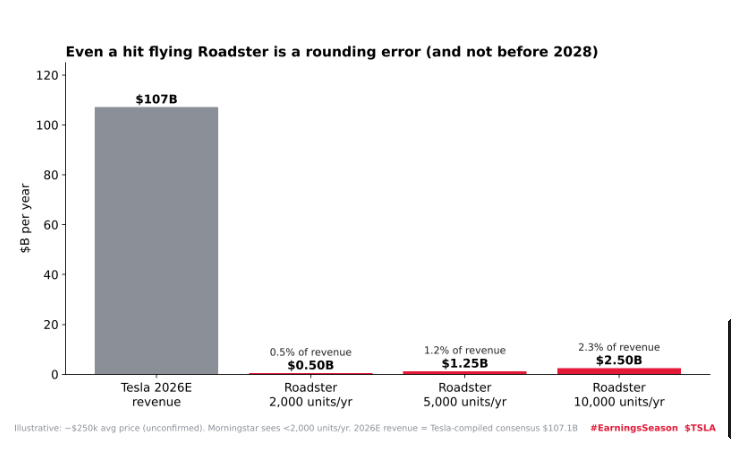
Диаграмма 1: Прибыль превзошла ожидания, а выручка не изменилась. Выручка составила $28,05 млрд — столько же, сколько годом ранее, и немного ниже консенсус-прогноза примерно в $28,1 млрд. Скорректированная прибыль на акцию составила $0,48 против ожидавшихся $0,45. По словам Tesla, объёмы продаж автомобилей сдерживает не спрос, а поставки аккумуляторов.
Диаграмма 2: Маржа восстановилась. Валовая маржа составила 19,6%. Уолл-стрит ожидала около 17,9%, а во втором квартале показатель был 16,8%. Операционная маржа выросла до 2,6% с 1,4% во втором квартале. И это несмотря на то, что доходы от регуляторных кредитов сократились на 73%, до всего лишь $113 млн, — поэтому превышение ожиданий выглядит убедительнее.
График 3: Tesla не сжигала деньги, а генерировала их. Свободный денежный поток составил +$1,53 млрд. Уолл-стрит ожидала около −$4,5 млрд. Капитальные затраты составили $4,73 млрд — намного меньше примерно $7,8 млрд, заложенных в прогнозы аналитиков. Сейчас денежные средства и инвестиции компании составляют $45,4 млрд.
График 4: Roadster по-прежнему не влияет на прибыль. При ожидаемой цене выше $250 000 даже выпуск 10 000 автомобилей в год увеличил бы выручку лишь примерно на 2%, а производство начнётся не раньше 2028 года. Morningstar ожидает выпуск менее 2 000 автомобилей в год. Джин Манстер из Deepwater назвал его «демонстрацией инженерных возможностей». За этим интересно наблюдать, но именно здесь компания не зарабатывает основную прибыль.
А вот что действительно важно:
Роботакси преодолели почти 2 млн миль суммарного пробега без водителя-оператора, а в сентябре к автопарку в Остине присоединился Cybercab. На заводе во Фримонте началось производство Optimus. Число подписчиков FSD выросло примерно до 1,74 млн при ожиданиях около 1,57 млн.
Мой вывод: осторожный оптимизм. В прошлый раз я сказал, что настроюсь оптимистично, если маржа превзойдёт ожидания, а денежный поток улучшится. Произошло и то и другое. Акции закрылись с ростом на 3,4% — по $386,47 — и прибавили ещё около 2% после закрытия торгов.
Что заставляет меня сохранять осторожность:
Операционная прибыль всё ещё снизилась на 56% год к году, а чистая прибыль по GAAP — на 43%. Tesla по-прежнему планирует потратить на капитальные затраты более $25 млрд в 2026 году, так что эти расходы рано или поздно отразятся на денежном потоке. Объём внедрения систем хранения энергии оказался ниже ожиданий. NHTSA направило 21 вопрос о том, как Tesla сертифицировала Cybercab, у которого нет рулевого колеса. Ответы нужно предоставить до 30 октября.
Летающие автомобили собирают клики. А счета оплачивает валовая маржа в 19,6%.
Это не финансовая рекомендация. Проводите собственное исследование.
#EarningsSeason #EarningsSeason #META #MetaPlatforms #Artificia #TeslaRevolution