

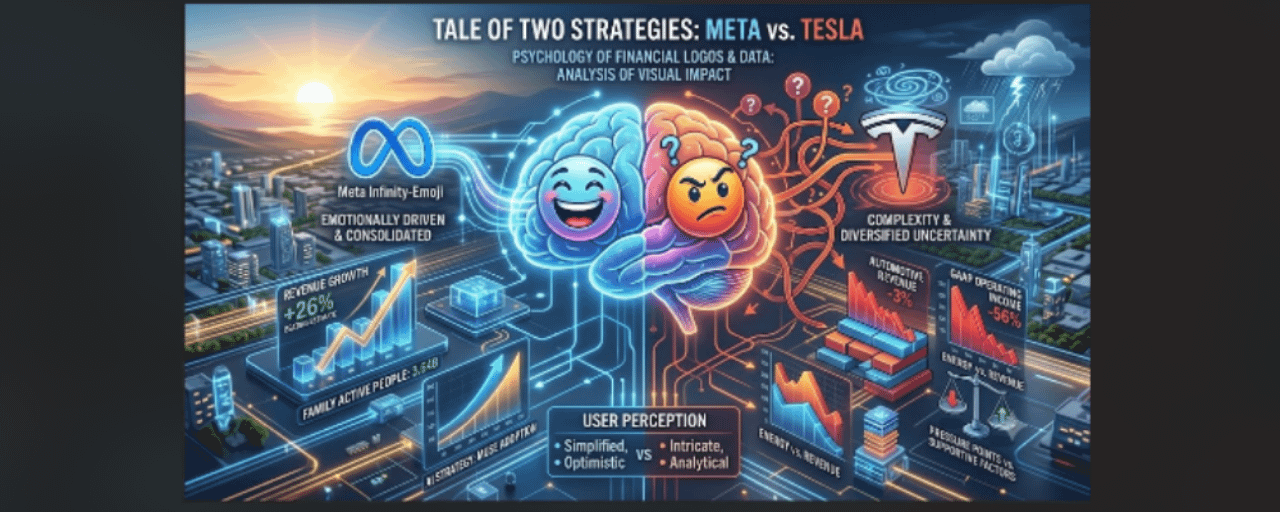

Обзор отчётности Tesla и Meta
Tesla ($TSLA): результаты выше ожиданий, но показатели основного автомобильного бизнеса и прибыльность по GAAP заставили инвесторов проявить осторожность
Tesla опубликовала результаты за III квартал 2026 года после закрытия рынка США 21 октября 2026 года. Компания превзошла оценки LSEG по скорректированной прибыли и выручке, приведённые CNBC, однако реакция рынка была сдержанной, поскольку улучшение не охватило все ключевые операционные показатели Tesla. По данным CNBC, после публикации отчётности акции TSLA упали более чем на 3,2% на внебиржевых торгах.
📊 Основные финансовые результаты
| Показатель | Q3 2026 | Сравнение / контекст |
| Общая выручка | $28.05B | По сравнению с оценкой LSEG в $27.9B; практически не изменилась относительно $28.24B годом ранее |
| Скорректированная разводнённая прибыль на акцию | $0.48 | По сравнению с оценкой LSEG в $0.43 |
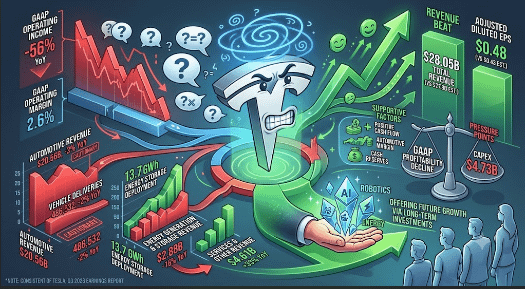
| Операционная прибыль по GAAP | $718M | -56% год к году |
| Операционная маржа по GAAP | 2.6% | Снижение с 5.8% годом ранее |
| Чистая прибыль по GAAP, приходящаяся на обыкновенных акционеров | $787M | -43% год к году |
| Свободный денежный поток | $1.53B | Восстановился после отрицательного значения во втором квартале |
| Денежные средства, их эквиваленты и краткосрочные инвестиции | $45.45B | Рост по сравнению с предыдущим кварталом |
| Капитальные затраты за квартал | $4.73B | Отражают продолжающиеся расходы на ИИ, робототехнику, производство и энергетику |
Поэтому превышение Tesla скорректированных прогнозов по прибыли следует рассматривать на фоне гораздо более слабых показателей прибыли по GAAP. Это различие важно: скорректированная прибыль на акцию не учитывает некоторые статьи расходов, тогда как операционная прибыль по GAAP отражает полную нагрузку операционных затрат, связанных с ведением и развитием бизнеса.
🚗 Основной автомобильный бизнес: давление на выручку сохранялось
Выручка автомобильного подразделения: $20.56B, снижение на 3% год к году.
Поставки автомобилей: 486,532, снижение примерно на 2% год к году.
Производство автомобилей: 464,391.
Валовая маржа автомобильного подразделения без учёта регуляторных кредитов: 18.1%, рост с 16.3% во втором квартале.
Сигнал неоднозначен: Tesla последовательно улучшила экономику на единицу продукции, однако её основной источник выручки всё ещё сократился год к году. Tesla назвала среди факторов, повлиявших на выручку и прибыльность автомобильного подразделения, снижение средних отпускных цен и ограничения поставок аккумуляторов, из-за которых компания не могла полностью выполнить заказы на автомобили.
⚡ Энергетика и сервисы: качество роста было неоднородным
В третьем квартале Tesla поставила 13.7 GWh систем хранения энергии, а руководство заявило, что темпы поступления заказов и портфель заказов на системы хранения достигли рекордных уровней. Однако выручка от производства и хранения энергии составила $2.88B, снизившись на 16% год к году. Это означает, что высокий объём поставок не привёл к росту выручки сегмента год к году в этом квартале.
Выручка от услуг и прочих направлений стала относительным светлым пятном: она выросла на 33% год к году, до $4.61B. Этот сегмент помог компенсировать более слабые показатели выручки автомобильного и энергетического подразделений, но он остаётся меньше автомобильного бизнеса и не меняет в полной мере общую картину выручки.
📉 Почему превышение прогнозов по ключевому показателю не убедило рынок
В результатах прослеживались два противоположных сюжета:
Позитивные факторы
Скорректированная прибыль на акцию превысила консенсус-прогноз.
Маржа автомобильного подразделения без учёта кредитов выросла квартал к кварталу.
Свободный денежный поток вернулся к положительному значению и составил $1.53B.
Объём денежных средств и краткосрочных инвестиций достиг примерно $45.45B.
Поставки систем хранения энергии оставались высокими; руководство отметило сильный спрос и большой портфель заказов.
Факторы давления
Общая выручка практически не изменилась год к году.
Выручка автомобильного подразделения и поставки автомобилей снизились по сравнению с предыдущим годом.
Операционная прибыль по GAAP упала на 56%, а операционная маржа снизилась до 2.6%.
Выручка энергетического подразделения снизилась, несмотря на высокий объём поставок систем хранения.
Высокие капитальные затраты и инвестиции в ИИ, робототехнику, производство и энергетику могут способствовать реализации долгосрочных инициатив, но также делают краткосрочную прибыльность чувствительной к качеству исполнения планов и дисциплине расходов.
Интерпретация рынка
Отчёт о прибылях и убытках позволяет предположить, что инвесторы не оспаривали превышение скорректированного показателя; скорее, они оценивали, можно ли сохранить улучшение маржи и восстановление свободного денежного потока, пока выручка автомобильного подразделения Tesla остаётся под давлением, а операционные расходы — высокими.
В последующих отчётах важно следить за ростом выручки автомобильного подразделения, средними отпускными ценами, ростом поставок, устойчивостью автомобильной маржи, доступностью аккумуляторов, динамикой выручки энергетического сегмента, капитальными затратами и темпами, с которыми инвестиции в ИИ, робототехнику и энергетику будут отражаться на финансовых результатах. Исторические показатели и прогнозы компании не гарантируют будущих результатов.
Meta ($META): устойчивость рекламного бизнеса и развитие ИИ компенсируют крупные юридические расходы
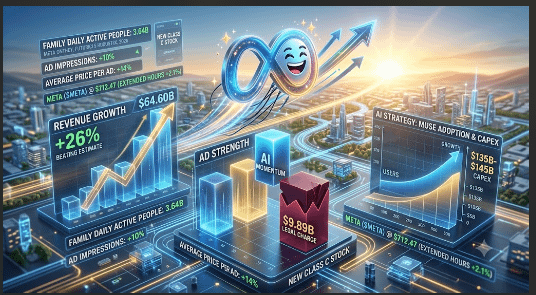
21 октября 2026 года Meta отчиталась о результатах за третий квартал, превзошедших ожидания: выручка составила $64.60 billion, увеличившись на +26% год к году и превысив консенсус-прогноз примерно в $63.34 billion. В отчёте о прибылях и убытках основное внимание привлекли судебные расходы в размере $9.89 billion, однако сначала инвесторы сосредоточились на устойчивости рекламного бизнеса, прогрессе ИИ-продуктов и прогнозе выручки за четвёртый квартал выше консенсуса. Meta прогнозирует выручку в Q4 на уровне $73 billion–$76 billion, со средней точкой диапазона $74.5 billion. Результаты Meta за третий квартал охватывают период, завершившийся 30 сентября 2026 года.
📊 Финансовые результаты
| Показатель | Q3 2026 | Изменение год к году | Ключевой вывод |
| Выручка | $64.60B | +26% | Превышение консенсус-прогноза примерно на $1.26B, или около 2.0% |
| Операционная прибыль | $12.99B | -37% | Юридические расходы существенно исказили опубликованные показатели прибыльности |
| Операционная прибыль без учёта расходов | $22.88B | ~+11% | Свидетельствует о сохранении положительного роста основного бизнеса |
| Разводнённая прибыль на акцию по GAAP | $3.83 | +265% | На результат сравнения повлияли необычно высокие налоговые расходы годом ранее |
| Прибыль на акцию без учёта судебных расходов | $7.40 | — | Более точный показатель операционных результатов именно за этот квартал |
| Операционная маржа | 20% | снизилась с 40% | Без учёта расходов составила бы около 35% |
| Чистая прибыль | $9.86B | +264% | На показатель также повлияло сравнение с налоговыми расходами предыдущего года |
| Капитальные затраты | $34.91B | — | Отражают масштаб инвестиций в инфраструктуру ИИ |
| Свободный денежный поток | -$2.12B | — | Значительные капитальные расходы превысили объём денежных средств, сгенерированных за квартал |
Поэтому опубликованные показатели Meta следует рассматривать в двух плоскостях: результаты по GAAP учитывают юридические расходы, тогда как скорректированные цифры показывают, что рекламный бизнес и основные операции оставались сильными. Meta заявила, что расходы в размере $9.89B снизили операционную прибыль на ту же сумму, а разводнённую прибыль на акцию — с $7.40 до $3.83.
📣 Рекламный бизнес и вовлечённость пользователей
Рекламный бизнес Meta оставался главным источником роста:
Ежедневная аудитория семейства приложений: 3.64 billion в сентябре 2026 года, рост на +3% год к году.
Количество показов рекламы: рост на +10% год к году.
Средняя цена рекламы: рост на +14% год к году.
Сочетание роста числа показов рекламы и повышения цен поддерживает увеличение выручки на +26%.
Статистически важно, что рост цен на рекламу опередил увеличение числа показов примерно на 4 процентных пункта. Это говорит о том, что существенный вклад в ускорение выручки внесла монетизация, а не только расширение аудитории. На фоне масштабов компании рост числа пользователей остаётся умеренным, поэтому дальнейший рост рекламного бизнеса всё больше будет зависеть от глубины вовлечённости, улучшения таргетинга с помощью ИИ, эффективности конверсии и спроса со стороны рекламодателей.
⚖️ Юридические расходы: важная поправка
Сумма $9.89B — это бухгалтерские расходы, отражённые в Q3 2026. Её не следует представлять как полную сумму юридического урегулирования.
Meta сообщила, что соглашение, объявленное в августе 2026 года с генеральными прокурорами 52 штатов США и связанное с судебными разбирательствами о психическом здоровье подростков и социальных сетях, предусматривает выплаты на сумму до приблизительно $18.59B. Таким образом, расходы, признанные в Q3, были значительными, но установленный соглашением максимальный размер выплат оказался выше.
🤖 Стратегия в области ИИ: внедрение Muse и затраты на инфраструктуру
Руководство назвало запуск Muse и Muse Wonder важными этапами стратегии развития персонального ИИ. Согласно независимым публикациям, число пользователей Muse превысило 10 миллионов, однако утверждения о покупательском поведении и среднем размере покупки следует подавать осторожно, если они не подтверждены непосредственно в официальных материалах Meta о результатах компании.
Более конкретный финансовый сигнал — профиль инвестиций:
Капитальные затраты в Q3: $34.91B
Прогноз капитальных затрат на весь 2026 год: $135B–$145B
Свободный денежный поток за квартал: -$2.12B
Средняя точка прогноза капитальных затрат составляет $140B. Это примерно в четыре раза больше квартальных капзатрат в Q3, пересчитанных на год при сохранении текущего квартального темпа. Это показывает, что объём инвестиций остаётся исключительно высоким даже без учёта возможного дальнейшего расширения инфраструктуры. Обоснованность этих инвестиций во многом зависит от того, сможет ли ИИ достаточно быстро повысить отдачу от рекламы, вовлечённость, эффективность бизнес-переписки, привлекательность потребительских продуктов и монетизацию других направлений, чтобы обеспечить доходность вложенного капитала.
🧾 Обновление структуры капитала
Meta объявила о выпуске новых неголосующих обыкновенных акций класса C. В публикациях сделка описывается как распределение по схеме «две к одной»: владельцы акций класса A получат неголосующую акцию класса C, при этом контроль за голосованием останется неизменным. Такая структура даёт больше гибкости для будущего привлечения капитала, вознаграждения сотрудников и приобретений без пропорционального размывания голосующего контроля.
📈 Реакция рынка и её интерпретация
По данным MarketBeat, 21 октября 2026 года акции META закрылись на уровне $697.52, а затем на расширенных торгах поднялись примерно до $712.47 — рост составил около +2.1% на тот момент. В других оперативных сообщениях указывалось, что изменение цены после закрытия колебалось в диапазоне от +2% до +4%, поэтому реакцию следует привязывать к конкретному времени, а не считать фиксированной величиной.
Реакция рынка, по-видимому, объясняется тремя факторами:
Качество выручки: превышение прогноза обеспечил устойчивый рекламный бизнес, чему способствовали как рост цен, так и увеличение числа показов.
Перспективы: средняя точка прогноза выручки на Q4 в $74.5B превысила консенсус-прогноз примерно в $73.73B, приведённый CNBC.
Потенциал ИИ: Muse и связанные с ним инициативы в области ИИ открывают возможные новые пути монетизации, однако финансовых подтверждений пока мало по сравнению с масштабом обязательств по капитальным затратам.
Ключевые риски, за которыми стоит следить
Эффективность капитальных затрат: план расходов в размере $135B–$145B может оказать давление на свободный денежный поток, если выручка не будет расти сопоставимыми темпами.
Исполнение обязательств по юридическим выплатам: соглашение предусматривает выплаты на сумму до $18.59B — сверх уже учтённых расходов в размере $9.89B за Q3.
Подтверждения монетизации ИИ: одного лишь роста числа пользователей недостаточно, чтобы доказать наличие регулярной выручки с высокой маржой.
Чувствительность к рекламному рынку: реклама остаётся главным источником прибыли Meta, поэтому результаты компании подвержены влиянию макроэкономических условий и изменений бюджетов рекламодателей.
Нормализация маржи: скорректированная операционная маржа около 35% выше опубликованных 20%, но всё же ниже опубликованной маржи в 40% годом ранее.
Итог: отчёт Meta за Q3 2026 показал уверенную динамику основного рекламного бизнеса и существенное превышение прогноза выручки, тогда как судебные расходы резко сократили опубликованную операционную прибыль. На следующем этапе важно будет не столько то, сможет ли Meta наращивать выручку, сколько то, принесут ли инвестиции в инфраструктуру ИИ масштабируемую выручку, устойчивую маржу и новый рост свободного денежного потока.
Приведённый выше материал представляет собой анализ рынка и не является инвестиционной рекомендацией.

#EthereumSurpasses$2500 #BitcoinDropsBelow$84K #FirstUNIBlockTradeViaRegulatedTradFiChannelCompleted #ZcashDevelopersConfirmNovemberDateForNU7Upgrade