


#earningsseason #TeslaVsMeta 🌍#PositiveMindsGlobalResults | Binance Square | 22 октября 2026
Начался сезон отчетности «Великолепной семерки», и Tesla и Meta Platforms посылают мировым рынкам два разных сигнала. Tesla демонстрирует признаки восстановления рентабельности и увеличения генерации денежных средств, тогда как Meta показывает мощный рост рекламного бизнеса, несмотря на значительные судебные издержки. Обе компании активно инвестируют в искусственный интеллект, однако инвесторам предстоит решить, оправдает ли будущий рост эти затраты.
Tesla: сможет ли ИИ изменить картину прибыльности компании?
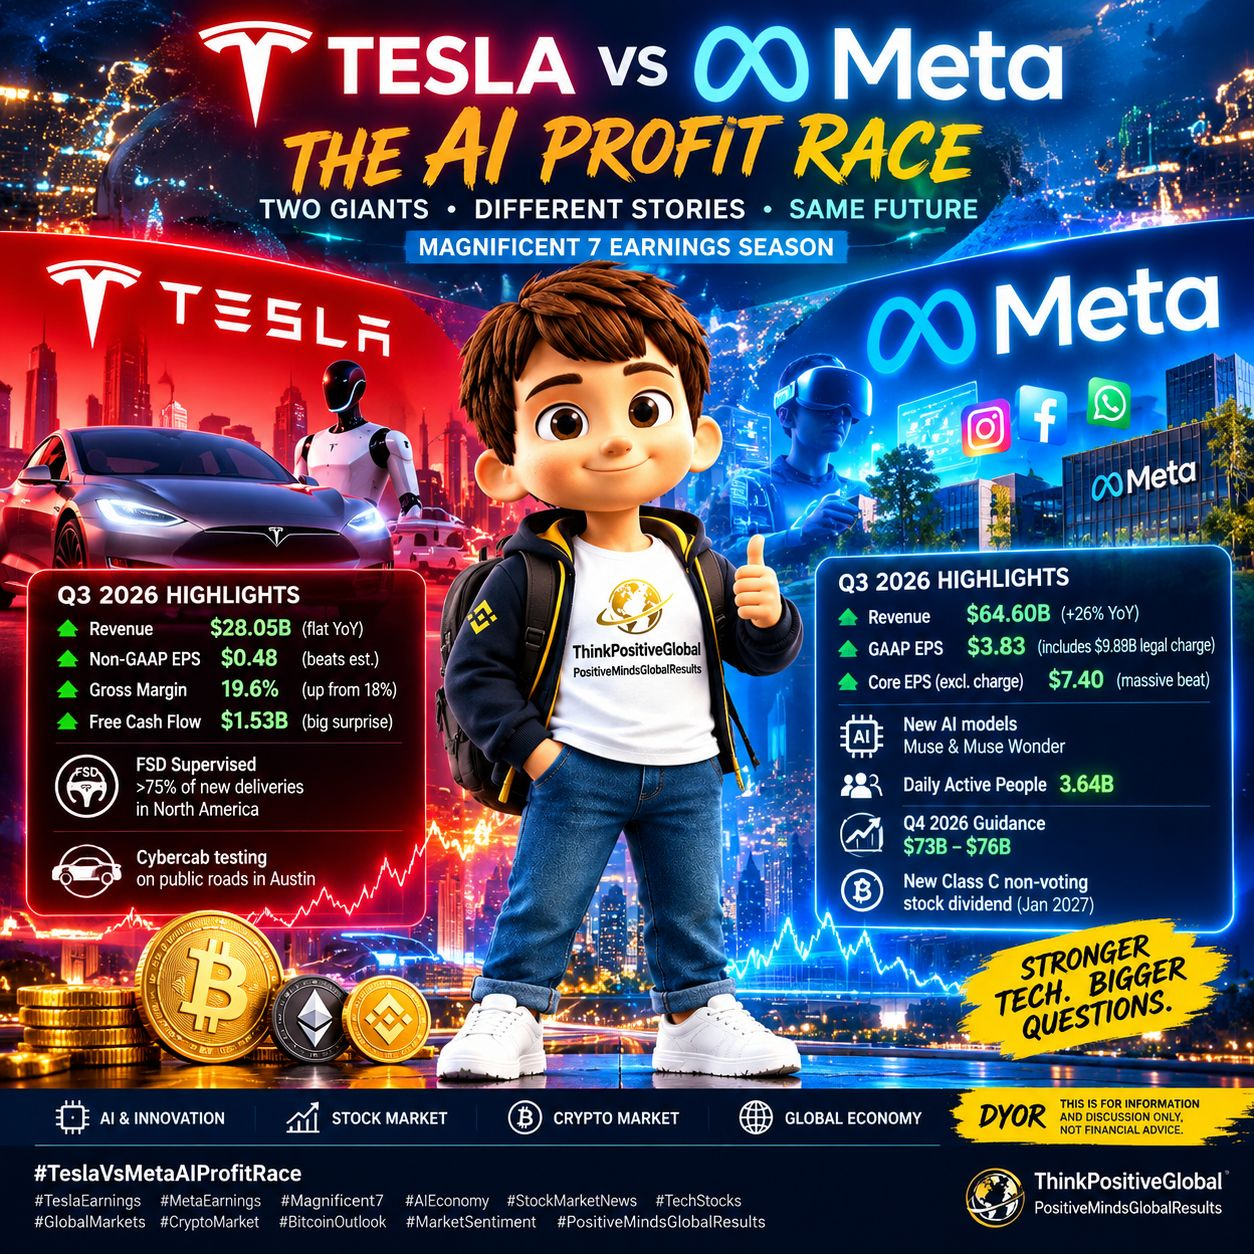
Tesla сообщила о выручке за третий квартал в размере 28,05 млрд долларов — в целом в соответствии с ожиданиями. Скорректированная прибыль на акцию по Non-GAAP составила 0,48 доллара, превысив консенсус-прогноз в 0,45 доллара.
Валовая маржа выросла до 19,6% по сравнению с 18% годом ранее. Свободный денежный поток достиг 1,53 млрд долларов, что стало позитивным сигналом на фоне опасений по поводу расходов на вычислительную инфраструктуру для ИИ.
Tesla также сообщила, что доля использования FSD Supervised составила более 75% от всех поставок новых автомобилей в Северной Америке, а также подтвердила испытания Cybercab на дорогах общего пользования в Остине.
Главный вопрос: сможет ли Tesla превратить свои амбиции в сфере ИИ, автономного вождения и робототехники в устойчивую выручку и долгосрочную прибыль? Улучшение маржи и денежного потока обнадёживает, однако реализация планов, конкуренция и будущие капитальные затраты остаются существенными рисками.
Meta: сильная реклама и давление со стороны закона
Выручка Meta мощно выросла на 26% в годовом выражении, достигнув 64,60 млрд долларов. Отчётная прибыль на акцию по GAAP составила 3,83 доллара с учётом судебных расходов в размере 9,89 млрд долларов, связанных с разбирательством о влиянии соцсетей на психическое здоровье подростков. Согласно предоставленным данным, скорректированная прибыль на акцию без учёта этих расходов составила 7,40 доллара.
Meta также сообщила о 3,64 млрд ежедневно активных пользователей своих приложений и рассказала о моделях ИИ Muse и Muse Wonder. Прогноз выручки на четвёртый квартал в размере от 73 до 76 млрд долларов говорит об уверенности руководства в продолжении роста.
Однако инвесторам следует следить за расходами на инфраструктуру для ИИ, юридическими рисками и тем, сможет ли монетизация поспевать за ростом затрат. Предложенный дивиденд в виде неголосующих акций класса C также заслуживает более пристального внимания с точки зрения его структуры и последствий для акционеров.
Что это может означать для мировых рынков и криптовалют?
1. Технологические акции: восстановление маржи Tesla и рост выручки Meta могут укрепить доверие к крупнейшим технологическим компаниям. Но дорогостоящие инвестиции в ИИ и юридические издержки могут усилить волатильность, если будущие результаты разочаруют инвесторов.
2. Процентные ставки и ликвидность: направление рынка будет зависеть не только от отчётности компаний. Доходность казначейских облигаций, ожидания по решениям Федеральной резервной системы, инфляция и общий аппетит к риску по-прежнему остаются важными факторами для акций и цифровых активов.
3. Биткоин и альткоины: сильные результаты технологических компаний могут улучшить отношение инвесторов к риску и потенциально поддержать крипторынки. Однако такая взаимосвязь не гарантирована. Рост доходности облигаций, ужесточение условий ликвидности или разочаровывающий прогноз могут оказать давление как на акции компаний роста, так и на криптовалюты.
4. Гонка инвестиций в ИИ: Tesla и Meta иллюстрируют главную проблему экономики ИИ — превращение огромных технологических инвестиций в измеримую отдачу. Компании, которые продемонстрируют устойчивый денежный поток и прибыльный рост, могут завоевать большее доверие инвесторов.
Итоговая оценка рынка
История Tesla — это повышение эффективности на пути к амбициозному автономному будущему. История Meta — это ускорение роста рекламной выручки при одновременном покрытии значительных юридических расходов и затрат, связанных с ИИ.
У обеих компаний есть потенциал роста, но обе сопряжены с рисками. Следующее движение рынка будет зависеть от того, как инвесторы оценят будущую прибыль, капитальные затраты, регулирование и общие экономические перспективы.
Мой вывод: энтузиазм вокруг ИИ велик, но в конечном счёте именно денежный поток, оценка компании и качество исполнения определят, какие компании принесут акционерам прибыль. Криптотрейдерам стоит следить за отчётностью технологических компаний наряду с макроэкономическими данными, а не считать один сильный отчёт гарантированным бычьим сигналом.
Как вы думаете, что станет главным фактором следующего движения рынка: амбиции Tesla в области автономного ИИ, рост рекламы и ИИ у Meta или реакция биткоина на мировую ликвидность?
Эта статья предназначена только для информирования и обсуждения рынков и не является финансовой рекомендацией. Оценки и реакция рынка неопределённы. Всегда проводите собственное исследование (DYOR).
#ОтчётностьTesla #ОтчётностьMeta #ВеликолепнаяСемёрка #ЭкономикаИИ #НовостиФондовогоРынка #ТехнологическиеАкции #МировыеРынки #Крипторынок #ПрогнозБиткоина #НастроенияРынка #PositiveMindsGlobalResults #BinanceSquare