


Последний опрос экономистов Reuters показал резкий разворот ожиданий рынка в отношении процентных ставок ФРС: ожидания повышения ставки в октябре ослабли, а единодушный прогноз всех опрошенных экономистов — новое повышение в декабре. Главная дилемма заключается в сочетании устойчивой экономики и упорно высокой инфляции, из-за чего денежно-кредитная политика оказалась в сложном положении.
Согласно опросу, проведённому 16–20 октября, 94 экономиста считают, что на заседании FOMC 27–28 октября целевая ставка по федеральным фондам останется без изменений на уровне 3,75%–4,00%, что совпадает с рыночными ожиданиями. В то же время по сравнению с опросом прошлого месяца, когда повышения ставки в декабре ожидали менее половины респондентов, теперь все 100 опрошенных прогнозируют новое повышение в декабре. Ранее, в сентябре, ФРС уже повысила ставку на 25 базисных пунктов. Председатель Кевин Уорш настаивает на отказе от предварительных сигналов о будущей политике, сохраняя осторожный подход.
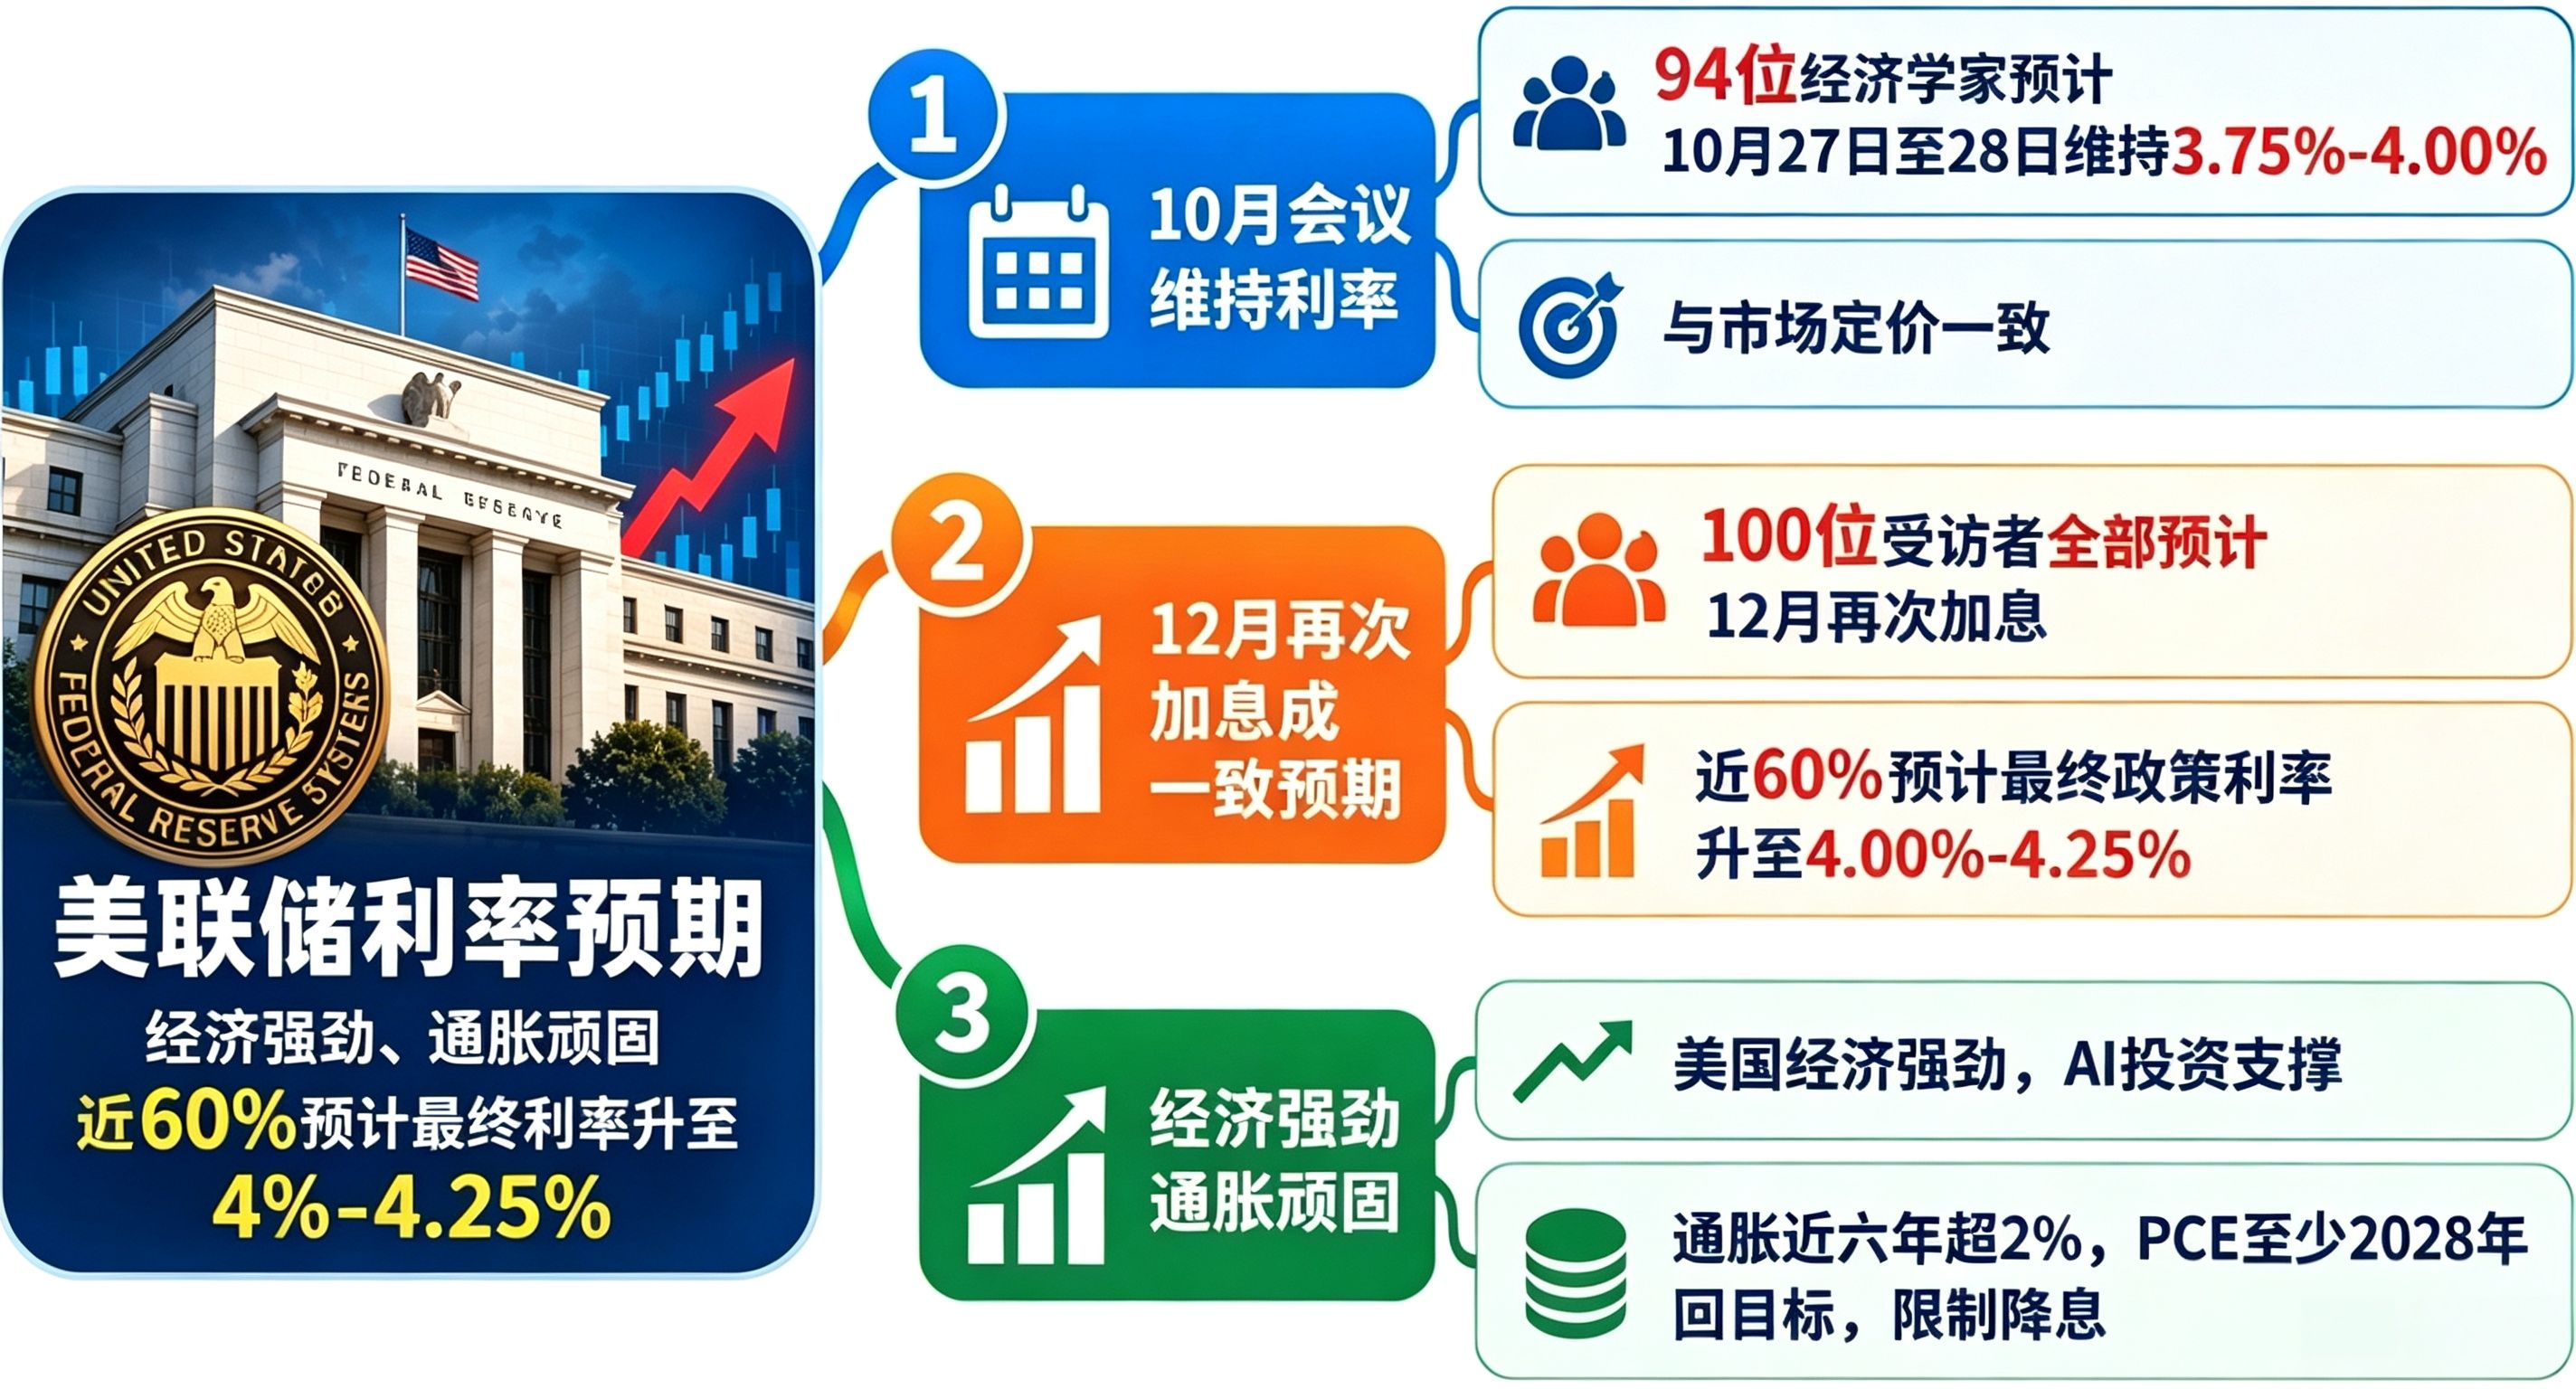
Ястребиные ожидания продолжают усиливаться: почти 60% экономистов считают, что конечная ставка вырастет до 4–4,25%; ещё 38 экономистов прогнозируют как минимум два дополнительных повышения ставки — их доля значительно выросла по сравнению с сентябрём. Многие организации полагают, что текущие фундаментальные показатели экономики уже оправдывают дальнейшее повышение ставки, а ФРС рискует отстать от инфляции. В декабре возможно не только повышение на 25 базисных пунктов, но и нельзя исключать повышение на 50 пунктов.
Что касается инфляции, в США инфляция по PCE долгое время превышает целевой уровень ФРС в 2%. Прогнозы показывают, что в ближайшие несколько кварталов она будет более чем на 100 базисных пунктов выше целевого уровня. Ожидается, что вернуться к нему удастся лишь к 2028 году, а это означает, что снижения ставок в ближайшее время практически не предвидится и высокие ставки придётся сохранять дольше.
Главная опора устойчивости экономики — инвестиции в инфраструктуру ИИ, а также активное потребление со стороны групп с высокими доходами. Во втором квартале экономика выросла на 2,2%, прогнозируемый рост в третьем квартале составляет 3,2%, а прогноз годового роста также превышает потенциальные темпы. Одновременно высокие цены на нефть и повышение издержек из-за пошлин усиливают инфляционное давление. В преддверии промежуточных выборов борьба вокруг экономической политики становится ещё сложнее.
Рынок казначейских облигаций США уже заранее отреагировал на ожидания: доходности долгосрочных и двухлетних бумаг резко колеблются на фоне меняющихся ожиданий по ставке. В дальнейшем ключевое внимание будет уделено экономическим данным, ценам на энергоносители и динамике инфляции PCE — именно они определят окончательное решение в декабре. Колебания ожиданий по ставке будут и дальше влиять на широкий спектр активов, включая акции, облигации и криптовалюты.
