



Автор | @agintender
Составлено | WuBlockchain
Оригинал: https://x.com/agintender/status/2047556448562073604
12 марта 2020 года Артур Хейс из BitMEX принял решение, которое шло вразрез со всем, что делали его предшественники, но в конечном итоге спасло мир: он отключил собственные серверы от интернета — другими словами, выдернул вилку из розетки. В официальном заявлении утверждалось, что BitMEX «подверглась DDoS-атаке». Но какова же была правда?!
Правда заключалась в следующем: в книге ордеров оставалось всего 20 миллионов долларов заявок на покупку, тогда как 200 миллионов долларов ликвидационных заявок на продажу ждали исполнения. Если бы BitMEX не отключилась, механизм ликвидации обрушил бы цену контракта BTC до нуля.
В тот момент весь рынок бессрочных фьючерсов на криптоактивы отделяли от системного краха всего несколько минут.
Все сложные механизмы бессрочных фьючерсов, которые теперь кажутся «само собой разумеющимися», включая цены маркировки, ступенчатую ликвидацию, контракты с маржой в USDT и портфельную маржу, были созданы заново по необходимости после того момента.
Введение: идея, дремавшая двадцать лет
В 1993 году Роберт Дж. Шиллер предложил необычный вид дериватива: без даты истечения, без физической поставки, с ценой, привязанной к внешнему источнику данных, и с периодическими выплатами между длинными и короткими позициями по заданной ставке. Он видел в нём способ хеджировать риск ликвидности на рынке недвижимости. В то время это был классический пример идеи, «элегантной в теории, но непригодной для практической реализации»: инфраструктура клиринга традиционных финансов безнадёжно устарела, нормативная база была слишком жёсткой, и ни одна биржа не хотела связываться с контрактом, который «никогда не истекает».
Идея ровно двадцать три года оставалась без движения в академической среде.
13 мая 2016 года BitMEX достала её из архива, залила биткоин-ным топливом и подожгла.
Когда в тот день был запущен бессрочный контракт XBTUSD, никто не представлял, что десять лет спустя на него будет приходиться 93% всей торговли деривативами на крипторынке. В то время он больше напоминал технический эксперимент: игрушку с плечом 100x для группы гиков, не боявшихся смерти. Но в течение следующего десятилетия эта игрушка пережила сотни кризисов, массовые ликвидации, попытки манипуляций и периоды, когда правила использовали как оружие, а затем латали. В конце концов она превратилась в глобальную машину ценообразования, обрабатывающую почти $200 млрд торгового объёма каждый день.
Эта статья отвечает на один конкретный вопрос: как появился каждый элемент этой машины?
Ответ не был придуман инженерами у доски. За каждым элементом стояло конкретное бедствие.
1. Зарождение — триада ценообразования и первородный грех контрактов с маржой в монетах (2016–2018)
Реализация концепции Шиллера
Перед бессрочными фьючерсами стояла фундаментальная проблема: без даты истечения не было «обязательной точки схождения». Традиционные фьючерсы неизбежно сходятся со спотовой ценой в день расчётов. Но без специально разработанного механизма привязки цена бессрочного контракта превратилась бы в чисто спекулятивный инструмент, предоставленный самому себе.
Решение BitMEX состояло из трёх взаимосвязанных элементов:
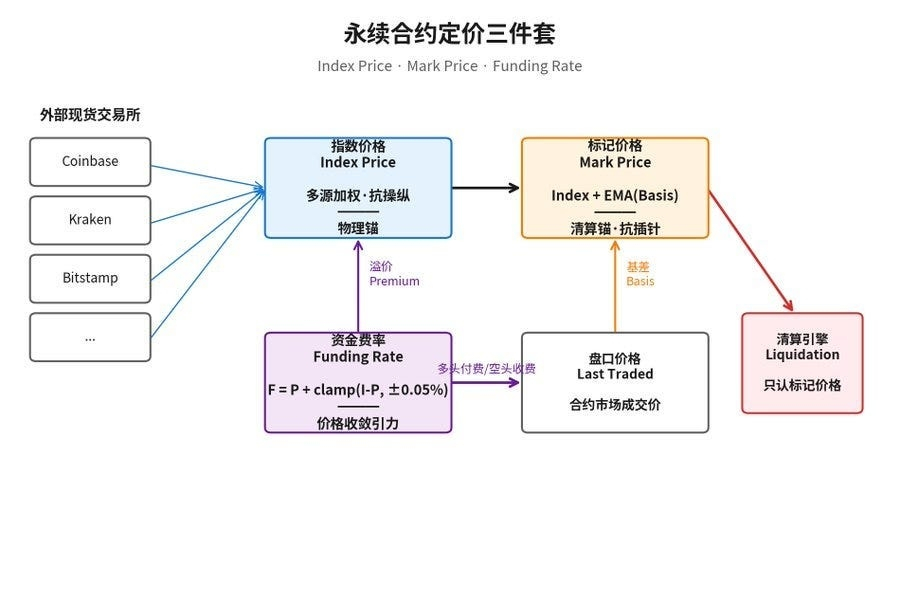
Индексная цена рассчитывается как средневзвешенное значение цен сделок, собранных на нескольких внешних спотовых биржах. Она служит «физическим якорем» всей системы. В основе конструкции лежит предположение, что даже если злоумышленнику хватит капитала скомпрометировать один источник данных, ему будет трудно одновременно скомпрометировать все остальные.
Цена маркировки служит «якорем ликвидации». Она основана на индексной цене, а базис между спотовой ценой и ценой фьючерса сглаживается с помощью экспоненциальной скользящей средней (EMA):
Цена маркировки = Индексная цена + EMA(базис)
Механизм ликвидации ориентируется только на цену маркировки. Резкие «шпильки» в стакане сглаживаются EMA и не учитываются при принятии решений о ликвидации. Это ключевой механизм защиты от «охоты за стопами посредством ценовых шпилек».
Ставка финансирования действует как «гравитация», притягивающая цену контракта к индексной цене:
F = P + clamp(I — P, -0.05%, +0.05%)
Здесь P — индекс премии, а I — фиксированная составляющая процентной ставки, установленная на уровне 0,01%. Когда контракт торгуется с премией, F положительна, и длинные позиции платят коротким, что повышает стоимость удержания длинной позиции. При торговле с дисконтом происходит обратное. Первоначально BitMEX проводила расчёты по ставке финансирования каждые восемь часов, ограничивая каждую выплату значением +/-0,75%.
Эта система из трёх частей выглядит простой и элегантной, но каждый её параметр содержит неявное допущение. Фиксированная процентная ставка 0,01% отражает экономическое суждение: «хранение стейблкоинов даёт небольшое преимущество по доходности перед хранением криптоактивов». Позднее это стало основой известного эффекта «структурного якоря», или «Якоря», о котором писали в BitMEX Research. Интервал расчётов в восемь часов был компромиссом между ликвидностью рынка и вычислительными возможностями серверов. Ограничение +/-0,75% было сравнительно консервативной оценкой того, что считать «экстремальным отклонением».
Все эти допущения работали при стабильных рыночных условиях. Но рынки никогда не остаются стабильными надолго.
Обратные контракты с маржой в монетах: палка о двух концах
У первых бессрочных фьючерсов было практическое ограничение: экосистема стейблкоинов ещё не созрела. Объём USDT в обращении превысил $2 млрд лишь в начале 2018 года — намного меньше необходимого для обеспечения маржинальных требований рынка деривативов. У трейдеров были BTC, поэтому BTC оставался единственным активом, который они могли использовать в качестве залога.
Так появился «обратный контракт с маржой в монетах»: контракт номинировался в долларах США, но и маржа, и прибыль с убытками рассчитывались в BTC. Формула выплат была нелинейной:
ПНУ (BTC) = Контракты x (1 / Цена входа — 1 / Цена выхода)
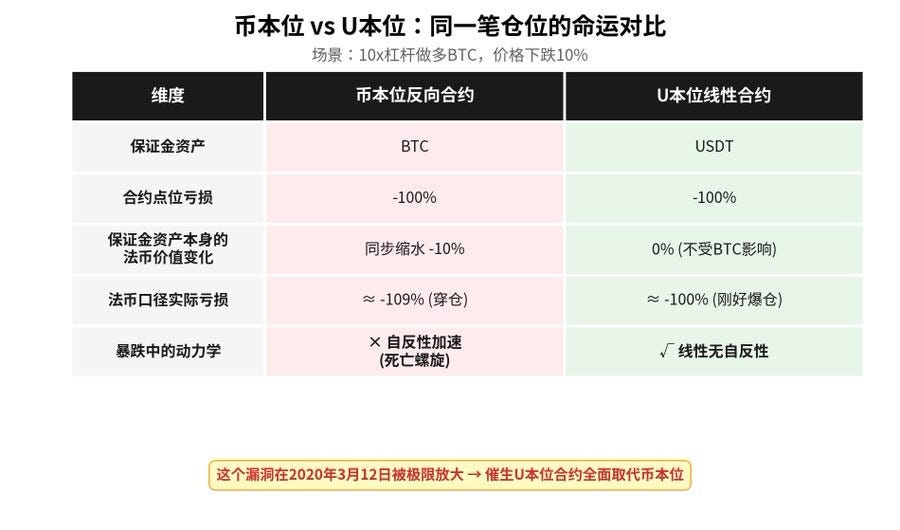
На бычьем рынке трейдеры с длинными позициями выигрывали и от прибыли по контракту, увеличивавшей количество принадлежавших им BTC, и от роста цены самого BTC. Так возникал двойной мультипликатор, благодаря которому появилось немало ранних историй о внезапном обогащении за одну ночь. Но прибыль и убытки порождались одним и тем же механизмом. Во время обвала убытки по контракту и падение стоимости залога усиливали друг друга, создавая «смертельную спираль». Трейдер с длинной позицией по BTC и плечом 10x при падении цены BTC на 10% не только получил бы нереализованный убыток в размере 100% от маржи, выделенной под контракт, но и потерял бы 10% фиатной стоимости залога. Из-за взаимного усиления этих двух ударов механизм ликвидации срабатывал бы гораздо раньше, чем предсказывали теоретические модели.
Маржа в монетах и маржа в USDT: почему одна и та же позиция заканчивается по-разному (длинная позиция по BTC с плечом 10x, падение цены на 10%)
В 2020 году эта уязвимость проявилась бы в крайней степени, но впервые по-настоящему встревожила рынок она в августе 2018 года.
Первый урок: позиция на 50 000 BTC на OKEx и «социализированное взыскание убытков»
3 августа 2018 года на квартальном рынке фьючерсов на BTC биржи OKEx (ныне OKX) появилась крупная длинная позиция номинальной стоимостью около 50 000 BTC, или примерно $360 млн по тогдашнему курсу. Трейдер, открывший её, явно серьёзно ошибся в прогнозе направления рынка. По мере дальнейшего падения цены BTC позиция в итоге достигла порога ликвидации.
(https://www.okx.com/zh-hans/help/announcement-on-the-investigation-and-handling-of-btc-contract-abnormality-warehouse-crossing-receipt)
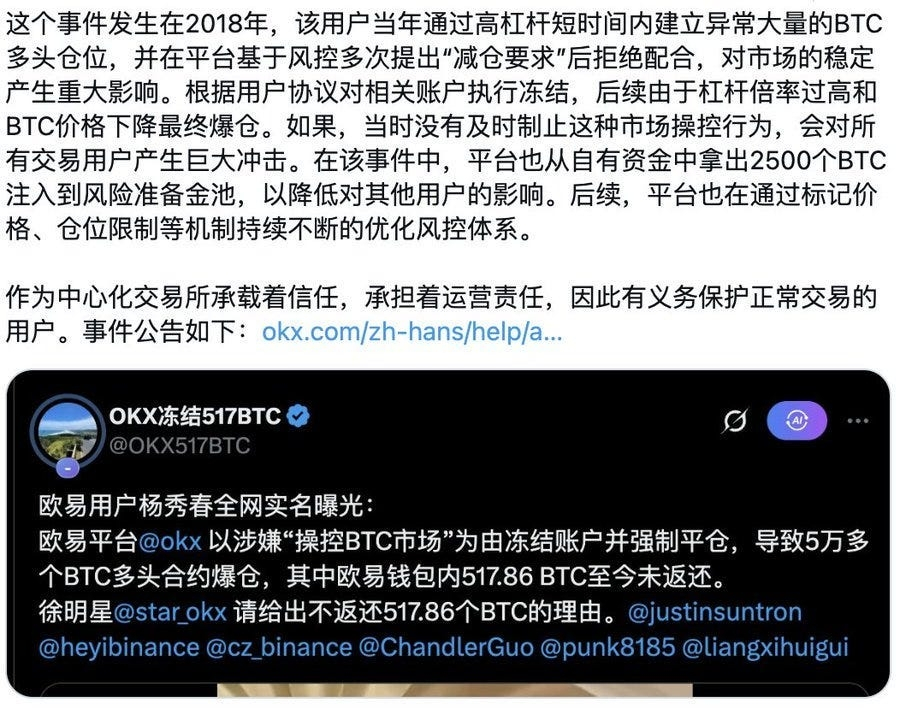
В этот момент система управления рисками OKEx оказалась перед дилеммой:
Ликвидировать позицию по рыночной цене означало бы выставить на продажу 50 000 BTC в стакане, средняя дневная глубина которого составляла всего несколько сотен миллионов долларов. Это мгновенно переполнило бы стакан и привело бы к цене ликвидации намного ниже цены банкротства. Бирже пришлось бы покрыть образовавшийся дефицит, а каскадный эффект вызвал бы волну за волной ликвидации мелких и средних позиций.
Не ликвидировать позицию означало бы нарушить правила и подорвать доверие к системе.
В итоге OKEx выбрала то, что тогда считалось «стандартным инструментом» отрасли: социализированное взыскание убытков. Системный убыток от этой крупной обанкротившейся позиции пропорционально распределили между всеми трейдерами, получившими прибыль за ту неделю. Многие продавцы в короткую заработали, но затем увидели, как биржа пропорционально удержала часть их прибыли.
Сообщество отреагировало гневом.
Проблема этого механизма заключалась в переносе риска с «того, кто рискует» на «невиновных». У трейдера, заработавшего на короткой позиции по ETHBTC, могли удержать часть прибыли из-за ликвидации длинной позиции по BTC, которая не имела к нему никакого отношения. Это нарушало один из самых основополагающих принципов торговли: отвечать следует только за собственные решения.
Этот инцидент напрямую привёл к трём крупным реформам во всей отрасли:
Во-первых, биржи ввели лимиты на размер позиций. Позиция одного пользователя больше не могла превышать установленную долю объёма, который способен поглотить стакан. Это устраняло уязвимость «слишком большой, чтобы обанкротиться» в самом её источнике.
Во-вторых, биржи создали достаточно крупные страховые фонды, чтобы покрывать убытки по обанкротившимся позициям, а не перекладывать их на пользователей.
В-третьих — и здесь история становится по-настоящему интересной — OKEx пришлось отказаться от социализированного взыскания убытков и принять решение, которое Huobi разработала и проверила несколькими годами ранее: систему автоматического сокращения кредитного плеча, или ADL.
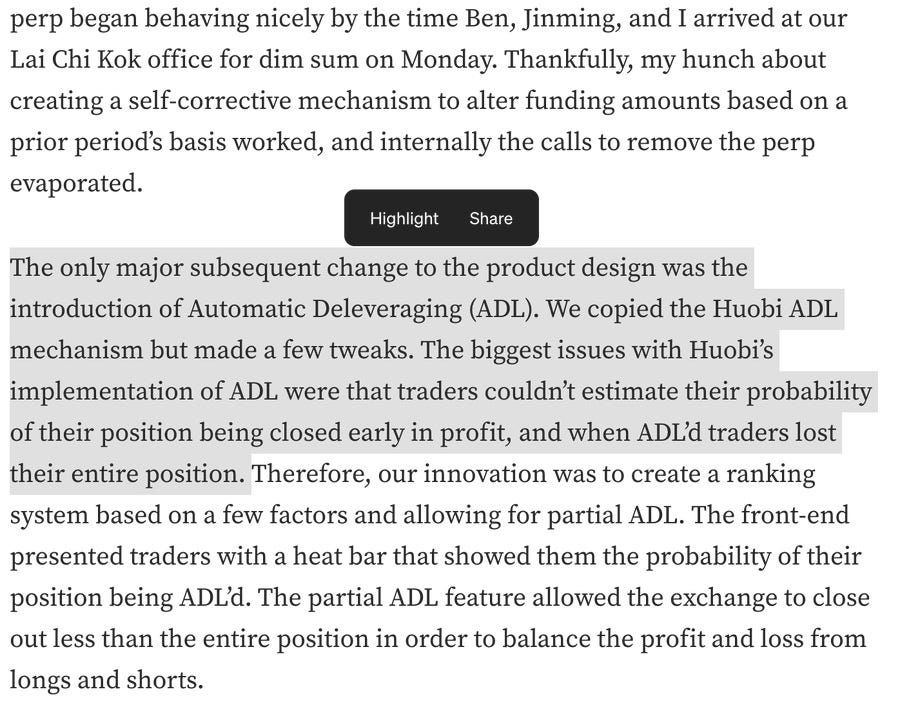
Здесь есть важная историческая деталь, которую часто упускают: ADL придумала не BitMEX, а Huobi. Ещё в 2014–2015 годах Huobi вместе с тогдашней OKCoin доминировала на рынке срочных криптофьючерсов. В тот период Huobi разработала алгоритм автоматического сокращения кредитного плеча: позиции ранжировались по показателю «процент прибыли x эффективное плечо», чтобы справедливее распределять убытки от обанкротившихся позиций. Когда в 2016 году BitMEX запустила бессрочный контракт XBTUSD, она напрямую скопировала конструкцию ADL от Huobi, внеся лишь несколько небольших изменений. BitMEX прямо признала это в своём блоге 2025 года «Приспосабливайся или умри»:
«Мы скопировали механизм ADL Huobi, внеся несколько небольших изменений».
Принципиальное различие между ADL и социализированным взысканием убытков — в точности распределения убытков. Социализированное взыскание равномерно распределяет их между всеми, заставляя каждого, кто получил прибыль, разделить убыток. ADL, напротив, использует алгоритм точечного ранжирования:
Рейтинг = ПНУ% / эффективное плечо%
Принудительно закрываются только позиции контрагентов, которые «используют наибольшее плечо и имеют самую высокую нереализованную прибыль». Их прибыльные позиции используются для покрытия убытков по обанкротившимся позициям ликвидированных трейдеров. Обычные трейдеры с низким плечом и небольшой прибылью не затрагиваются.
Социализированное взыскание убытков и ADL: две философии распределения убытков в условиях одного и того же банкротства
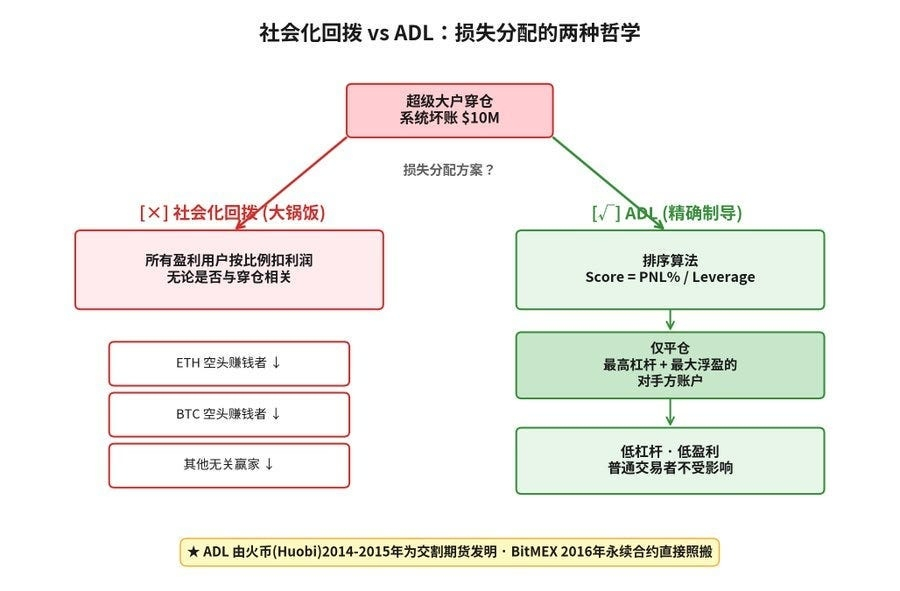
До 2018 года и BitMEX, и Huobi уже внедрили ADL. Только OKEx продолжала использовать более простой и жёсткий механизм социализированного взыскания убытков. Лишь после того, как позиция на 50 000 BTC поставила всю систему на грань краха, OKEx пришлось перейти на ADL. С этого момента социализированное взыскание убытков ушло в прошлое.
Этот эпизод даёт поучительный урок: одно из важнейших нововведений в развитии систем ликвидации криптодеривативов разработала китайская биржа ещё до того, как BitMEX изобрела бессрочный контракт. BitMEX занимает важное место в истории как создатель бессрочных контрактов, но именно Huobi изобрела один из ключевых механизмов управления рисками, благодаря которому они существуют и по сей день.
Страховые фонды: первая линия защиты от убытков при банкротстве
Однако ADL не является и не должно быть первым механизмом распределения убытков. По сути, ADL означает «принудительное закрытие позиций прибыльных трейдеров» в экстремальных обстоятельствах. Для трейдера, который долго удерживает прибыльную позицию, это всё равно нежелательное вмешательство. Надёжная система управления рисками должна иметь буфер, способный поглощать убытки до срабатывания ADL.
Этот буфер — страховой фонд.
Основной принцип работы страхового фонда удивительно прост. Он накапливает структурный «излишек», образующийся в ходе ликвидации. Когда позиция пользователя ликвидируется, механизм ликвидации должен закрыть её на рынке по текущей цене. Однако цена ликвидации биржи отличается от цены банкротства — цены, при которой капитал на счёте пользователя падает до нуля. Разница между ними и образует излишек:
Поступление в страховой фонд = Цена ликвидации — Цена банкротства
Рассмотрим конкретный пример. Трейдер открывает длинную позицию по BTC с плечом 100x по цене $50 000. Когда цена BTC падает до $49 500, то есть примерно на 1%, поддерживающая маржа счёта исчерпывается. Однако механизм ликвидации уже перехватил позицию по цене $49 600. Цена банкротства счёта составляет $49 500, а цена исполнения ликвидации — $49 600. Разница в $100 не возвращается пользователю, поскольку его позиция уже ликвидирована, а капитал на счёте упал до нуля; биржа также не учитывает её как доход. Вместо этого вся сумма перечисляется в страховой фонд.
Как работает страховой фонд:
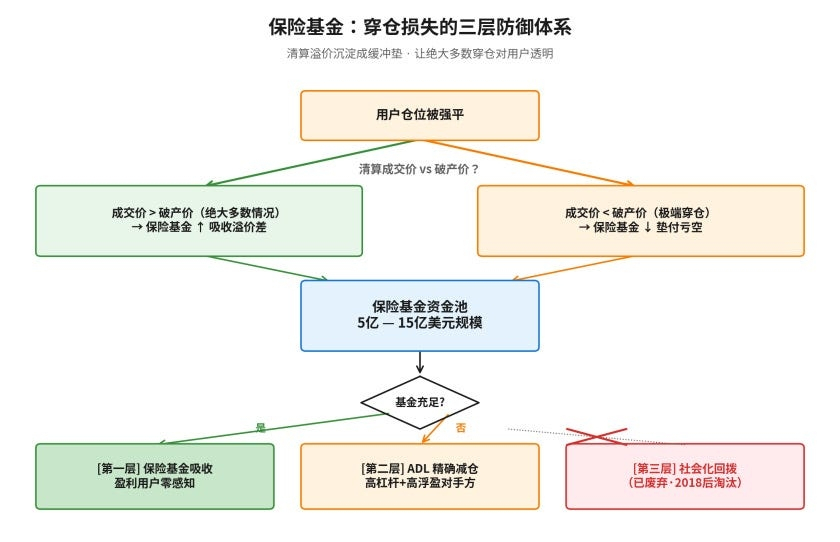
Этот механизм создаёт тонкое структурное равновесие. В большинстве обычных рыночных условий достаточная ликвидность позволяет исполнять ликвидируемые позиции по ценам лучше их цен банкротства, обеспечивая непрерывный приток средств в фонд. Со временем фонд накапливается. Когда экстремальные рыночные условия приводят к убыткам от банкротств, фонд покрывает их в первую очередь, и прибыльные трейдеры остаются совершенно незатронутыми. ADL срабатывает лишь тогда, когда фонд полностью исчерпан и всё ещё не может покрыть оставшийся дефицит.
Так устроена трёхуровневая система защиты современных бирж криптодеривативов:
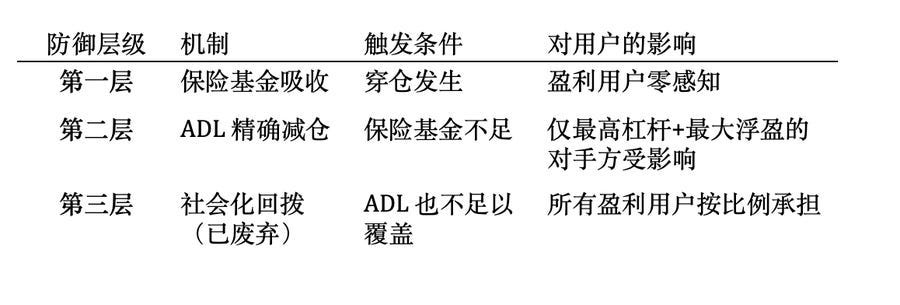
Если первый уровень достаточно велик, до второго доходят редко. Если второй достаточно точен, все остальные остаются в безопасности. На крупных современных централизованных биржах, включая Binance, OKX, Bybit и Bitget, страховые фонды обычно составляют от нескольких сотен миллионов долларов до более чем $1 млрд — этого достаточно, чтобы покрывать убытки по большинству обанкротившихся позиций. Согласно открытым данным, в начале 2026 года фьючерсные страховые фонды Binance долгое время находились в диапазоне $500–800 млн, а страховой фонд бессрочных контрактов Bybit с маржой в USDT превышал $400 млн.
У страхового фонда есть и другая функция — прозрачность. Поскольку изменения его баланса напрямую отражают частоту «экстремальных ликвидаций», крупные биржи, такие как Binance, OKX и Bybit, публикуют исторические графики балансов страховых фондов. В некоторой степени изменения баланса фонда служат барометром состояния механизма ликвидации биржи. Постепенный рост баланса означает, что ликвидации проходят гладко, а обанкротившиеся позиции редки. Резкое падение, напротив, показывает, что во время экстремального рыночного события механизм ликвидации столкнулся с нехваткой ликвидности.
Ключевые исторические вехи:
2015–2017 годы: ранние биржи, включая BitMEX, OKCoin и Huobi, создали примитивные варианты страховых фондов, хотя их объёмы оставались сравнительно небольшими.
Инцидент с 50 000 BTC на OKEx в 2018 году: впервые страховые фонды стали предметом систематического обсуждения во всей отрасли. Если бы к тому времени OKEx создала достаточно крупный страховой фонд, он мог бы покрыть дефицит в $400 млн и полностью избавить биржу от необходимости применять социализированное взыскание убытков. После этого инцидента страховые фонды стали повсеместно считать необходимой инфраструктурой отрасли.
2019–2020 годы: крупные биржи начали публично раскрывать данные о страховых фондах, демонстрируя прозрачность управления рисками.
12 марта 2020 года, или «3/12»: страховые фонды прошли своё главное стресс-испытание. В тот день чистый отток средств из страховых фондов Binance и Bybit составил десятки миллионов долларов. Однако благодаря достаточному размеру фондов они успешно покрыли большую часть убытков от банкротств и предотвратили массовое срабатывание ADL. Это было одно из важнейших бедствий, которых удалось избежать во время обвала 12 марта.
Крах FTX в 2022 году: этот случай стал контрпримером. «Страховой фонд» FTX давно подозревали в том, что его размер был вымышленным; фактически он был слишком мал, чтобы покрыть обязательства биржи по деривативам. Когда FTX в конце концов рухнула, фонд не смог обеспечить сколько-нибудь значимую защиту.
2024–2026 годы: размер страховых фондов стал одним из показателей «жёсткой силы» в конкуренции между крупными биржами. Некоторые площадки даже начали публиковать адреса фондов, позволяющие проверять их балансы в блокчейне в реальном времени.
Страховой фонд может казаться незначительным элементом финансового инжиниринга, но в системе управления рисками бессрочных фьючерсов он играет исключительно важную роль. Именно он превращает «ликвидацию» из бедствия для отдельного пользователя в обычное событие, которое можно поглотить на системном уровне. Без страхового фонда любая ликвидация рискует привести к ADL. Со страховым фондом подавляющее большинство ликвидаций остаётся совершенно незаметным для других пользователей.
Это также объясняет на первый взгляд загадочное явление: на рынке бессрочных фьючерсов на криптоактивы ежедневно ликвидируются позиции на сотни миллионов долларов, розничные трейдеры каждый день жалуются на ликвидации и убытки, но широкий рынок так и не пережил полноценного каскадного обвала вследствие этих событий. Ответ — в этом редко обсуждаемом буфере.
2. Система ликвидации взрослеет — обвал 12 марта и появление контрактов с маржой в USDT (2019–2020)
От массовой ликвидации к ступенчатой хирургии
До 2018 года механизм ликвидации почти на всех биржах был крайне примитивным. Как только счёт достигал порога поддерживающей маржи, все позиции на нём принудительно закрывались по рыночной цене.
Это порождало две системные проблемы. Первая — избыточная ликвидация. Крупному трейдеру с позицией на $10 млн могло хватить закрытия позиции на $2 млн, чтобы вернуть счёт к безопасному уровню маржи, но система без разбора ликвидировала все $10 млн. Оставшиеся $8 млн «избыточной ликвидации» были не только несправедливы по отношению к пользователю, но и создавали огромное давление на стакан. Вторая проблема — каскадный эффект. Рыночные ордера на продажу, возникавшие при ликвидации крупной позиции, могли переполнить стакан, вытолкнуть мелкие и средние позиции за пороги ликвидации и вызвать обвал по принципу домино.
Частичная ликвидация стала инженерным решением этой проблемы. Её основной принцип — разделить позиции на уровни по номинальной стоимости и назначить каждому уровню свою ставку поддерживающей маржи:
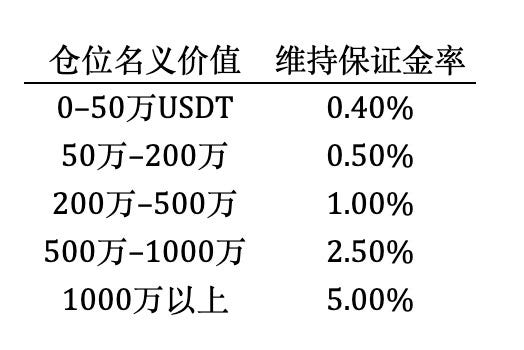
(Цифры приведены для иллюстрации. Фактические параметры различаются на разных биржах.)
При запуске ликвидации система сначала закрывает часть позиции, уменьшая оставшуюся номинальную стоимость счёта до более низкого уровня и тем самым снижая требование к поддерживающей марже. Если после перехода на уровень ниже счёт возвращается к безопасному уровню маржи, ликвидация прекращается, а пользователь сохраняет оставшуюся позицию. Такая модель значительно снижает вероятность избыточной ликвидации и каскадного обвала.
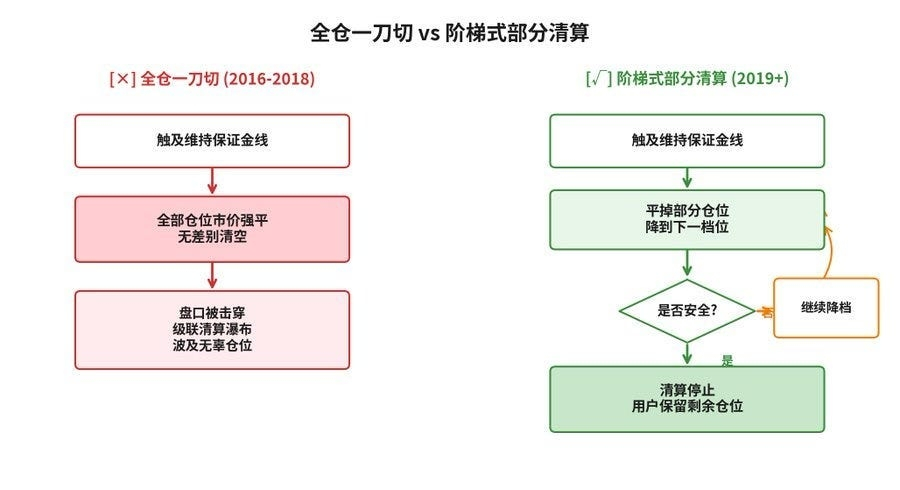
При запуске ликвидации система сначала закрывает часть позиции, уменьшая оставшуюся номинальную стоимость счёта до более низкого уровня и тем самым снижая требование к поддерживающей марже. Если после перехода на уровень ниже счёт возвращается к безопасному уровню маржи, ликвидация прекращается, а пользователь сохраняет оставшуюся позицию. Такая модель значительно снижает вероятность избыточной ликвидации и каскадного обвала.
Bybit и Binance стали одними из первых бирж, полностью внедривших этот механизм примерно в 2019 году. Но выдержит ли он по-настоящему экстремальные рыночные условия, стало ясно лишь 12 марта 2020 года.
«3/12»: взросление бессрочных фьючерсов — переход от маржи в монетах к марже в USDT
12 марта 2020 года неконтролируемое распространение COVID-19 в сочетании с нефтяной ценовой войной вызвало панические распродажи на мировых рынках. Всего за немногим более чем двенадцать часов биткоин подешевел примерно с $7 800 до $3 800, зафиксировав на тот момент самое крупное однодневное падение.
Кризис выявил три системных недостатка рынка деривативов.
Первым стал рефлексивный обвал контрактов с маржой в монетах. Розничные трейдеры использовали BTC в качестве залога, чтобы открыть длинные позиции по контрактам на BTC. Когда цена BTC резко упала, убытки по контрактам и снижение стоимости залога усилили друг друга, ускорив срабатывание механизма ликвидации. Это была проблема не нескольких отдельных трейдеров, а всего рынка в целом. Во время резких спадов контракты с маржой в монетах по самой своей природе ускоряют собственный крах.
Вторым стали каскадные ликвидации и вызванный паникой уход маркетмейкеров. После того как система перехватила длинные позиции на сотни миллионов долларов, в стакан хлынул поток рыночных ордеров на продажу. Столкнувшись с подавляющим односторонним спросом на ликвидность, маркетмейкеры просто ушли. Это был не технический сбой, а рациональное деловое решение: выставлять котировки на покупку и продажу на стремительно падающем рынке было равносильно самоубийству. После исчерпания ликвидности цена контракта BitMEX ненадолго опустилась на $500 ниже спотовой цены Coinbase. Это показало, что даже связь-якорь между ценой маркировки и индексной ценой может нарушиться в экстремальных условиях.
Третьим стала неспособность базовых блокчейн-сетей поддержать восстановление рынка за счёт арбитража. В обычных условиях арбитражёры должны были за несколько минут устранить разницу в $500 между спотовой ценой и ценой фьючерсов: перевести BTC в сети на BitMEX, открыть длинную позицию и одновременно открыть короткую позицию на Coinbase, зафиксировав безрисковую прибыль. Но в тот день комиссии за газ в Ethereum взлетели до сотен Gwei, а сеть Bitcoin оказалась сильно перегружена. Арбитражёры видели расхождение цен, но не могли вовремя переместить капитал. Узкие места физического сетевого уровня лишили финансовую систему способности восстанавливаться самостоятельно.
Три части смертельной спирали обвала 12 марта:
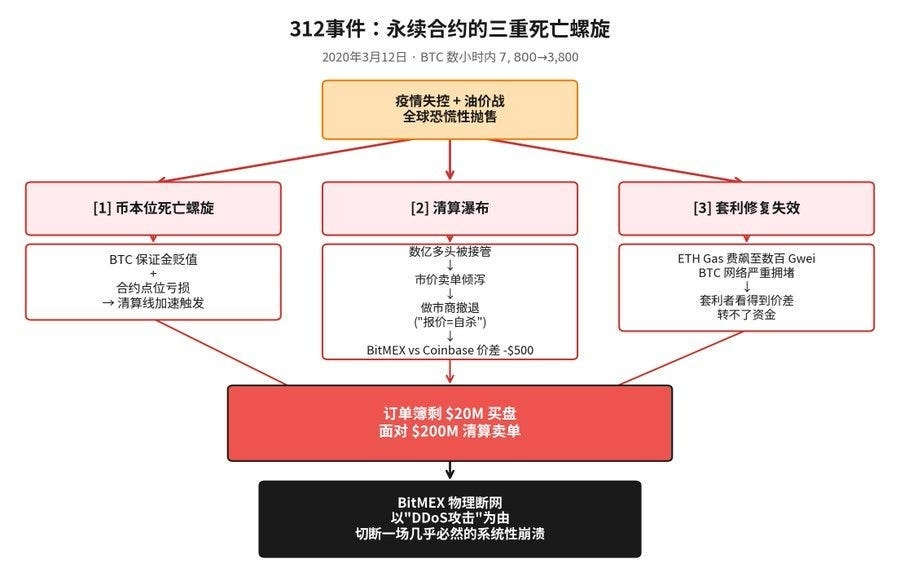
В самый отчаянный момент в стакане BitMEX оставалось всего около $20 млн заявок на покупку, тогда как исполнения ожидали ордера на ликвидационную продажу на сумму более $200 млн. Без вмешательства цена контракта упала бы до нуля.
BitMEX физически отключилась от интернета, принудительно вывела платформу из сети, заявив, что подверглась «DDoS-атаке», — иными словами, выдернула вилку из розетки. Остановка работы предотвратила почти неизбежный системный крах. Она также положила конец эпохе BitMEX как ведущей биржи отрасли.
Наследие для отрасли: контракты с маржой в стейблкоинах выходят на первый план
После обвала 12 марта отрасль сделала решительный выбор: отказаться от обратных контрактов с маржой в монетах в качестве основного продукта.
Линейные контракты с маржой в стейблкоинах, где в качестве залога и расчётного актива используются USDT или USDC, быстро вышли на первый план. Их выплаты подчиняются простой линейной зависимости:
ПНУ (USDT) = Контракты x (Цена входа — Цена выхода)
Залоговый актив USDT полностью отделён от базового актива контракта. Когда BTC обваливается, стоимость вашего залога в USDT не падает вместе с ним, что устраняет двойную смертельную спираль у её истоков.
К концу 2021 года на контракты с маржой в стейблкоинах приходилось более 85% объёма торгов бессрочными фьючерсами на всём рынке. Контракты с маржой в монетах тем временем стали «нишевым продуктом», предназначенным преимущественно для долгосрочных держателей с крупными спотовыми запасами BTC, которые хотели хеджировать их с помощью контрактов с маржой в монетах.
Обвал 12 марта не просто изменил соотношение разных типов контрактов на рынке. Ещё важнее то, что он впервые сделал «инжиниринг рисков» ключевой дисциплиной при разработке продуктов CEX для торговли деривативами. Частичная ликвидация, ADL, индексные цены из нескольких источников, оптимизированные окна EMA и портфельная маржа вошли в число отраслевых стандартов; почти все эти механизмы были внедрены один за другим в течение двух-трёх лет после обвала.
Так повзрослели криптодеривативы.
3. Участие институциональных игроков и революция эффективности капитала (2020–2023)
От «казино» к «арбитражной машине»
Бычий рыночный цикл, последовавший за обвалом 12 марта и продолжавшийся в 2020–2021 годах, привёл к структурным изменениям: институциональный капитал начал рассматривать рынок криптодеривативов как полноценный класс активов, заслуживающий серьёзных вложений.
Первыми пришли маркетмейкеры. Крупные криптоориентированные маркетмейкеры, такие как Wintermute, Jump Crypto и GSR, а также высокочастотные торговые компании, перешедшие из традиционных финансов, в больших масштабах вышли на рынки бессрочных фьючерсов CEX. Вместо ставок на направление рынка они сосредоточились на двух видах деятельности: обеспечении двусторонней ликвидности в стаканах с получением дохода от спреда и арбитраже «кэш-энд-кэрри» — открытии длинной позиции на спотовом рынке и короткой на бессрочном для получения выплат по ставке финансирования.
Массовый приход маркетмейкеров и арбитражных фондов дал три измеримых результата:
Три измеримых результата участия институциональных игроков (2020–2023):
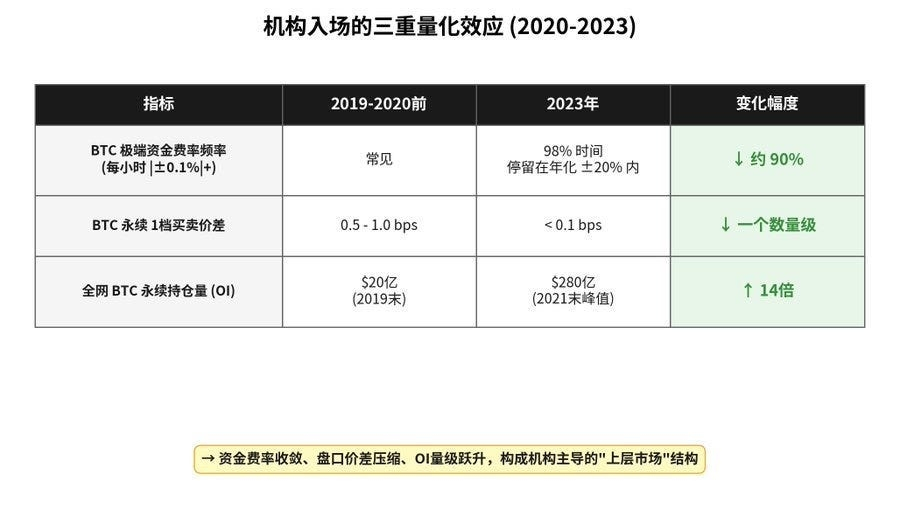
Первый результат: ставки финансирования «прижали». До 2020 года ставки финансирования по BTC часто достигали экстремальных значений — свыше +/-0,1% в час, что соответствовало годовой доходности в сотни и даже тысячи процентов. После 2022 года ставки финансирования по BTC оставались в пределах +/-20% годовых в течение 98% времени. Это произошло не потому, что рынок стал более «рациональным», а потому, что арбитражные боты мгновенно устраняли любое значительное отклонение. По данным BitMEX Research, частота экстремальных ставок финансирования с 2016 по 2023 год снизилась примерно на 90%.
Второй результат: спреды в стакане сузились. В 2019 году спред между лучшей ценой покупки и продажи бессрочных фьючерсов на BTC обычно составлял от 0,5 до 1 базисного пункта, или bps. К 2023 году он сократился до менее чем 0,1 bps. Для крупных инвесторов издержки входа в позицию и выхода из неё уменьшились на порядок.
Третий результат: открытый интерес резко вырос в абсолютном выражении. Совокупный открытый интерес по бессрочным фьючерсам на BTC увеличился примерно с $2 млрд в конце 2019 года до $9 млрд в конце 2020-го, а на пике в конце 2021-го превысил $28 млрд. Всего за два года OI вырос на порядок.
Портфельная маржа: последний шаг к стандартам Уолл-стрит и преимущество Bybit
Готовность институционального капитала выйти на рынок во многом зависела от эффективности использования капитала. В ранних системах изолированной маржи средства, выделенные под каждую позицию, были физически отделены, что приводило к крайне низкой эффективности капитала. Кросс-маржа объединяла средства на счёте, но риски разных позиций по-прежнему просто суммировались. Для хеджированных портфелей, например арбитража «кэш-энд-кэрри», система не могла «понять», что длинная и короткая позиции образуют дельта-нейтральный портфель, и продолжала требовать маржу для обеих позиций.
Три поколения систем маржи: скачок эффективности капитала
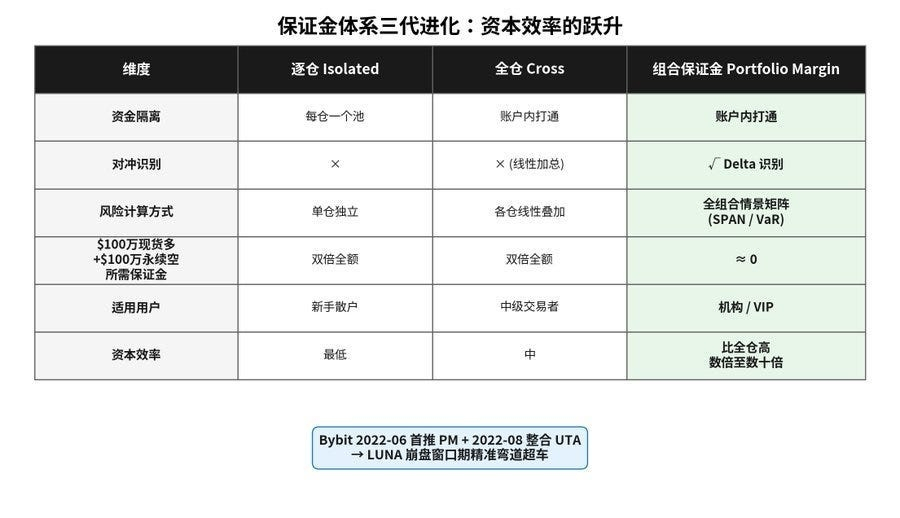
Портфельная маржа, или PM, — окончательное решение этой проблемы. Она использует комплексную методику оценки рисков, аналогичную SPAN (Standard Portfolio Analysis of Risk), применяемой традиционными биржами, такими как CME, или методике VaR (Value at Risk). Вместо простого суммирования требований к марже по отдельным позициям система строит многомерную матрицу сценариев, включая колебания цены на +/-5%, +/-10% и +/-15%, изменения волатильности на +/-25% и другие сценарии. Затем она рассчитывает чистый убыток всего портфеля по каждому сценарию и определяет требование к марже по худшему из результатов.
Рассмотрим арбитражную позицию «кэш-энд-кэрри»: 1 миллион BTC на спотовом рынке и короткая позиция эквивалентного размера — 1 миллион BTC — в бессрочных фьючерсах:
Кросс-маржа: маржа по длинной позиции + маржа по короткой позиции = удвоенные затраты капитала
Портфельная маржа: система распознаёт дельта-нейтральный хедж с чистым уровнем риска, близким к нулю, и снижает требование к марже практически до нуля
Разница может составлять от нескольких до десятков раз.
Здесь стоит рассказать историю о том, как удалось обойти конкурентов: PM стала ключевым фактором превращения Bybit из биржи второго эшелона в одного из лидеров отрасли.
Как Bybit вырвалась вперёд: хронология (2022–2026)
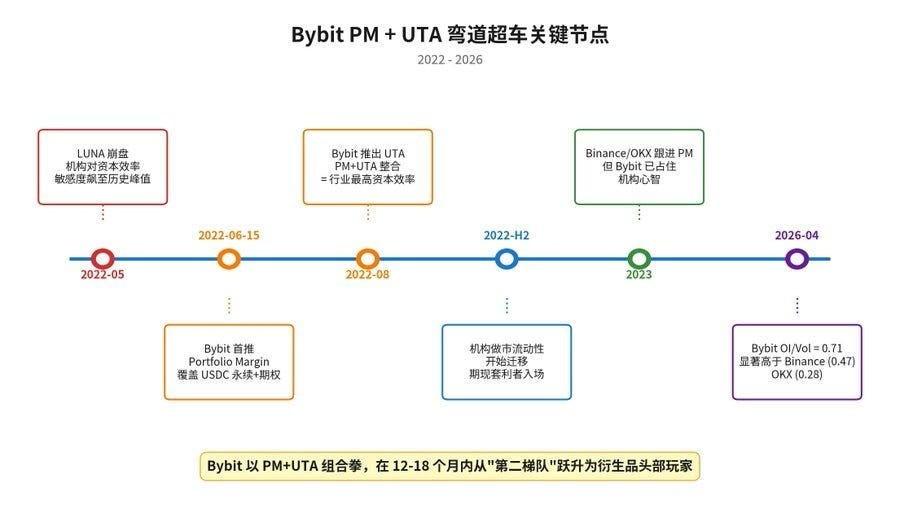
15 июня 2022 года Bybit запустила режим портфельной маржи, хотя ранее FTX разработала эту концепцию в наиболее полном виде. На первом этапе он охватывал бессрочные фьючерсы и опционы с расчётами в USDC. Два месяца спустя, в августе, Bybit запустила Единый торговый аккаунт (UTA). Он объединил ранее раздельные аккаунты для спотовой торговли, контрактов с маржой в стейблкоинах и монетах, а также опционов в единый пул капитала. Требования к марже по всем позициям рассчитывались на основе одной общей матрицы рисков.
Это произошло во время затяжного медвежьего рынка после краха LUNA, когда институциональные маркетмейкеры и количественные фонды стали уделять эффективности капитала больше внимания, чем когда-либо. Биржа, способная почти до нуля снизить требование к марже для арбитража «кэш-энд-кэрри», позволяла трейдерам вести стратегии в несколько раз масштабнее, чем на конкурирующих платформах. Объединив PM и UTA, Bybit всего за год вышла из «второго эшелона» вслед за OKX и привлекла значительную институциональную ликвидность маркетмейкеров, которая прежде принадлежала другим платформам. Согласно текущим данным Coinglass, отношение OI к торговому объёму Bybit составляет 0,71 — значительно выше, чем у Binance (0,47) и OKX (0,28). Это структурное различие стало продолжением раннего преимущества Bybit в PM: платформа накопила больше профессиональных арбитражных позиций, а не полагалась только на оборот розничных трейдеров.
Позднее Binance и OKX представили собственные версии портфельной маржи и единых аккаунтов, но за это время Bybit уже закрепилась в сознании институциональных пользователей. К 2023 году портфельную маржу полностью внедрили на крупных централизованных биржах; она стала стандартной функцией для VIP-клиентов и институциональных пользователей.
Это означало, что эффективность использования маржи на централизованных криптобиржах официально сравнялась, а в некоторых отношениях даже превзошла показатели основных брокеров Уолл-стрит. Это был последний недостающий элемент инфраструктуры, позволивший институциональному капиталу массово выйти на рынок. Наибольшую выгоду от этого развития получила Bybit.
Рождение двухуровневого рынка
Примечательно, что доминирование институциональных игроков не вытеснило с рынка розничных трейдеров. Вместо этого рынок разделился на два чётких уровня.
После 2023 года сформировалась устойчивая двухуровневая структура рынка:
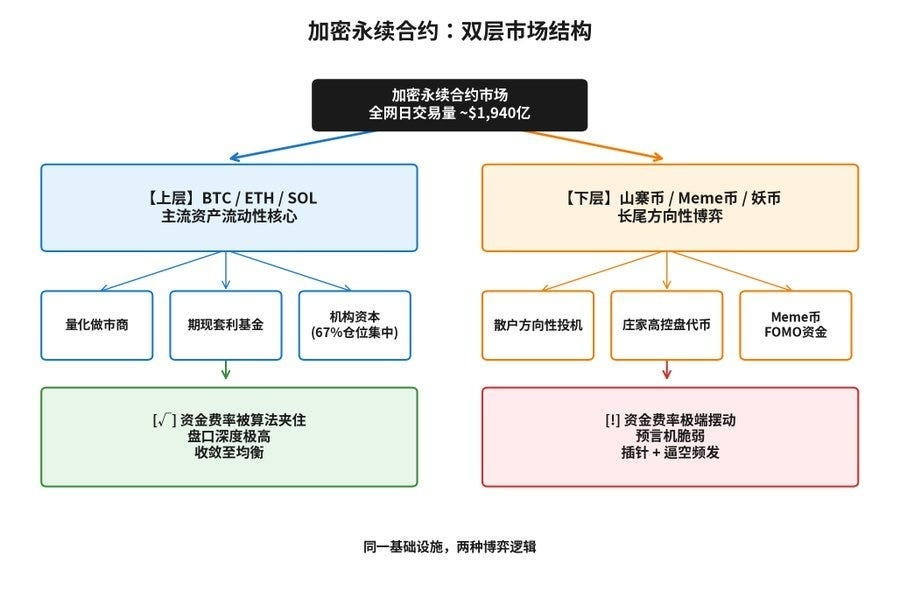
Верхний уровень: крупные активы, такие как BTC и ETH. В ликвидности доминируют институциональный базисный арбитраж и количественный маркетмейкинг. Алгоритмы удерживают ставки финансирования в нормальном диапазоне. Розничным трейдерам, делающим направленные ставки, трудно стабильно зарабатывать в долгосрочной перспективе, поскольку они не могут конкурировать с работающими на рынке ботами. Согласно отраслевому отчёту Wintermute, институциональные инвесторы сосредоточивают 67% своих позиций в бессрочных фьючерсах на BTC и ETH.
Нижний уровень: альткоины, мемкоины и высокоспекулятивные токены. Это главное поле битвы для розничных трейдеров. Институциональный арбитражный капитал неохотно участвует в торгах из-за низкой ликвидности, ненадёжности оракулов и непривлекательного соотношения риска и доходности. В результате этот рынок превратился в прямое противостояние манипуляторов и розничных трейдеров. Именно на этом уровне сосредоточены экстремальные ставки финансирования, резкая волатильность и частые ликвидации.
Это разделение сохраняется до сих пор и продолжает усиливаться.
4. Эпоха превращения ставок финансирования в оружие (2023–2025)
TRB: короткое сжатие по учебнику
В конце 2023 года токен проекта-оракула Tellor Tributes, TRB, стал объектом короткого сжатия на рынке бессрочных фьючерсов Binance. Событие было настолько драматичным, что попало в учебники.
События развивались следующим образом:
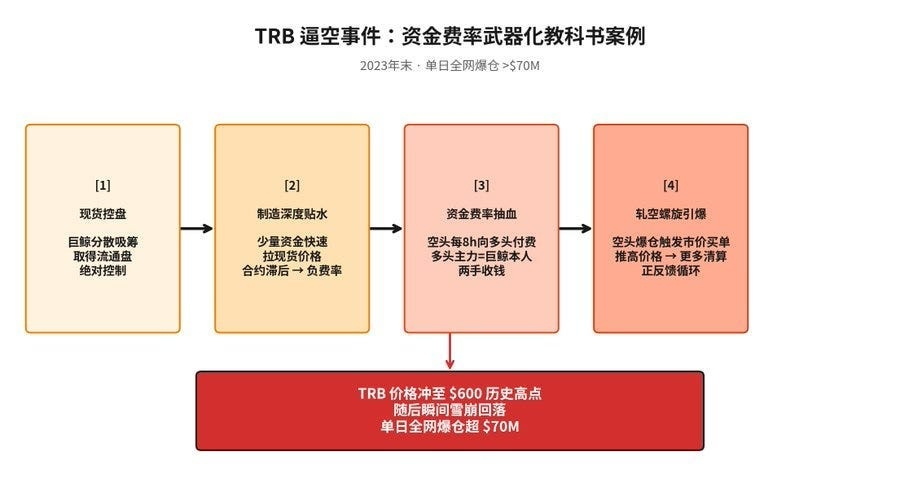
Шаг первый: установить контроль над спотовым предложением. Крупный игрок незаметно накапливал TRB на спотовом рынке, пока фактически не получил контроль над обращающимся предложением токена. На открытом рынке ничего необычного не происходило: каждая покупка была небольшой и совершалась постепенно.
Шаг второй: создать большой дисконт на бессрочном рынке. Крупный игрок начал сравнительно небольшими средствами быстро поднимать спотовую цену TRB. Розничные трейдеры на рынке бессрочных фьючерсов сомневались в фундаментальных показателях TRB: на тот момент у проекта не было явных позитивных факторов. Поэтому они поспешили открыть короткие позиции по контракту, пытаясь «поймать вершину». В результате цена бессрочного контракта значительно отставала от спотовой, образовался большой дисконт, а ставки финансирования стали крайне отрицательными.
Шаг третий: извлекать выплаты по ставке финансирования. По действовавшим тогда правилам продавцы в короткую должны были каждые восемь часов выплачивать значительные суммы трейдерам с длинными позициями. Сам крупный игрок удерживал доминирующую длинную позицию. Поднимая спотовую цену и накапливая нереализованную прибыль, он одновременно получал выплаты по ставке финансирования от продавцов в короткую каждые восемь часов.
Шаг четвёртый: запустить спираль короткого сжатия. По мере дальнейшего роста цены у продавцов в короткую в конце концов иссякла маржа. Стакан заполнили рыночные ордера на покупку от механизма ликвидации, они подняли цену ещё выше и вызвали новую волну ликвидаций коротких позиций. Так возникла классическая петля положительной обратной связи. В канун Нового года цена TRB взлетела до исторического максимума — примерно $600, а затем почти мгновенно обрушилась. В тот день общий объём ликвидаций на рынке превысил $70 млн.
Главная проблема, выявленная инцидентом с TRB, состояла в том, что на рынке с крайне концентрированным предложением и низкой ликвидностью механизм ставок финансирования может превратиться из «инструмента сближения цен» в «канал целевого извлечения средств». Он был создан, чтобы наказывать сторону, отклонившуюся от рыночного равновесия. Но при «искусственном равновесии», созданном манипулятором, механизм вместо этого наказывал трейдеров, чья оценка фундаментальных показателей проекта была верной.
Binance отреагировала изменением правил. Для активов с небольшим объёмом торгов она сократила интервалы расчёта по ставке финансирования с восьми часов до четырёх и даже одного часа, одновременно увеличив лимит каждой выплаты с +/-0,75% до +/-2% и даже +/-3%. Предполагалось резко повысить стоимость удержания позиции, чтобы заставить экстремальные отклонения цены быстрее сходиться к равновесию.
Эта реакция фактически ограничила масштаб подобных стратегий в последующих случаях, но сама стала палкой о двух концах.
ALPACA: когда оружием стали сами правила
В апреле 2025 года Binance объявила о делистинге спотовых и бессрочных торговых пар ALPACA Finance. Согласно общепринятой логике, делистинг должен был иссушить ликвидность, вытеснить проект на обочину и обрушить его цену. Руководствуясь этим «консенсусом», множество трейдеров агрессивно открыли короткие позиции по бессрочным фьючерсам на ALPACA. (https://x.com/agintender/status/1954160744678699396?s=20)
Вместо этого цена выросла более чем в десять раз.
Вот как это произошло:
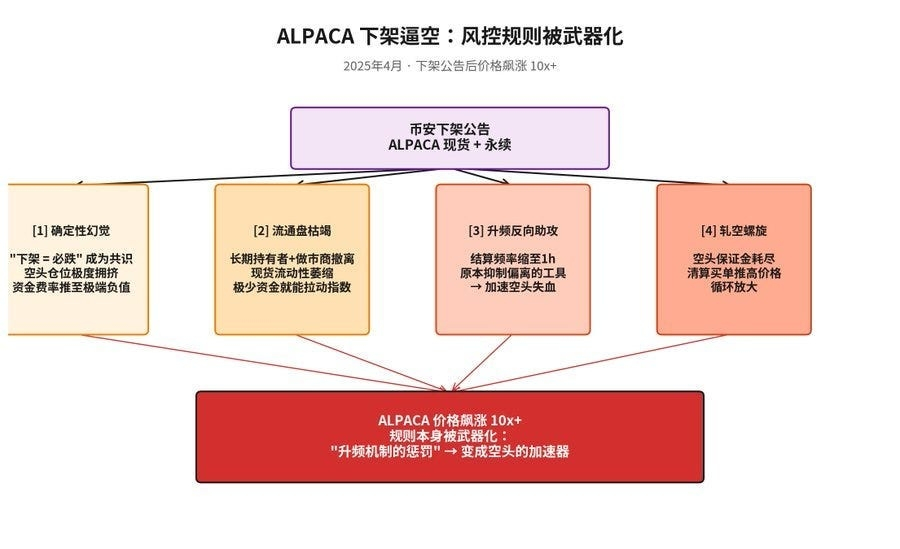
Первый уровень: «иллюзия уверенности», созданная объявлением о делистинге. Когда все уверились, что цена «неизбежно упадёт», короткие позиции на рынке бессрочных фьючерсов оказались чрезмерно сконцентрированы, создав серьёзный дисбаланс между длинными и короткими позициями. Большой дисконт толкнул ставки финансирования до крайне отрицательных значений.
Второй уровень: опасное иссушение обращающейся ликвидности. После объявления о делистинге рационально действующие долгосрочные держатели и маркетмейкеры начали уходить, из-за чего спотовая ликвидность резко сократилась. Теперь для значительного повышения спотовой индексной цены требовался лишь небольшой капитал. Скоординированные игроки с точностью воспользовались этим вакуумом ликвидности.
Третий уровень: механизм учащённых расчётов сыграл «на руку противнику». Реагируя на аномальную волатильность, Binance активировала динамический механизм изменения частоты выплат по ставке финансирования согласно правилам, введённым после инцидента с TRB. Выплаты в несколько процентов в час должны были быстро сводить экстремальные отклонения к равновесию. Но в случае ALPACA они стали топливом, ускорившим исчерпание капитала продавцов в короткую. На них давили с двух сторон: нереализованные убытки из-за роста цены и постоянный отток средств в виде более частых выплат по ставке финансирования.
Четвёртый уровень: началась спираль короткого сжатия. Когда у продавцов в короткую иссякла маржа, начались ликвидации. Ордера на покупку от механизма ликвидации подняли цену ещё выше, повторив сценарий с TRB.
Более широкое значение инцидента с ALPACA заключалось в том, что он выявил ранее незамеченный механический парадокс: собственные правила управления рисками биржи могут стать вектором атаки. Механизм учащения выплат исходил из предположения, что «участники рынка рационально отреагируют на рост издержек и закроют позиции». Но под давлением подавляющего консенсуса, созданного объявлением о делистинге, продавцы в короткую не видели причин выходить из позиций. Они воспринимали делистинг как основание для прогноза неизбежного падения, а «наказание» со стороны правил лишь заставляло их ещё глубже погружаться в позиции.
После инцидента отрасль ввела более тонкую систему управления переходными периодами перед делистингом. После объявления о делистинге биржи сначала должны были значительно снизить максимальное плечо — например, с 20x до 5x, — а затем поэтапно уменьшить лимиты позиций. Они также должны были отключить ускоренные расчёты по ставке финансирования и вернуть стандартный восьмичасовой интервал, а перед окончательным делистингом принудительно закрыть оставшиеся позиции по цене маркировки. Основной принцип этих мер — ужесточать каждый параметр риска по мере исчезновения ликвидности, не оставляя ни одной из сторон возможности спекулировать в финальном вакууме ликвидности.
MYX, COAI и AIA: структурные уязвимости экосистемы высокоспекулятивных токенов
TRB и ALPACA были громкими, но единичными инцидентами. Однако риски, ставшие устойчивыми в 2024–2025 годах, исходили от группы токенов с малой капитализацией — от нескольких до десятков миллионов долларов, — включая MYX, COAI и AIA. Характеристики этих высокоспекулятивных токенов образовали целый учебник структурных уязвимостей.
Крайняя асимметрия ликвидности. Дневной объём спотовых торгов мог составлять всего несколько сотен тысяч долларов, тогда как кредитное плечо позволяло доводить номинальный открытый интерес по бессрочным фьючерсам до нескольких и даже более чем десяти капитализаций спотового рынка токена. Хвост рынка деривативов начал вилять собакой спотового рынка. Умеренно крупного события ликвидации на рынке бессрочных фьючерсов могло хватить, чтобы сдвинуть спотовую цену на несколько процентных пунктов.
Ненадёжные индексные цены. Торговля этими токенами могла быть сосредоточена всего на одной-двух биржах. Поэтому защита, обеспечиваемая взвешенным индексом из нескольких источников, становилась неэффективной. Манипулятору было достаточно направить немного капитала в один-два спотовых стакана, чтобы напрямую сдвинуть индексную цену.
Экстремальные колебания ставок финансирования. Поскольку институциональные арбитражёры не хотели торговать этими неликвидными высокорисковыми активами, у ставок финансирования исчезал естественный «потолок». За короткий промежуток времени они могли взлететь в десятки раз выше обычного уровня.
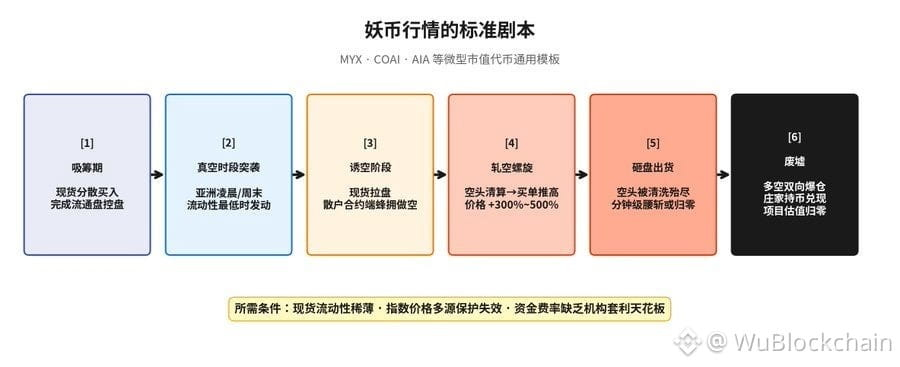
Типичный сценарий для таких высокоспекулятивных токенов почти всегда выглядел одинаково:
Манипулятор незаметно накапливает токены на спотовом рынке и устанавливает контроль над предложением в обращении -> устраивает внезапное ралли на спотовом рынке в часы наименьшей ликвидности, например ранним утром в Азии или в выходные -> розничные трейдеры спешат открыть короткие позиции по бессрочному контракту -> цена продолжает расти и запускает ликвидации коротких позиций -> ордера на покупку от механизма ликвидации подталкивают цену вверх и создают спираль короткого сжатия -> за несколько часов цена взлетает на 300%–500% -> после уничтожения коротких позиций манипулятор разворачивает курс, сбрасывает свои активы и выходит с рынка -> за несколько минут цена падает вдвое или обрушивается до нуля -> и длинные, и короткие трейдеры остаются среди обломков массовых ликвидаций.
Стандартный сценарий для высокоспекулятивных токенов, наблюдавшийся на примере MYX, COAI, AIA и подобных активов:
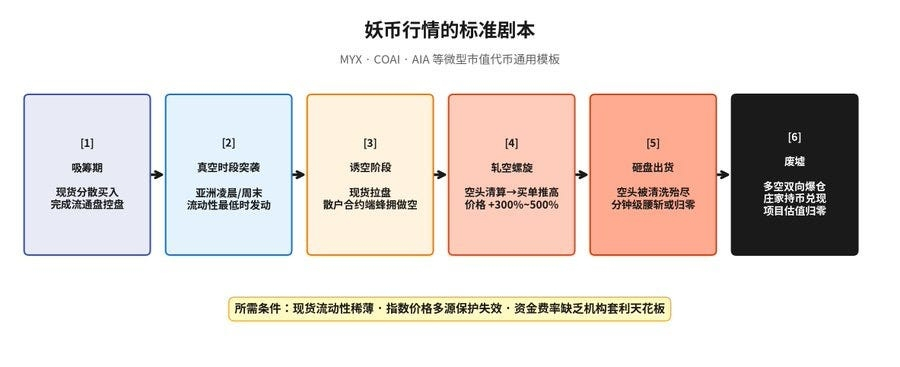
Биржи отвечают постоянным ужесточением параметров риска для активов с небольшими объёмами торгов: снижают максимальное плечо, повышают ставки поддерживающей маржи и вводят лимиты на позиции. Но пока разрыв в ликвидности между спотовым рынком и рынком деривативов сохраняется, ралли таких высокоспекулятивных токенов не исчезнут. Это структурный «налог» на рынок криптодеривативов. Пока предлагаются бессрочные фьючерсы на активы с небольшими объёмами торгов, подобные события будут периодически повторяться.
Новейшая форма: «игры с данными» — систематические манипуляции токенами с высокой FDV и низкой долей в обращении
Если TRB стал единичным случаем, а MYX, COAI и AIA — оппортунистическими кампаниями вокруг высокоспекулятивных токенов, то недавно возникшее явление «игр с данными» знаменует структурную эволюцию этой модели манипуляций. Его истоки лежат не в дизайне продуктов какой-либо конкретной биржи, а в экономической структуре токенов нового поколения: высокая полностью разводнённая оценка, низкое предложение в обращении и крайне концентрированное владение.
Вместе эти три характеристики создают модель токена, словно «созданную для манипуляций»:
Высокая FDV означает завышенную оценку на бумаге. Команды проектов и маркетмейкеры могут использовать очень небольшую долю токенов в обращении, чтобы поддерживать бумажную оценку в несколько миллиардов долларов и тем самым напрямую завышать психологический ценовой ориентир в рыночном нарративе. Вы, возможно, не стали бы открывать короткую позицию по проекту стоимостью $1 млн, но могли бы открыть её по проекту стоимостью $19 млрд.
Низкое предложение в обращении означает нехватку реальной ликвидности. На свободном рынке может обращаться всего 5%–15% от общего предложения токенов, а остальное заблокировано в распределениях для команд и инвесторов или подчинено будущему графику разблокировки. На любом рынке с недостаточной ликвидностью для сдвига столь ограниченного предложения достаточно небольшого капитала.
Концентрация владения упрощает контроль над рынком. Это можно напрямую проверить по данным блокчейна. На двадцать крупнейших адресов, включая адреса команд проектов, ранних инвесторов, ботов-снайперов и связанных маркетмейкеров, может приходиться в совокупности более 60% предложения в обращении. Эти адреса также часто переводят средства друг другу, что указывает на их принадлежность к одной скоординированной группе.
Если объединить эти три характеристики с наличием торговой пары бессрочных фьючерсов на централизованной бирже, путь к манипуляции становится механическим:
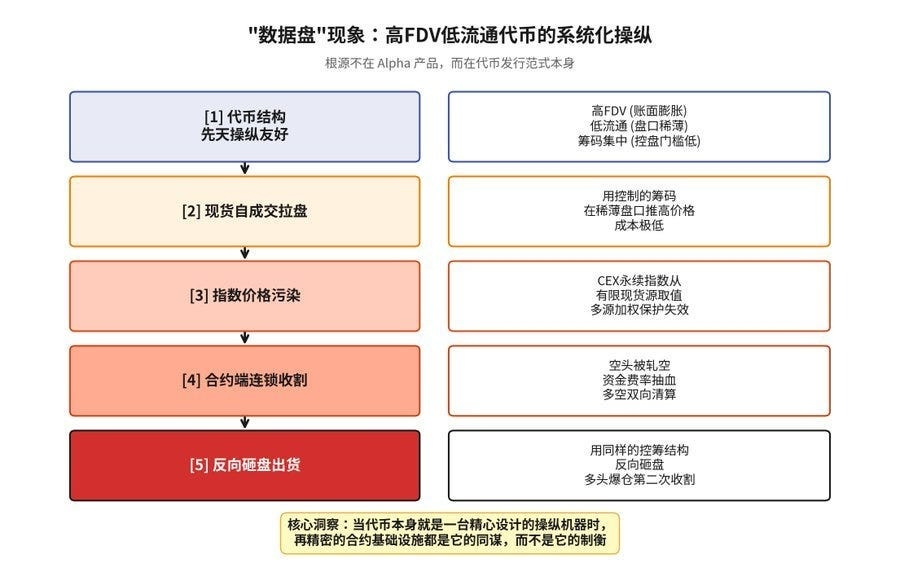
В основе этой стратегии, сама по себе ставшей следствием высокой FDV и низкой доли токенов в обращении, лежит тот факт, что каждый механизм управления рисками бессрочных фьючерсов — включая цену маркировки, ставку финансирования и механизм ликвидации — в конечном счёте опирается на индексную цену. А индексная цена, в свою очередь, рассчитывается по ценам сделок на спотовом рынке. Если экономическая структура токена делает его спотовый рынок уязвимым для манипуляций даже при небольшом капитале, все сложные инженерные решения на стороне деривативов становятся усилителем. Вместо подавления манипуляций они усиливают их воздействие на всех участников рынка деривативов.
Эта форма манипуляции стала более «структурированной», чем во времена TRB, в трёх отношениях:
Во-первых, она носит систематический характер. TRB был единичным инцидентом, после которого биржи изменили правила. Но пока новые токены продолжают выпускаться по преобладающей модели «высокая FDV, низкая доля в обращении и концентрированное владение», потенциальные цели для манипуляций будут появляться в большом количестве — каждая из них станет возможной площадкой для манипуляции. Биржа может выпустить очередное исправление, но следующая волна токенов той же структуры быстро найдёт другой путь для атаки.
Во-вторых, она охватывает несколько бирж. Манипуляторы больше не ограничены стаканом бессрочных фьючерсов на одной бирже. Им достаточно контролировать спотовое предложение на нескольких площадках, где торгуется токен. Возникающее искажение индексной цены одновременно затрагивает все CEX, предлагающие бессрочные фьючерсы на этот токен, включая Binance, OKX, Bybit, Bitget и Gate. Манипуляция одним спотовым рынком позволяет извлекать прибыль сразу на нескольких рынках деривативов. Такая межбиржевая схема даёт намного более высокую доходность на единицу вложений в манипуляцию, чем стратегии, нацеленные только на одну биржу.
В-третьих, её сложнее обнаружить. В сегменте деривативов манипуляторы могут оставаться сравнительно незаметными. В отличие от случая с TRB, им не нужно удерживать демонстративно крупные длинные позиции в стакане бессрочных фьючерсов. Вся «грязная работа» происходит на спотовом рынке в блокчейне, где в рамках нынешних регуляторных подходов правовые границы манипуляций спотовым рынком остаются крайне неопределёнными. Такую деятельность можно представить как «естественную торговлю», «маркетмейкинг» или «продвижение сообщества». Тогда ликвидации на рынке деривативов выглядят следствием «естественной волатильности рынка», без очевидного контрагента и с ограниченными возможностями отследить происходящее.
Здесь стоит прояснить распространённое заблуждение: это явление не вызвано дизайном продуктов какой-либо CEX — «Зоны Alpha», «Зоны инноваций» или «Зоны наблюдения». Такие продукты действительно стали одной из площадок концентрации подобных токенов, но закрытие Зоны Alpha лишь приведёт к появлению токенов той же структуры через другие каналы листинга. Пока модель «высокая FDV, низкая доля в обращении и концентрированное владение» остаётся преобладающей в отрасли, а централизованные биржи готовы предлагать по таким токенам бессрочные фьючерсы, манипуляции просто переместятся на другую площадку. Настоящая проблема заключается не в формате биржевых продуктов, а в структуре выпуска токенов.
Для централизованных бирж это беспрецедентный вызов. Традиционные инструменты управления рисками — лимиты цен, динамическая корректировка частоты выплат по ставке финансирования, ограничения ставок финансирования, лимиты плеча и лимиты позиций — работают на стороне деривативов. Но вектор атаки нового типа манипуляций лежит не на рынке деривативов, а на уровне входных данных индексной цены. Какими бы сложными ни были механизмы контроля рисков деривативов, они всё равно будут искажены, если столкнутся с систематически скомпрометированной индексной ценой.
Корректировка алгоритма цены маркировки Binance в сентябре 2025 года частично решила эту сложную проблему. Но если для таких токенов «несколько источников» во взвешенном индексе сокращаются до нескольких источников или даже одного, для уязвимости на уровне индекса нет очевидного решения. Это обнажает более глубокое структурное противоречие системы бессрочных фьючерсов CEX: её сложные механизмы зависят от предположения, что сам спотовый рынок надёжен и на нём достаточно много независимых участников. Модель выпуска нынешнего поколения токенов с высокой FDV и низкой долей в обращении напрямую нарушает это предположение.
«Игры с данными» — новый шрам в десятилетней истории бессрочных фьючерсов. Окончательное решение не сводится к небольшим корректировкам контроля рисков деривативов. Оно должно исходить из одного из трёх направлений: изменение модели выпуска токенов, включая более справедливое первоначальное распределение, более высокую реальную долю токенов в обращении и более строгие требования к разблокировке; существенное ужесточение стандартов листинга, в том числе отказ от бессрочных фьючерсов на структурно уязвимые токены; либо перенос механизмов коротких позиций по деривативам в блокчейн, чтобы короткие позиции напрямую взаимодействовали с реальными пулами спотовой ликвидности, а не зависели от оракулов и централизованных индексов.
Ни одно из этих решений пока не получило широкой поддержки. Но уже ясно одно: когда сам токен представляет собой тщательно сконструированную машину манипуляций, даже самая сложная инфраструктура деривативов становится её сообщником, а не ограничителем.
Пересмотр базовых формул Binance в сентябре 2025 года
Введённое после TRB сочетание «более частых выплат и расширенных лимитов» было временным исправлением. Инциденты с ALPACA и MYX показали, что одних заплат больше недостаточно. Требовалось пересмотреть сами формулы.
16 сентября 2025 года Binance опубликовала объявление под заголовком «Важные изменения формулы ставки финансирования и расчёта цены маркировки фьючерсных контрактов». Новые правила вступили в силу 18 сентября 2025 года. Впервые с момента запуска Binance бессрочных фьючерсов одновременно изменила и формулу ставки финансирования, и алгоритм цены маркировки на фундаментальном уровне.
Три поколения механизмов ставок финансирования:
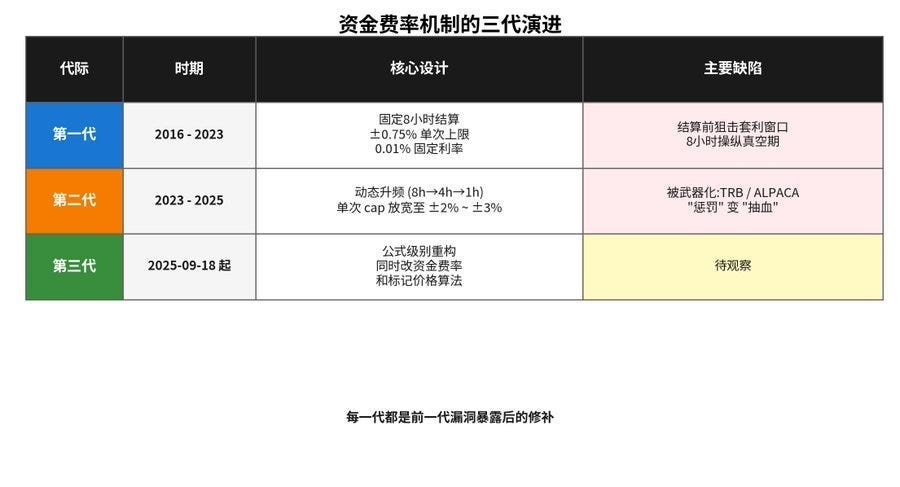
В отличие от предыдущих корректировок, которые меняли пороги, лимиты или частоту расчётов, эта реформа изменила саму логику расчётов. Её главной причиной стала систематическая переоценка ограничений механизмов ставок финансирования первого и второго поколений:
Первое поколение — с фиксированными расчётами каждые восемь часов и лимитом +/-0,75% — предоставляло трейдерам арбитражное окно для открытия позиций непосредственно перед расчётом, а также надолго оставляло открытыми возможности для манипуляций.
Второе поколение — с динамической частотой расчётов и расширенными лимитами — эффективно сокращало длительность экстремальных отклонений, но само стало оружием, превратившись в «карательный механизм». В случае TRB манипулятор целенаправленно использовал ставку финансирования как оружие. В случае ALPACA манипулятор использовал сами правила учащённых расчётов как дополнительный источник давления.
Проблема заключалась не в суровости наказания, а в поведении самой формулы ставки финансирования при экстремальной структуре рынка. Именно на этот вопрос и пытались ответить реформы третьего поколения.
Будучи крупнейшей в мире централизованной биржей по торговому объёму, Binance фактически способна задавать отраслевые стандарты своими изменениями формул. Предыдущие реформы механизмов, начатые Binance, включая повсеместный переход к контрактам с маржой в стейблкоинах, расширение частичной ликвидации и стандартизацию динамической корректировки частоты выплат по ставке финансирования, конкуренты внедрили в течение нескольких месяцев. Можно ожидать, что этот двойной пересмотр базовых формул также вызовет цепную реакцию во всей отрасли.
5. Бессрочные фьючерсы на всё и перестройка парадигмы ценообразования (2024–2026)
Расширение категорий: от одного BTC до глобальных активов
Эволюция активов, представленных на рынке бессрочных фьючерсов, сама по себе отражает смену нарративов криптоиндустрии.
Десятилетнее расширение категорий бессрочных фьючерсов:
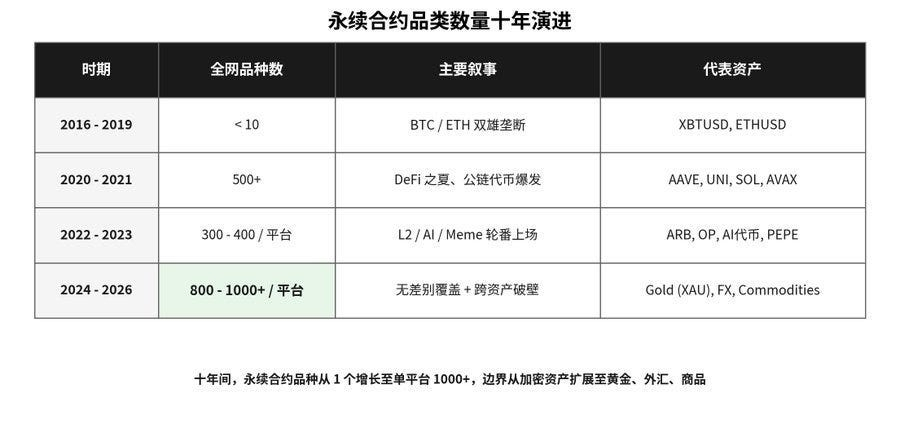
2016–2019 годы: дуополия BTC и ETH. Общее число рынков бессрочных фьючерсов во всей отрасли не превышало десяти. Биржи крайне осторожно относились к деривативам на активы с небольшими объёмами торгов, поскольку контракты на активы с недостаточной глубиной спотового рынка были крайне уязвимы для манипуляций.
2020–2021 годы: взрывной рост под влиянием DeFi. По мере значительного увеличения выпуска USDT и распространения контрактов с маржой в стейблкоинах стандартизированное ценообразование в долларах США существенно снизило барьеры для торговли разными активами. На рынках бессрочных фьючерсов быстро появились токены управления DeFi, такие как AAVE, UNI и SUSHI, а также токены новых блокчейнов, таких как SOL, AVAX и MATIC. Общее число рынков в отрасли превысило 500.
2022–2023 годы: расширение продуктов во время медвежьего рынка. Хотя рынок проходил через цикл снижения заёмного плеча, острая конкуренция между биржами ускорила темпы новых листингов. Один за другим появлялись токены второго уровня, такие как ARB и OP, различные токены, связанные с ИИ, и множество мемкоинов. Отдельные крупные биржи начали предлагать по 300–400 рынков бессрочных фьючерсов.
2024–2026 годы: всеохватное покрытие. Binance расширила список бессрочных фьючерсов до более чем 500 рынков, а такие платформы, как Gate и Bybit, действовали ещё активнее, увеличив число предложений до 800 и даже более чем 1 000. Одновременно запуск бессрочных фьючерсов на золото с расчётами в стейблкоинах, например XAUUSDT, а также на серебро и валютные пары ознаменовал формальный выход продуктовой экспансии за пределы криптоактивов.
Это расширение на рынки разных классов активов имеет далеко идущие последствия. Используя возможность непрерывного клиринга 24/7, криптобиржи начали удовлетворять спрос на ценообразование глобальных макроактивов по выходным и в праздничные дни. Когда фондовые и валютные рынки США закрыты, любые неожиданные глобальные макроэкономические события могут сначала отразиться в стаканах криптобирж. Инструмент, некогда созданный для азартных игр гиков, теперь стал важным механизмом заполнения временных пробелов в ликвидности глобальных макроактивов.
Расстановка сил среди бирж: три перестановки и нынешняя структура рынка
За последнее десятилетие конкурентная среда рынка бессрочных фьючерсов пережила три полные перестройки.
2016–2019 годы: доминирование BitMEX. Как создатель бессрочных фьючерсов, BitMEX в этот период контролировала более 80% рынка деривативов. Её контракт XBTUSD в своё время обеспечивал более $10 млрд дневного торгового объёма.
2020–2022 годы: подъём Binance и спад BitMEX. Обвал 12 марта серьёзно подорвал доверие к BitMEX, а дело Комиссии по торговле товарными фьючерсами США (CFTC) против основателя Артура Хейса нанесло ещё один критический удар. Благодаря преимуществу раннего выхода на рынок контрактов с маржой в стейблкоинах, более низким комиссиям и более высокой ликвидности Binance быстро вышла на первое место. OKX и Bybit образовали второй эшелон. FTX ненадолго вошла в тройку лидеров, но после её краха в 2022 году она полностью исчезла с рынка.
2023–2026 годы: формирование многополярной конкуренции. Согласно данным Coinglass в реальном времени за апрель 2026 года:
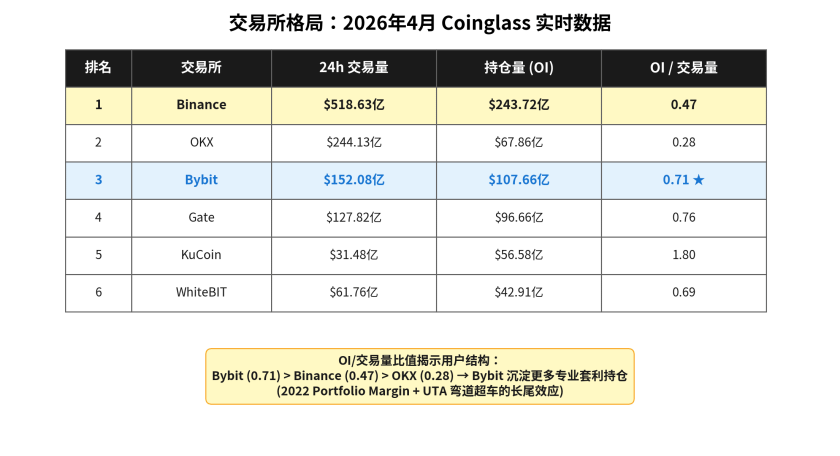
Binance уверенно сохраняет первое место со значительным отрывом. Однако стоит также обратить внимание на отношение открытого интереса к торговому объёму: оно отражает типичные сроки удержания позиций и торговые предпочтения пользователей. У Binance и OKX отношение сравнительно низкое — 0,47 и 0,28 соответственно, что указывает на предпочтение высокочастотной краткосрочной торговли. У Bybit и Gate показатели выше — 0,71 и 0,76, — что говорит о большем присутствии средне- и долгосрочных арбитражных трейдеров и институциональных позиций. Показатель KuCoin — 1,80 — демонстрирует классические признаки «низкого оборота и высокой удерживаемости позиций». Даже на одном и том же рынке бессрочных фьючерсов разные биржи привлекают пользователей с совершенно разными взглядами и стилями торговли. (Данные: https://x.com/agintender/status/2040411675967553711?s=20)
Альтернативный путь Bitget: создание своей ниши благодаря копи-трейдингу
Пока Bybit привлекала институциональных трейдеров с помощью портфельной маржи, другая биржа выбрала противоположный путь и сосредоточилась на розничных пользователях, хуже всех знакомых с институциональными торговыми стратегиями.
В 2020 году Bitget стала первой централизованной биржей в истории криптовалют, запустившей копи-трейдинг. Принцип работы продукта был удивительно прост: одним нажатием кнопки начинающий пользователь мог пропорционально копировать на своём аккаунте каждую позицию, которую открывал, закрывал или закрывал по стоп-лоссу выбранный «ведущий трейдер». Ведущие трейдеры получали долю прибыли своих подписчиков, подписчики — возможность «зарабатывать без лишних усилий», а платформа взимала торговые комиссии с обеих сторон.
Это было не новшество в управлении рисками, а инновация в привлечении пользователей. Продукт обходил одну из главных проблем бессрочных фьючерсов: обычные розничные трейдеры не понимали сложную систему индексных и маркировочных цен, ставок финансирования и частичной ликвидации, но всё равно хотели получить доступ к этому высокодоходному рынку. Копи-трейдинг превратил сложнейший продукт в потребительский формат «инвестирования в один клик».
Южная Корея стала главным рынком этого продукта. Это один из самых ориентированных на розничных инвесторов рынков мира и один из наиболее восприимчивых к копи-трейдингу. Корейские инвесторы в акции исторически увлекались тем, чтобы в реальном времени следить за сделками биржевых «гуру», поэтому копи-трейдинг естественно вписался в местную культуру. Bitget активно инвестировала в развитие в Южной Корее: локализовала деятельность, тесно сотрудничала с местными лидерами мнений и тщательно поддерживала рейтинги копи-трейдеров на корейском языке. В результате Южная Корея стала одним из ключевых рынков, на который приходится почти 6% мирового трафика Bitget. Согласно открытым данным за август 2025 года, число новых пользователей копи-трейдинга в регионе превысило 100 000. Для глобальной биржи это необычно высокая цифра, поскольку на одну страну редко приходится такая большая доля пользователей. Но в случае Bitget Южная Корея приобрела именно такое значение.
Путь Bitget демонстрирует ещё одну модель развития. Пока Binance, OKX и Bybit доминировали в верхнем сегменте рынка благодаря инфраструктуре и стратегиям, ориентированным на институциональных игроков, другая биржа могла занять собственную нишу, «объясняя сложные продукты тем, кто в них не разбирается». От копи-трейдинга в 2020 году до запуска «копи-трейдинга CFD» на валюты, золото и сырьевые товары в 2025–2026 годах Bitget распространила эту продуктовую логику на гораздо более широкий спектр классов активов.
Конкуренция на рынке бессрочных фьючерсов никогда не сводилась лишь к тому, «у кого быстрее механизм ликвидации». Она также связана с вопросом: «кто сможет объяснить этот сложный продукт новому пользователю». Bitget сделала ставку на второе и отвоевала свою долю рынка.
Долгосрочная динамика OI: рост на четыре порядка за десять лет
Открытый интерес, или OI, — ключевой показатель объёма капитала, вложенного в рынок бессрочных фьючерсов. Он отражает общую номинальную стоимость всех открытых контрактов и напрямую показывает, сколько реального капитала «заперто» на рынке.
Десятилетняя траектория совокупного OI позволяет ясно увидеть, как развивался рынок криптодеривативов:
Совокупный открытый интерес по бессрочным фьючерсам: десятилетняя динамика (иллюстративная логарифмическая шкала)
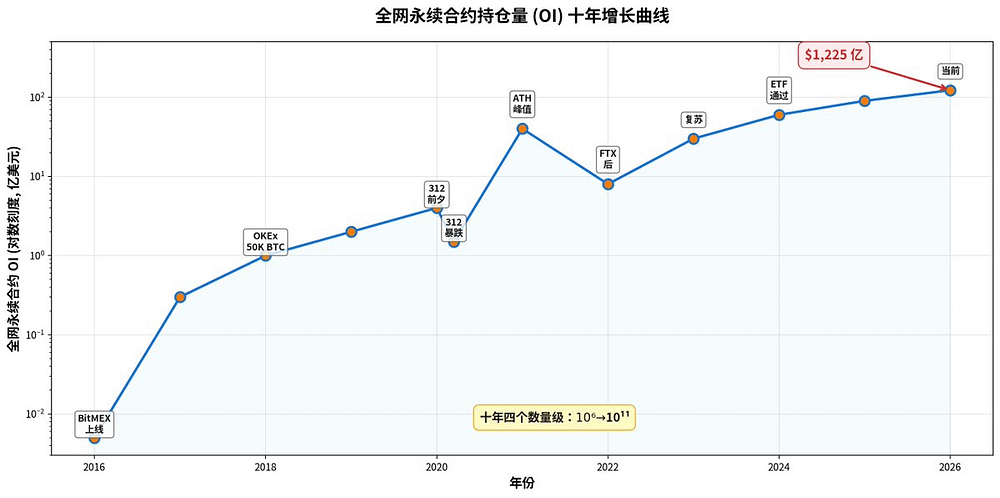
Рост на четыре порядка за десять лет — это больше, чем просто изменение чисел. Открытый интерес в размере $120 млрд означает, что объём капитала, вложенного в рынок бессрочных фьючерсов, стал сопоставим с объёмом некоторых ключевых продуктов деривативного рынка традиционных финансов.
Кривая роста дневного торгового объёма была ещё круче. Сейчас объём торгов криптодеривативами составляет около $194 млрд за 24 часа, причём на бессрочные фьючерсы приходится примерно 93% от общей суммы. Ежедневный объём ликвидаций составляет около $360 млн, а соотношение длинных и коротких позиций — 49,3%/50,7%. Этот почти идеальный баланс подтверждает существование «потолка», созданного институциональным базисным арбитражем на крупных активах: значительные объёмы хеджирующего капитала помогают поддерживать относительное равновесие длинных и коротких позиций на ведущих рынках.
Структурное распределение OI: двухуровневый рынок с распределением по степенному закону
Изменения распределения OI между разными активами — один из самых точных показателей зрелости рынка.
Изменение структуры распределения OI за десять лет (оценочные доли):
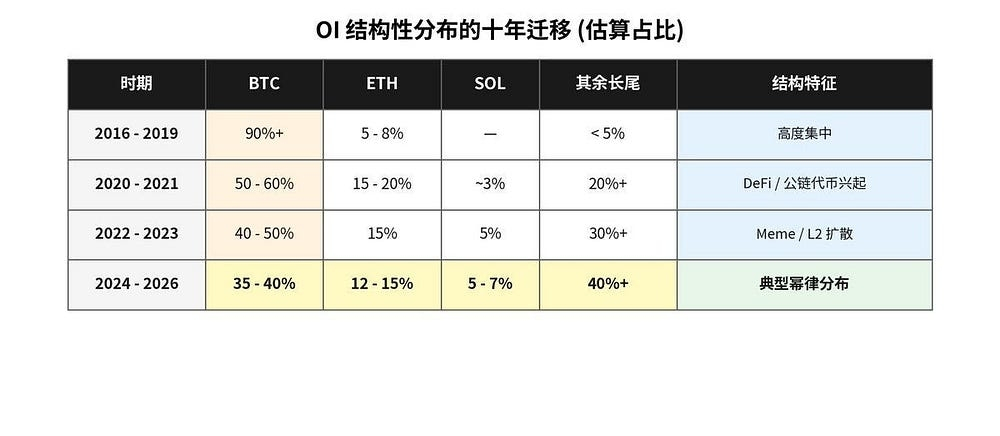
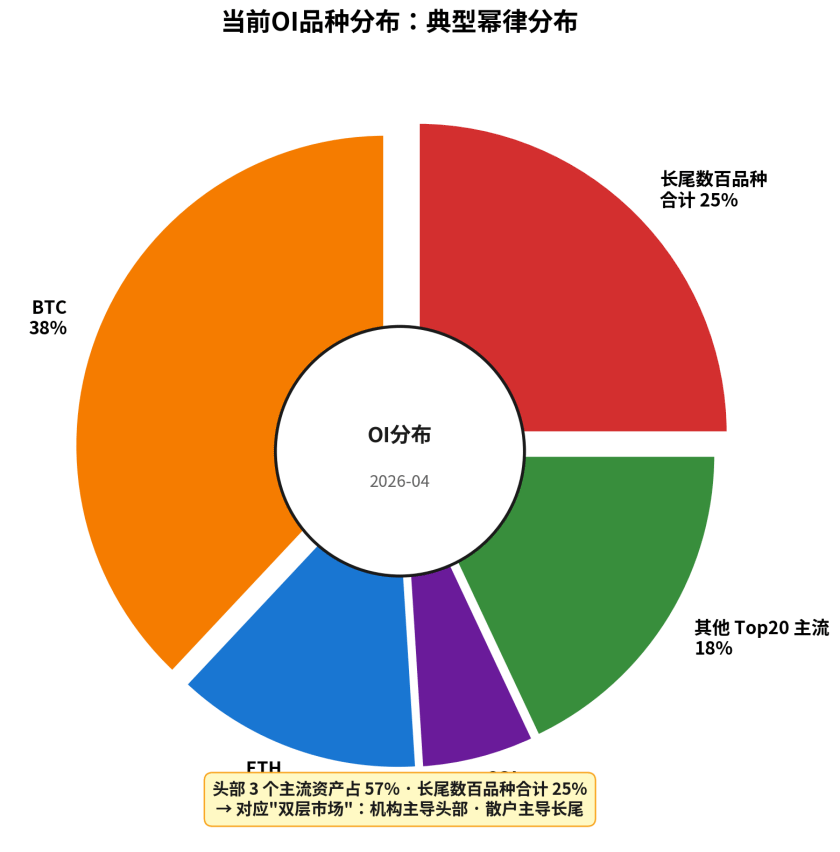
Это распределение подчиняется классическому степенному закону. Небольшая группа ведущих активов обеспечивает большую часть OI, а на каждый из сотен активов с небольшими объёмами приходится лишь малая доля. Однако в совокупности их вклад остаётся значительным.
Эта структура идеально соответствует «двухуровневому рынку». Институциональный капитал сосредоточен в ведущих активах, таких как BTC и ETH, где высокая ликвидность позволяет вести базисный арбитраж и арбитраж ставок финансирования. Розничный капитал рассредоточен по активам с небольшими объёмами торгов и используется для направленной спекуляции. Эти два мира работают на одной инфраструктуре бессрочных фьючерсов, но подчиняются совершенно разным правилам игры.
Заключение: за каждым параметром стоит бедствие
Если оглянуться на десятилетнюю эволюцию бессрочных фьючерсов, становится заметна закономерность: каждый элемент этой машины — шрам, оставленный рынку конкретным бедствием.
Десять лет ключевых событий и эволюции механизмов: общая картина
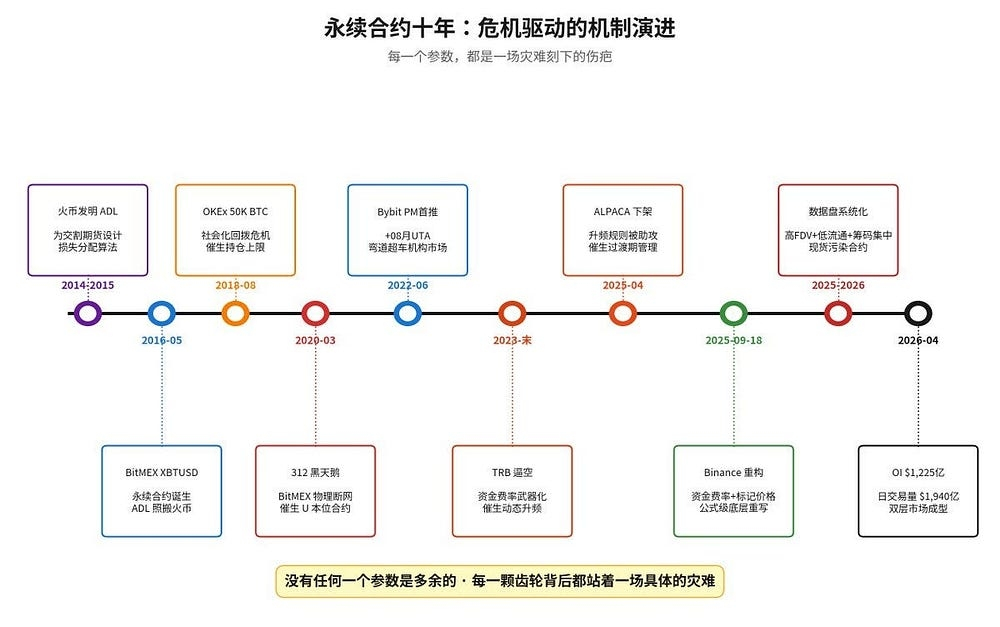
Взвешивание индексной цены по нескольким источникам: до этого индексами из одного источника манипулировали.
Сглаживание цены маркировки с помощью EMA: до этого ценовые шпильки использовали для охоты на ничего не подозревавших трейдеров.
Частичная ликвидация: до этого ликвидация счёта по принципу «всё или ничего» вызывала каскадные обвалы.
Замена социализированного взыскания убытков на ADL: механизм изобрела Huobi до BitMEX, а инцидент с 50 000 BTC на OKEx показал опасность без разбора распределять убытки между всеми прибыльными трейдерами.
Замена контрактов с маржой в монетах на контракты с маржой в стейблкоинах: смертельная спираль во время обвала 12 марта едва не погубила весь рынок.
Портфельная маржа: простое суммирование требований к марже приводило к слишком большим потерям капитала и не позволяло институциональным игрокам выйти на рынок.
Лимиты позиций: позиция одного трейдера на 50 000 BTC едва не уничтожила биржу.
Динамическое учащение выплат по ставке финансирования: извлечение выплат на TRB показало опасность слишком длинных интервалов расчётов.
Фундаментальный пересмотр формулы ставки финансирования в сентябре 2025 года: ALPACA показала, что оружием можно сделать сам механизм учащённых расчётов.
Более тщательное управление переходными периодами перед делистингом: до этого объявления о делистинге становились точными сигналами для начала атак.
Новейшая форма «игр с данными» служит ещё одним предупреждением: какими бы сложными ни становились механизмы управления рисками на стороне деривативов, они не могут защитить от систематически искажённого спотового индекса, если причина искажения кроется в самой модели выпуска токенов.
Ни один из этих параметров не лишний, потому что за каждым стоит реально произошедшее бедствие.
За десять лет бессрочные фьючерсы превратились из игрушки для гиков в глобальную машину ценообразования, обрабатывающую почти $200 млрд торгового объёма ежедневно. Вместо крипто-панков их пользователями стали количественные фонды Уолл-стрит, а спектр торгуемых активов расширился от BTC до мемкоинов и от криптоактивов до золота и валют. Каждое обновление сопровождалось массовыми ликвидациями и гневом пользователей, но каждый кризис оставлял после себя ещё один краеугольный камень благодаря последующим исправлениям.
Такова история развития финансового инжиниринга в криптоиндустрии, написанная реальными деньгами и потерями от ликвидаций бесчисленных трейдеров.
Но она ещё не закончена.
Пусть мы всегда относимся к рынку со смирением и уважением.
Подписывайтесь на нас
Twitter: https://twitter.com/WuBlockchain
Telegram: https://t.me/wublockchainenglish